简答题
审计
题号 #3895366
甲股份有限公司(以下简称甲公司)为中外合资汽车制造企业,主要生产中、低排量轿车。ABC会计师事务所的A注册会计师负责对甲公司2014年度财务报表实施审计。审计业务约定书要求ABC会计师事务所于2015年2月25日(财务报表批准日)提交审计报告。其他相关资料如下。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)2014年,受国家新环保法规的影响,汽车行业总体滞销,行业销售收入比上年下降5%。
(2)为促进节能减排,政府出台了一系列补贴中、低排量汽车的优惠政策。
(3)由于汽车刹车系统存在设计缺陷和安全隐患,甲公司2014年3月宣布召回2013年7月后销售的某型号轿车,为消费者免费更换关键部件。
(4)从2012年起,甲公司连续两年与政府签订了采购合同。2014年3月,甲公司在投标中意外败给竞争对手,没有签订政府采购合同,导致其生产的中排量公务车大量积压。
(5)为吸引消费者,甲公司于2014年7月起将轿车的仿皮座椅改为真皮座椅,使每辆轿车的生产成本平均增加了10%,但并未因此而提高售价。
(6)由于在甲公司生产的低排量汽车内饰材料中检查出致癌物质,受到数百名消费者的起诉。法院已将与此项诉讼相关的法律文书送达甲公司,但尚未作出判决。甲公司律师估计很可能向每位提起诉讼的消费者赔偿1万元,但难以估计在未来一段时间内提起诉讼的其他消费者数量。
资料二:
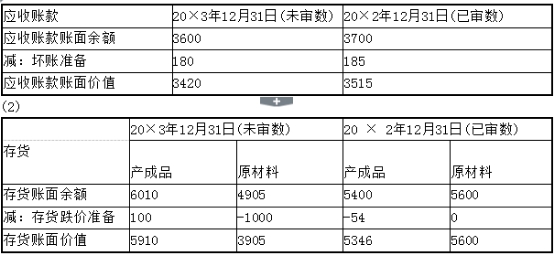
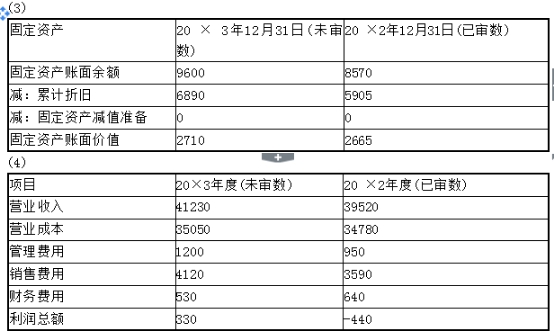
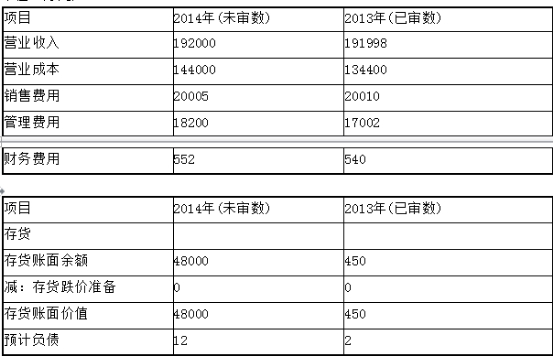
A注册会计师在审计工作底稿中记录了所获取的甲公司的财务数据,部分内容摘录如下(金额单位:万元):
资料三:
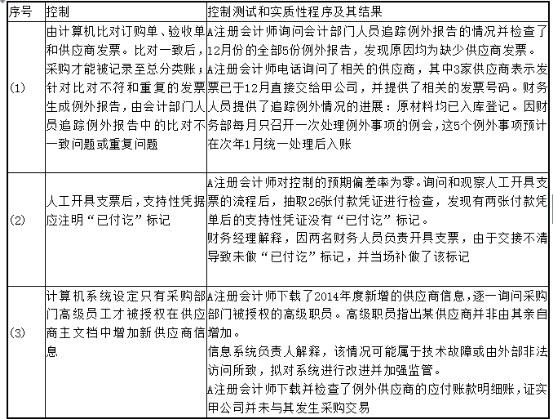
A注册会计师在审计工作底稿中记录了针对采购与付款循环实施的控制测试和实质性程序及其结果,部分内容摘录如下:
资料四:
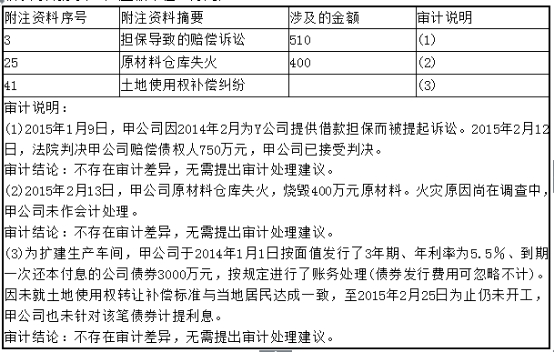
A注册会计师在审计工作底稿中记录了甲公司在2014年度财务报表附注中披露的若干事项,部分内容摘录如下(金额单位:万元):
资料五:
甲公司于2015年2月25签发了2014年度财务报表。财务报表列示的主要财务资料如下(金额单位:万元)。
| 2014年12月31日资产总额 |
45000 |
|
2014年12月31日负债总额 |
21000 |
|
2014年度营业收入 |
36000 |
|
2014年度营业成本 |
35000 |
|
2014年度利润总额 |
900 |
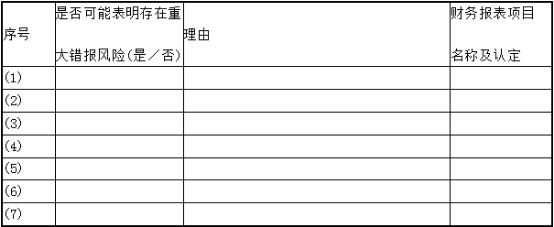
(1)针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于应收账款、存货、固定资产、预计负债、营业收入、营业成本、销售费用和财务费用、资产减值损失)的哪些认定相关。将答案直接填入相应表格内。
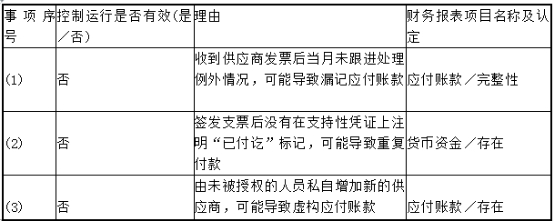
(2)针对资料三第(1)至(3)项,假定这些控制的设计有效并得到执行,根据控制测试和实质性程序及其结果,逐项指出资料三所列控制运行是否有效,如认为运行无效,简要说明理由,并指明与哪项财务报表项目的哪些认定相关。将答案直接填入相应表格内。
| 事项序号 |
控制运行是否有效(是/否) |
理由 |
财务报表项目名称及认定 |
|
(1) |
|
|
|
|
(2) |
|
|
|
|
(3) |
|
|
|
(4)A注册会计师确定的甲公司2014年度财务报表整体的重要性水平为200万元。结合资料五,逐一针对资料四所述事项可能存在的错报,如果甲公司不接受你在要求(3)中代为确定的审计建议,请代为确定审计意见的类型,简要说明理由。
(5)综合考虑资料四中所有事项,结合资料五,不考虑其他情况,代A注册会计师判断应出具何种类型的审计报告,并续编审计报告。
审计报告
甲股份有限公司全体股东:
我们审计了后附的甲股份有限公司(以下 简称甲公司)财务报表,包括2014年12月31 日的资产负债表,2014年度的利润表、现金流量表和所有者权益变动表以及财务报表附注。
一、管理层对财务报表的责任(略)
二、注册会计师的责任(略)
ABE会计师事务所中国注册会计师:A
(盖章)(签名并盖章)
中国注册会计师:×××
(签名并盖章)
中国××市二0一五年二月二十五日
参考答案
暂无
答案解析
(1)
(2)
(3)
审计说明(1)中审计结论不恰当。该事项属于第一时段期后事项。应提请甲公司对2014年度报表进行调整,而不是在报表附注中披露。调整分录为:
借:营业外支出750
贷:其他应付款750
审计说明(2)中审计结论恰当。事项(2)属于财务报表日后非调整事项。甲公司应当且已经在财务报表附注中进行披露,无需提出审计处理建议。
审计说明(3)中审计结论不恰当。注册会计师应提请甲公司补提债券利息,而不是在财务报表附注资料中披露未提利息的原因。调整分录为:
借:财务费用165
贷:应付债券一应计利息165
(4)
如果甲公司不接受针对事项(1)提出的审计建议,注册会计师应出具保留意见审计报告。这是因为:错报金额超过了财务报表整体的重要性水平,属于重大错报。
如果甲公司不接受针对事项(3)提出的审计建议,注册会计师应出具无保留意见审计报告。这是因为:此事项导致的错报明显低于财务报表整体的重要性水平,不属于重大错报。
(5)
如果甲公司不接受针对事项(1)和(3)提出的审计建议,注册会计师应出否定意见审计报告。这是因为:这两个事项导致甲公司低估负债915万元、高估利润915万元,表明甲公司2014年度财务报表将实际亏损15万元粉饰为盈利900万元,严重歪曲了经营成果。续编的审计报告如下:
三、导致否定意见的事项
如财务报表附注资料3和41所述,法院于2015年2月判决甲公司因2014年度为其他公司提供借款担保而向债权人赔偿750万元,甲公司已接受判决;甲公司以生产车间扩建工程尚未开工为由,未对2014年1月1日发行的公司债券计提利息。我们建议甲公司按法院赔偿判决调整2014年度财务报表,并补提2014年度债券利息,但甲公司没有接受我们的调整建议。上述两项错报导致甲公司2014年12月31日的负债被低估了915万元,2014年度利润总额被高估了915万元,从而将2014年度经营成果由亏损15万元粉饰为盈利900万元。
四、否定意见
我们认为,由于“三、导致否定意见的事项”段所述事项的重要性,甲公司的财务报表没有在所有重大方面按照企业会计准则的规定编制,未能公允反映甲公司2014年12月31日的财务状况以及2014年度的经营成果和现金流量。
|
事项序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表项目 名称及认定 |
|
(1) |
是 |
2014年度汽车行业总体销售收入下降了5%,但资料二表明甲公司2014年度销售收入反而比上年上升,表明可能存在高估营业收入的重大错报风险 |
营业收入/发生 |
|
(2) |
否 |
|
|
|
(3) |
是 |
甲公司召回2013年7月后销售的某型号轿车并免费更换关键部件,预期将导致2014年度销售费用大幅增加,但资料二表明销售费用与上年基本持平。表明可能存在低估销售费用的重大错报风险 |
销售费用/完整性 |
|
(4) |
是 |
由于没有签订政府采购合同,其生产的中排量公务车大量积压,预期销售额明显下降,并可能需要计提存货跌价准备,但资料二显示2014年度营业收入反而比上年有所上升,且存货跌价准备的余额为零。表明可能存在高估营业收入、低估存货跌价准备的重大错报风险 |
营业收入/发生 存货/计价和分摊 资产减值损失/完整性 |
|
(5) |
是 |
甲公司2013年度毛利率为30%,在成本上升10%、售价不变的情况下,预期毛利率降低为23%。但资料二显示其2014年度毛利率高达25%。表明可能存在高估收入或低估成本的重大错报风险 |
营业收入/发生 营业成本/完整性 存货/存在 |
|
(6) |
是 |
按照向每位提起诉讼的消费者赔偿1万元的标准来估计,甲公司2014年度至少应当计提数百万的预计负债,但资料二显示甲公司仅计提了12万元的预计负债。表明可能存在少提预计负债的重大错报风险 |
预计负债/计价和分摊 |
(3)
审计说明(1)中审计结论不恰当。该事项属于第一时段期后事项。应提请甲公司对2014年度报表进行调整,而不是在报表附注中披露。调整分录为:
借:营业外支出750
贷:其他应付款750
审计说明(2)中审计结论恰当。事项(2)属于财务报表日后非调整事项。甲公司应当且已经在财务报表附注中进行披露,无需提出审计处理建议。
审计说明(3)中审计结论不恰当。注册会计师应提请甲公司补提债券利息,而不是在财务报表附注资料中披露未提利息的原因。调整分录为:
借:财务费用165
贷:应付债券一应计利息165
(4)
如果甲公司不接受针对事项(1)提出的审计建议,注册会计师应出具保留意见审计报告。这是因为:错报金额超过了财务报表整体的重要性水平,属于重大错报。
如果甲公司不接受针对事项(3)提出的审计建议,注册会计师应出具无保留意见审计报告。这是因为:此事项导致的错报明显低于财务报表整体的重要性水平,不属于重大错报。
(5)
如果甲公司不接受针对事项(1)和(3)提出的审计建议,注册会计师应出否定意见审计报告。这是因为:这两个事项导致甲公司低估负债915万元、高估利润915万元,表明甲公司2014年度财务报表将实际亏损15万元粉饰为盈利900万元,严重歪曲了经营成果。续编的审计报告如下:
三、导致否定意见的事项
如财务报表附注资料3和41所述,法院于2015年2月判决甲公司因2014年度为其他公司提供借款担保而向债权人赔偿750万元,甲公司已接受判决;甲公司以生产车间扩建工程尚未开工为由,未对2014年1月1日发行的公司债券计提利息。我们建议甲公司按法院赔偿判决调整2014年度财务报表,并补提2014年度债券利息,但甲公司没有接受我们的调整建议。上述两项错报导致甲公司2014年12月31日的负债被低估了915万元,2014年度利润总额被高估了915万元,从而将2014年度经营成果由亏损15万元粉饰为盈利900万元。
四、否定意见
我们认为,由于“三、导致否定意见的事项”段所述事项的重要性,甲公司的财务报表没有在所有重大方面按照企业会计准则的规定编制,未能公允反映甲公司2014年12月31日的财务状况以及2014年度的经营成果和现金流量。
你可能感兴趣的试题
1
U会计师事务所接受委托对X公司20×3年度财务报表实施审计,并指派A注册会计师担任该上市公司审计业务的项目合伙人。X公司的主营业务为研发、生产和销售A、B两类手机。其中A类手机为中、低档产品,B类手机为高档产品。其他相关资料如下:
资料一:
A注册会计师在审计工作底稿中记录了所了解的X公司情况及其环境,部分内容摘录如下:
(1)20×3年初,竞争对手Y公司宣布对A类产品降价5%。为保持销售收入10%的增长率,X公司决定对A产品降价6%。作为配套措施,X公司20×3年大幅提高了参加展销会的频率与规模,并对各地专卖店按统一规格进行了装修。
(2)为确保销售收入的增长目标,X公司20×3年度生产规模和销售量分别比上年度扩大和提高了17%。因受到原材料涨价等因素的拖累,产品的年度平均成本比上年有所上升。
(3)经董事会批准,X公司于20×3年3月初取得了三年期,年利率为8%的长期借款3000万元,用于研发高端智能手机。
(4)20×2年12月,X公司引进一套B产品专用高科技生产设备。该套设备的原值为4500万元,预计使用年限为5年,预计净残值为零。X公司按年数总和法对该套设备计提折旧。
(5)20×3年12月,竞争对手2公司推出了新款智能手机,受到高端消费者的青睐,导致X公司在年末销售旺季B类产品销售收入反而出现大幅下降的不利局面。
(6)为奖励并推动智能手机的研发,X公司于20×3年年末向参与智能手机研发的主要科研人员发放高额奖金。
(7)20×4年3月,X公司董事会收到检举信,称基建部门负责人在已投入使用的办公大楼建设过程中收取了巨额回扣,导致使用大量劣质建材。董事会已就此展开调查。
资料二:
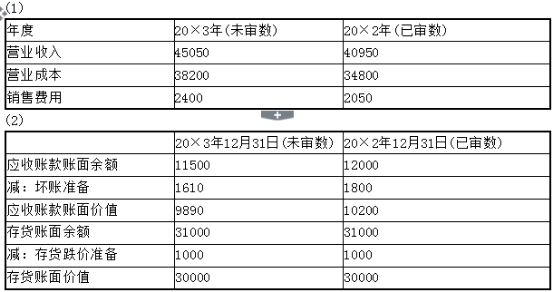
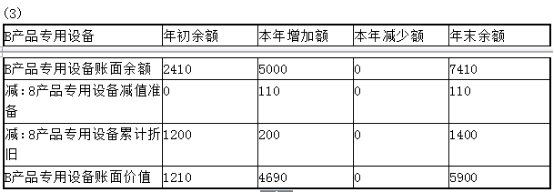
A注册会计师在工作底稿中记载的X公司20×3年度未审财务数据摘录如下(货币单位:万元)。
(1)
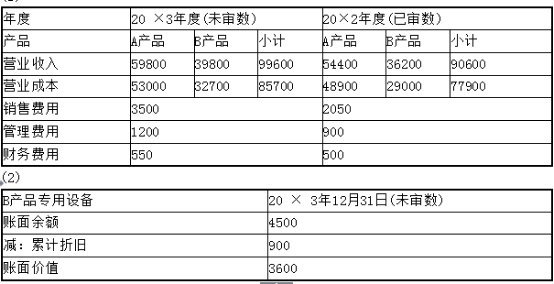
(3)
资料三:
A注册会计师在审计作底稿中记录了实施的相关实质性程序,部分内容摘录如下:
(1)计算20×3年度毛利率,并与20×2年度毛利率比较;
(2)从20×3年度营业收入明细账中选择大额的销售业务,检查是否符合收入确认条件;
(3)估计固定资产的可收回金额并与账面价值比较,确定计提的减值准备是否是适当;
(4)监盘库存存货并从存货汇总表追查到存货实物;
(5)从营业收入明细账选取记录,追查到营业成本明细账;
(6)选择账面余额较大的固定资产,重新计算累计折旧。
资料四:
20×4年3月15日,多家新闻媒体报道了X公司在售后服务方面违反国家有关产品“三包”等售后服务的规定、严重损害消费者权益的行为。X公司在沉默数日后针对公司与媒体沟通不足发表了道歉声明,但媒体与消费者认为该道歉声明并未涉及售后服务的实质性内容。至审计结束时,该事项不但没有平息,反而引起更多媒体与消费者的不满。
要求:
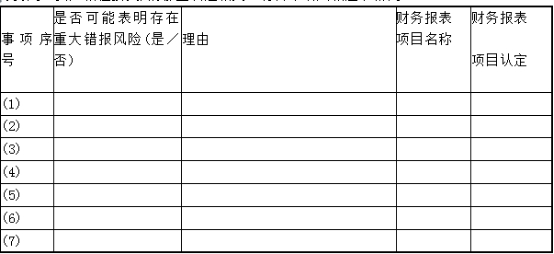
(1)针对资料一第(1)至(7)项,结合资料二,假定不存在其他情况,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于应收账款、存货、固定资产、营业收入、营业成本、销售费用、财务费用、资产减值损失)的哪些认定相关。将答案填入相应表格内。
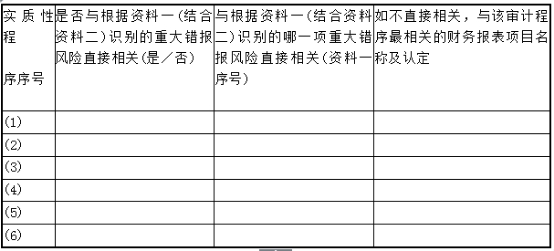
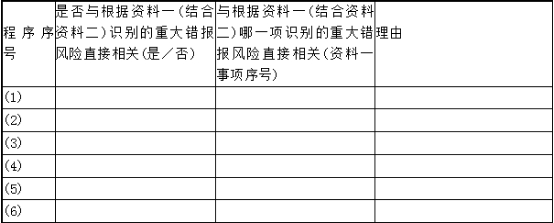
(2)针对资料三所述(1)至(6)项实质性程序,假定不存在其他情况,逐项指出上述实质性程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果直接相关,指出与根据资料一哪一项(结合资料二)识别的重大错报风险直接相关,并简要说明理由,将答案直接填入相应表格内。
(3)针对资料四中所述事项,不考虑其他情况.指出A注册会计师在了解违反法律法规行为的性质及其发生的环境之后,还应当从哪些方面获取进一步的信息,以评价对财务报表可能产生的影响。
资料一:
A注册会计师在审计工作底稿中记录了所了解的X公司情况及其环境,部分内容摘录如下:
(1)20×3年初,竞争对手Y公司宣布对A类产品降价5%。为保持销售收入10%的增长率,X公司决定对A产品降价6%。作为配套措施,X公司20×3年大幅提高了参加展销会的频率与规模,并对各地专卖店按统一规格进行了装修。
(2)为确保销售收入的增长目标,X公司20×3年度生产规模和销售量分别比上年度扩大和提高了17%。因受到原材料涨价等因素的拖累,产品的年度平均成本比上年有所上升。
(3)经董事会批准,X公司于20×3年3月初取得了三年期,年利率为8%的长期借款3000万元,用于研发高端智能手机。
(4)20×2年12月,X公司引进一套B产品专用高科技生产设备。该套设备的原值为4500万元,预计使用年限为5年,预计净残值为零。X公司按年数总和法对该套设备计提折旧。
(5)20×3年12月,竞争对手2公司推出了新款智能手机,受到高端消费者的青睐,导致X公司在年末销售旺季B类产品销售收入反而出现大幅下降的不利局面。
(6)为奖励并推动智能手机的研发,X公司于20×3年年末向参与智能手机研发的主要科研人员发放高额奖金。
(7)20×4年3月,X公司董事会收到检举信,称基建部门负责人在已投入使用的办公大楼建设过程中收取了巨额回扣,导致使用大量劣质建材。董事会已就此展开调查。
资料二:
A注册会计师在工作底稿中记载的X公司20×3年度未审财务数据摘录如下(货币单位:万元)。
(1)
(3)
|
年度 |
20×3年12月31日(未审数) |
20×2年12月31日(已审数) |
||||
|
产品 |
A产品 |
B产品 |
小计 |
A产品 |
B产品 |
小计 |
|
存货账面余额 |
4980 |
4820 |
9800 |
4530 |
3020 |
7550 |
|
减:存货跌价准备 |
50 |
80 |
130 |
45 |
60 |
105 |
|
存货账价值 |
4930 |
4740 |
9670 |
4485 |
2960 |
7445 |
A注册会计师在审计作底稿中记录了实施的相关实质性程序,部分内容摘录如下:
(1)计算20×3年度毛利率,并与20×2年度毛利率比较;
(2)从20×3年度营业收入明细账中选择大额的销售业务,检查是否符合收入确认条件;
(3)估计固定资产的可收回金额并与账面价值比较,确定计提的减值准备是否是适当;
(4)监盘库存存货并从存货汇总表追查到存货实物;
(5)从营业收入明细账选取记录,追查到营业成本明细账;
(6)选择账面余额较大的固定资产,重新计算累计折旧。
资料四:
20×4年3月15日,多家新闻媒体报道了X公司在售后服务方面违反国家有关产品“三包”等售后服务的规定、严重损害消费者权益的行为。X公司在沉默数日后针对公司与媒体沟通不足发表了道歉声明,但媒体与消费者认为该道歉声明并未涉及售后服务的实质性内容。至审计结束时,该事项不但没有平息,反而引起更多媒体与消费者的不满。
要求:
(1)针对资料一第(1)至(7)项,结合资料二,假定不存在其他情况,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于应收账款、存货、固定资产、营业收入、营业成本、销售费用、财务费用、资产减值损失)的哪些认定相关。将答案填入相应表格内。
(2)针对资料三所述(1)至(6)项实质性程序,假定不存在其他情况,逐项指出上述实质性程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果直接相关,指出与根据资料一哪一项(结合资料二)识别的重大错报风险直接相关,并简要说明理由,将答案直接填入相应表格内。
(3)针对资料四中所述事项,不考虑其他情况.指出A注册会计师在了解违反法律法规行为的性质及其发生的环境之后,还应当从哪些方面获取进一步的信息,以评价对财务报表可能产生的影响。