甲公司是ABC会计师事务所的常年审计客户。
A注册会计师负责审计甲公司2014年度财务报表,确定财务报表整体的重要性为200万元。其他相关资料如下:
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)甲公司主要产品销售没有明显的季节性特点。该公司上半年将赊销比例控制在营业收入10%的水平上,为完成年度销售任务,下半年将该比例提高到30%。
(2)由于人工费用上升,甲公司于2014年初提高了主要产品售价,导致产品严重滞销。
(3)为应对产品严重滞销的局面,甲公司于2014年10月起延长了售后服务的期限,并推出了缺陷召回制度。
(4)因滞销,甲公司2014年下半年流动资金严重短缺,不得不依赖银行借款维持最低限度的生产经营活动。
(5)2014年10月,甲公司决定修复部分因长期闲置而受到毁损并已计提减值准备的专用设备,以恢复正常的生产规模。
(6)因没有完成2014年度销售任务,甲公司销售人员多年来首次没有领取年终奖。根据公司规定,包括总经理在内的全体高级管理人员的工资自动降低50%。
资料二:
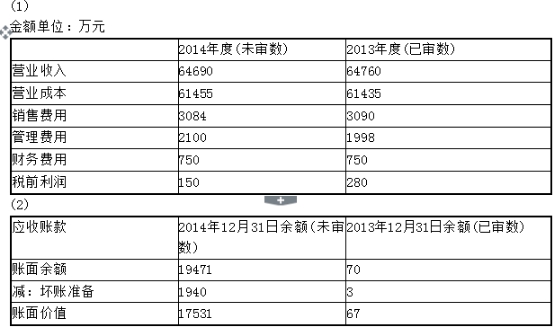
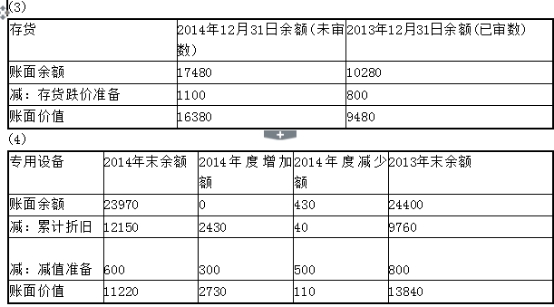
A注册会计师在审计工作底稿中记录了有关的财务数据,部分内容摘录如下:
资料三:
A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
(1)A注册会计师针对甲公司2014年度货币资金严重短缺的情况,将货币资金列为高风险审计领域,拟要求项目组成员将货币资金项目的检查风险降低为零;
(2)由于甲公司管理层凌驾货币资金相关的内部控制之上,A注册会计师拟适当减少利用以前年度测试货币资金内部控制所形成的结论;
(3)甲公司2014年度没有新增固定资产,A注册会计师拟取消针对固定资产的实物检查程序,直接实施计价测试程序。
资料四:
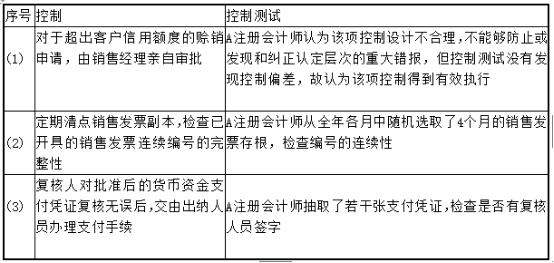
A注册会计师在审计工作底稿中记录了实施的控制测试,部分内容摘录如下:
资料五:
A注册会计师在审计工作底稿中记录了实施的实质性程序,部分内容摘录如下:
(1)测试营业收入发生认定时,A注册会计师从发运凭证中选取了35个样本,逐个与主营业务收入明细账的记录核对,仅发现1处不一致。由于差错低于明显微小错报临界值,A注册会计师认为不必加以累计;
(2)测试应付账款存在认定时,项目组成员从应付账款明细账中选取样本,逐项检查记录内容是否与订购单、供应商发票一致;
(3)实施监盘程序时,A注册会计师通过实施现场观察、检查存货和执行抽盘等程序,对盘点结果表示满意。根据职业判断,认为不必在盘点结束时再次观察盘点现场。
资料六:
A注册会计师在审计过程中识别并累积了3笔错报,并认为这些错报均不重大,同意管理层不予调整。甲公司2014年度未更正错报列示如下(不考虑税务影响):
金额单位:万元
|
序号 |
错报说明 |
借方项目 |
贷方项目 |
金额 |
|
(1) |
缩短应收账款账龄导致少提坏账准备 |
资产减值损失 |
应收账款 |
270 |
|
(2) |
将营业外收入确认为其他业务收人 |
营业收入 |
营业外收入 |
800 |
|
(3) |
将制造费用计人销售费用 |
营业成本 |
销售费用 |
50 |
要求:
(1)针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
|
事项 序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表 |
财务报表 |
|
(1) |
|
|
|
|
|
(2) |
|
|
|
|
|
(3) |
|
|
|
|
|
(4) |
|
|
|
|
|
(5) |
|
|
|
|
|
(6) |
|
|
|
|
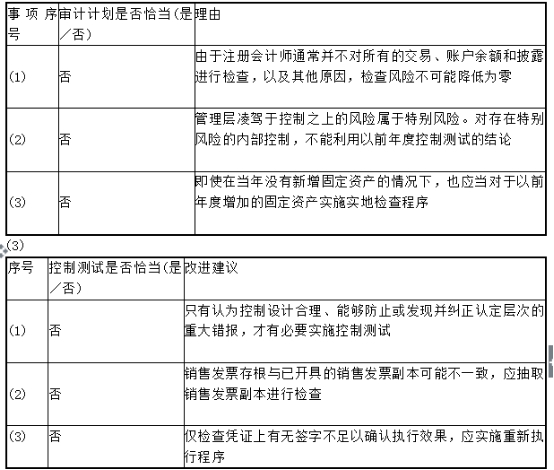
(2)针对资料三第(1)至(3)项,假定不考虑其他条件,逐项指出资料三所列审计计划是否恰当。
如不恰当,简要说明理由。
|
事项序号 |
审计计划是否恰当(是/否) |
理由 |
|
(1) |
|
|
|
(2) |
|
|
|
(3) |
|
|
|
事项序号 |
控制测试是否恰当(是/否) |
改进建议 |
|
(1) |
|
|
|
(2) |
|
|
|
(3) |
|
|
|
事项序号 |
实质性程序是否恰当(是/否) |
理由 |
|
(1) |
|
|
|
(2) |
|
|
|
(3) |
|
|
参考答案
答案解析
|
事项 序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表 项目名称 |
财务报表 项目认定 |
|
(1) |
是 |
即使2014年下半年赊销比例都达到30%,且全年发生的赊销业务都未收回货款,考虑到上半年上限为10%,全年赊销比例也应明显低于30%,但资料二显示2014年末应收账款占当年营业收入的比例达到30%。可能存在高估应收账款与营业收入的重大错报风险 |
应收账款 营业收入 |
存在 发生 |
|
(2) |
是 |
产品严重滞销可能导致存货的可变现净值低于账面成本。但资料二表明滞销后存货跌价准备占存货账面余额的比例为6.3%,低于滞销前的7.8%。可能存在少计提存货跌价准备的错报风险 |
存货资产减值损失 |
计价和分摊准确性 |
|
(3) |
是 |
延长售后服务期限及实行缺陷召回制度后,预期2014年度销售费用绝对额和占营业收入的比例均有所上升,但资料二表明这两个方面均有所下降,可能存在低估销售费用或高估营业收入的重大错报风险 |
销售费用 营业收入 |
完整性 发生 |
|
(4) |
是 |
甲公司下半年不得不依赖银行借款维持生产经营活动,意味着其2014年度财务费用增加,但资料二显示2014年度财务费用与上年持平。表明可能存在低估财务费用的重大错报风险 |
财务费用 |
完整性 |
|
(5) |
是 |
依据会计准则,即使毁损的固定资产得以修复,也不能冲回已计提的固定资产减值准备。资料二表明2014年度减少的减值准备超过了当年减少的固定资产。可能存在冲回尚未报废的固定资产减值准备的错报风险 |
固定资产 资产减值损失 |
计价和分摊 完整性 |
|
(6) |
是 |
销售人员被扣发奖金与高级管理人员大幅降薪均意味着管理费用的下降。但资料二显示甲公司2014年度管理费用反而比上年上升,可能存在高估管理费用和销售费用的重大错报风险 |
管理费用 销售费用 |
发生 发生 |
(4)
|
序号 |
实质性程序是否恰当(是/否) |
理由 |
|
(1) |
否 |
从发运凭证追查到明细账,难以发现违反发生认定的错报 |
|
(2) |
否 |
还应检查应付账款明细账记录是否与验收单一致 |
|
(3) |
否 |
在存货盘点结束前,应再次观察盘点现场,以确定所有应纳入盘点范围的存货是否均已盘点 |
对第1笔未更正错报的判断不当。错报金额超过重要性,错报同时影响资产与利润两个项目,且将财务报表由亏损粉饰为盈利;
对第2笔未更正错报的判断不当。营业收入属于财务报表的重要项目,错报金额重大,不能与营业外收入错报相抵。