简答题
涉税服务实务
题号 #3897388
某税务师事务所受托对某服装生产企业2014年度企业所得税汇算清缴鉴证。该企业系全部由自然人出资的有限责任公司,主营各式服装的生产和销售;经营地址为某市城区。 2014年12月编制的年度利润表如下:
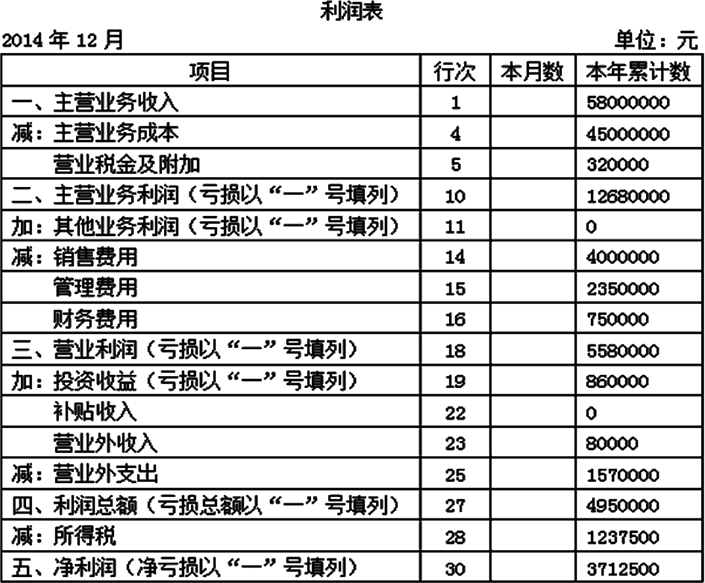
税务师对该企业2014年度有关账户明细记录及相关资料进行审
核,发现如下情况:
1.“销售费用”中有广告费和宣传费2 500 000元;市内销售分公司2014年度房租费200 000元;样品费600 000元;其余为销售部门人员工资奖金及办公费用。其中样品为领用的本企业生产的各种款式的服装(注:增值税不视同销售),经审核生产成本合计为600 000元,同类不含税销售价格为800 000元,会计分录为
借:销售费用 600 000元
贷:库存商品 600 000元
2.“管理费用”中有业务招待费1 200 000元;允许扣除的劳动保护费150 000元;缴纳印花税、房产税和土地使用税等税金180 000元;其余为管理人员工资、日常办公费用和缴纳职工养老保险等。其中劳动保护费中有一部分是给车间生产工人发放的自产工作服,经审核生产成本为120 000元,同类不含税销售价格为160 000元,会计分录为:
借:管理费用 120 000元
贷:库存商品 120 000元
3.“财务费用”全部为向银行贷款发生的利息支出和有关结算费用。经审核部分贷款资金用于新生产车间的建造,其相应的利息为160 000元。新生产车间已于12月份投入使用。
4.“投资收益”由两部分组成,一是被投资的甲公司股东会决定分配的利润360 000元;二是将原持有乙联营厂的股权转让增值500 000元。经审核,甲公司的投资分利款当年并未收
到;原对乙联营厂以货币资金投资700 000元,拥有30%股
份,2014年6月以1 200 000元转让,转让时乙联营厂财务报表显示未分配利润和盈余公积合计1 000 000元。
5.“营业外收入”为生产过程中的边角布料销售,未开发票收取的现金收入,会计分录为:
借:库存现金 80 000元
贷:营业外收入 80 000元
6.“营业外支出”由四部分内容构成,一是通过当地“希望工程”办公室捐建希望小学1000000元;二是因违反劳动法有关规定,被劳务部门处以罚款180000元;三是订购的一批布料因国外订单取消而不再购进,预付的定金140000元抵付供货方索取的违约金;四是计提固定资产减值准备250000元。
7.“应付职工薪酬”账户各明细栏目反映,支付给职工的工资总额合计2000000元(人均月工资2500元);发生职工福利费合计400000元;发生职工教育经费80000元;拨缴工会经费24000元已取得相关工会拨缴款收据,同时又另行列支工会活动费40000元。经审核企业雇用12名残疾人员,支付其工资总额合计190000元。
8.“其他应收款”除备用金等短期借款外,其中有一笔发生在2014年4月的股东张某借款250000元尚未归还,经审核董事会会议记录,为张某因购置住房资金不够向企业的借款。假定其他的业务企业处理正确,且与纳税无关;不考虑地方教育附加。
问题:
1.根据纳税人的资料和税务师审核发现的问题,指出影响企业所得税的事项及应如何作纳税调整。
2.计算该企业当年的应纳税所得额、应纳企业所得税额及应补
(退)的企业所得税额。
3.计算审核发现的其他应补(退)税额。
参考答案
暂无
答案解析
(一)影响企业所得税的事项及纳税调整
1.自产货物用作样品,应视同销售缴纳企业所得税,应以同类销售价确定为应税收入,扣除产品成本,应纳税调整增加200000元(800000-600000)。
广告费和业务宣传费未超过税法扣除标准,允许全额税前扣除[58000000+800000+80000÷(1+17%)]×15%=8830256.41元>2500000元。实际发生的房租费也允许税前扣除。
2.业务招待费超过税法规定的扣除标准,超过部分不允许税前扣除;应纳税调整增加为905658.12元。
(税法允许扣除标准:[58000000+800000+80000÷(1+17%)]×5‰=294341.88(元)
超过标准部分:1200000-294341.88=905658.12(元)
(自产货物用作劳动保护支出,属内部处置,不作视同销售,所发生支出允许税前扣除;其他支出都允许税前扣除)
3.用于建造新生产车间的贷款利息支出,属于资本性支出(应通过折旧方式扣除,当年度尚未计提折旧),应调增会计利润160000元。
4.被投资方已作出利润分配决定的投资分利,属于当年收益;分得的投资收益可以免征企业所得税,应作纳税调整减少360 000元。(股权转让所得属于财产转让所得,应按规定计算缴纳企业所得税)
5.边角布料销售(应作为其他业务收入,可以作为计算业务招待费、广告费和业务宣传费税前扣除限额的计算基数),应按规定计提增值税销项税额(应补增值税:80 000÷(1+17%)×17%=11 623.93(元);应补城市维护建设税:11 623.93×7%=813.68(元);应补教育费附加:11 623.93×3%=348.72(元)。因补缴增值税、城建税及附加,应调减会计利润:12786.33元(11 623.93+813.68+348.72)。
6.公益性捐赠超过规定标准,超过部分不允许税前扣除;应纳税调整增加388334.36元。
税法允许扣除标准:(4 950 000+160 000-12 786.33)×12%=611 665.64(元);
超过标准部分:100 0000-611 665.64=388 334.36(元);
违反劳动法规定的罚款不允许税前扣除,应纳税调整增加180 000元(违约金允许税前扣除);
计提的固定资产减值准备金,不允许税前扣除,应作纳税调整增加250 000元。
7.发生的职工福利费超过税法规定标准,超过部分不允许税前扣除;
应纳税调整增加120 000元。
税法允许扣除标准:2 000 000×14%=280 000(元)
超过标准部分:400 000-280 000=120 000(元)
发生的职工教育经费超过税法规定标准,超过部分不允许税前扣除;
应纳税调整增加30 000元。
税法允许扣除标准:2 000 000×2.5%=50 000(元)
超过标准部分:80 000-50 000=30 000(元)
拨缴工会经费外发生的工会活动费,不允许税前扣除,应纳税调整增加40 000元;(拨缴工会经费未超过税法规定的标准,允许税前扣除)。
安置残疾人员的工资,税前可以加计扣除100%,应纳税调整减少190 000元。
8.股东借款未影响损益,不涉及企业所得税。
(二)应纳税所得额、应纳企业所得税额及应补(退)的企业所得税额应纳税所得额=4 950 000+160 000-12 786.33+200 000+905658.12-360 000+388 334.36+180 000+250 000+120 000+30 000+40 000-190 000=6 661 206.15(元)
应纳企业所得税额=6 661 206.15×25%=1 665 301.54(元)
应补企业所得税额=1 665 301.54-1 237 500=427 801.54(元)
(三)其他应补税额
1.边角布料销售
应补增值税:80 000÷(1+17%)×17%=11 623.93(元);
应补城市维护建设税:11 623.93×7%=813.68(元);
应补教育费附加:11 623.93×3%=348.72(元)。
2.股东借款到纳税年度终了,既不归还,又没用于生产经营,应视同分利,应代扣其“利息、股息、红利所得”的个人所得税
应补代扣的个人所得税:250 000×20%=50 000(元)。
1.自产货物用作样品,应视同销售缴纳企业所得税,应以同类销售价确定为应税收入,扣除产品成本,应纳税调整增加200000元(800000-600000)。
广告费和业务宣传费未超过税法扣除标准,允许全额税前扣除[58000000+800000+80000÷(1+17%)]×15%=8830256.41元>2500000元。实际发生的房租费也允许税前扣除。
2.业务招待费超过税法规定的扣除标准,超过部分不允许税前扣除;应纳税调整增加为905658.12元。
(税法允许扣除标准:[58000000+800000+80000÷(1+17%)]×5‰=294341.88(元)
超过标准部分:1200000-294341.88=905658.12(元)
(自产货物用作劳动保护支出,属内部处置,不作视同销售,所发生支出允许税前扣除;其他支出都允许税前扣除)
3.用于建造新生产车间的贷款利息支出,属于资本性支出(应通过折旧方式扣除,当年度尚未计提折旧),应调增会计利润160000元。
4.被投资方已作出利润分配决定的投资分利,属于当年收益;分得的投资收益可以免征企业所得税,应作纳税调整减少360 000元。(股权转让所得属于财产转让所得,应按规定计算缴纳企业所得税)
5.边角布料销售(应作为其他业务收入,可以作为计算业务招待费、广告费和业务宣传费税前扣除限额的计算基数),应按规定计提增值税销项税额(应补增值税:80 000÷(1+17%)×17%=11 623.93(元);应补城市维护建设税:11 623.93×7%=813.68(元);应补教育费附加:11 623.93×3%=348.72(元)。因补缴增值税、城建税及附加,应调减会计利润:12786.33元(11 623.93+813.68+348.72)。
6.公益性捐赠超过规定标准,超过部分不允许税前扣除;应纳税调整增加388334.36元。
税法允许扣除标准:(4 950 000+160 000-12 786.33)×12%=611 665.64(元);
超过标准部分:100 0000-611 665.64=388 334.36(元);
违反劳动法规定的罚款不允许税前扣除,应纳税调整增加180 000元(违约金允许税前扣除);
计提的固定资产减值准备金,不允许税前扣除,应作纳税调整增加250 000元。
7.发生的职工福利费超过税法规定标准,超过部分不允许税前扣除;
应纳税调整增加120 000元。
税法允许扣除标准:2 000 000×14%=280 000(元)
超过标准部分:400 000-280 000=120 000(元)
发生的职工教育经费超过税法规定标准,超过部分不允许税前扣除;
应纳税调整增加30 000元。
税法允许扣除标准:2 000 000×2.5%=50 000(元)
超过标准部分:80 000-50 000=30 000(元)
拨缴工会经费外发生的工会活动费,不允许税前扣除,应纳税调整增加40 000元;(拨缴工会经费未超过税法规定的标准,允许税前扣除)。
安置残疾人员的工资,税前可以加计扣除100%,应纳税调整减少190 000元。
8.股东借款未影响损益,不涉及企业所得税。
(二)应纳税所得额、应纳企业所得税额及应补(退)的企业所得税额应纳税所得额=4 950 000+160 000-12 786.33+200 000+905658.12-360 000+388 334.36+180 000+250 000+120 000+30 000+40 000-190 000=6 661 206.15(元)
应纳企业所得税额=6 661 206.15×25%=1 665 301.54(元)
应补企业所得税额=1 665 301.54-1 237 500=427 801.54(元)
(三)其他应补税额
1.边角布料销售
应补增值税:80 000÷(1+17%)×17%=11 623.93(元);
应补城市维护建设税:11 623.93×7%=813.68(元);
应补教育费附加:11 623.93×3%=348.72(元)。
2.股东借款到纳税年度终了,既不归还,又没用于生产经营,应视同分利,应代扣其“利息、股息、红利所得”的个人所得税
应补代扣的个人所得税:250 000×20%=50 000(元)。
你可能感兴趣的试题
A.全部由甲税务师事务所缴纳
B.全部由乙企业缴纳,但乙企业可以向甲税务师事务所提出赔偿要求
C.全部由乙企业缴纳,但乙企业可以向代理人丙提出赔偿要求
D.由乙企业缴纳罚款,由甲税务师事务所缴纳滞纳金
A.在3个月内申请办理注册登记的,经省、自治区、直辖市和计划单列市注册税务师管理中心审核后
B.已在税务师事务所执业满1年的,经省、自治区、直辖市和计划单列市注册税务师管理中心审核后
C.已在税务师事务所执业满2年的,经省、自治区、直辖市和计划单列市注册税务师管理中心审核后
D.已在税务师事务所执业满2年的,经省、自治区、直辖市和计划单列市注册税务师协会审核后
A.注册税务师是在我国境内依法取得注册税务师执业资格证书,从事涉税服务和鉴证业务的专业人员
B.注册税务师需要精通税收法律及财务会计制度
C.注册税务师应主动为纳税人、扣缴义务人提供相关涉税服务事宜
D.税务师事务所及注册税务师应当对其出具的鉴证报告及其他执业行为承担法律责任