简答题
中级财务管理
题号 #3911432
A公司2016年7月5日发行公司债券,每张面值1000元,票面年利率10%,4年期。要求:
(1)假定每年7月4日付息一次,到期按面值偿还。B公司2018年7月5日按每张1000元的价格购入该债券并持有至到期,计算该债券的持有至到期收益率。
(2)假定每年7月4日付息一次,到期按面值偿还。C公司2018年7月5日按每张1020元的价格购入该债券并持有至到期,计算该债券的持有至到期收益率。
(3)假定每年7月4日付息一次,到期按面值偿还。D公司2017年7月5日购入该债券并持有至到期,要求的必要报酬率为12%,计算该债券的价格低于多少时可以购入。
参考答案
暂无
答案解析
(1)由于该债券属于分期付息、到期还本的平价债券,所以,持有至到期收益率=票面利率=10%。
(2)NPV=1000×10%×(P/A,i,2)+1000×(P/F,i,2)-1020
当i=10%,NPV=1000×10%×(P/A,10%,2)+1000×(P/F,10%,2)-1020=-20(元)
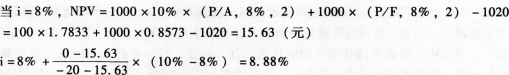
(3)债券的价值=1000 × 10%×(P/A,12%,3)+1000 ×(P/F,12%,3)
=100×2.4018+1000×0.7118=951.98(元)
因此当债券的价格低于951.98元时可以购入。
(2)NPV=1000×10%×(P/A,i,2)+1000×(P/F,i,2)-1020
当i=10%,NPV=1000×10%×(P/A,10%,2)+1000×(P/F,10%,2)-1020=-20(元)
(3)债券的价值=1000 × 10%×(P/A,12%,3)+1000 ×(P/F,12%,3)
=100×2.4018+1000×0.7118=951.98(元)
因此当债券的价格低于951.98元时可以购入。
你可能感兴趣的试题
1
A公司是一家零售商,正在编制8月份的预算,有关资料如下:
(1)预计的2016年7月31日资产负债表如下(单位:万元):
(2)销售收入预计:2016年7月份200万元,8月份220万元,9月份230万元。
(3)销售收现预计:销售当月收回60%,次月收回38%,其余2%无法收回(坏账)。
(4)采购付现预计:销售商品的80%在前一个月购入,销售商品的20%在当月购入;所购商品的进货款项,在购买的次月支付。
(5)预计8月份购置固定资产需支付60万元;全年折旧费216万元,每月的折旧费相同;除折旧外的其他管理费用均须用现金支付,预计8月份为26.5万元;8月末归还一年前借入的到期借款120万元。
(6)预计销售成本率75%。
(7)预计银行借款年利率10%,还款时支付利息。
(8)企业最低现金余额5万元;预计现金余额不足5万元时,在每月月初从银行借入,归还借款发生在月末,借款金额是1万元的整数倍。
(9)假设公司按月计提应计利息和坏账准备。
要求计算下列各项的8月份预算金额:
(1)销售收回的现金、进货支付的现金、本月新借入的银行借款;
(2)计算预计资产负债表中的现金、应收账款、应付账款、存货项目的金额;
(3)税前利润。
(1)预计的2016年7月31日资产负债表如下(单位:万元):
|
资产 |
金额 |
负债及所有者权益 |
金额 |
|
货币资金 |
22 |
短期借款 |
120 |
|
应收账款 |
76 |
应付账款 |
162 |
|
存货 |
132 |
应付利息 |
、11 |
|
固定资产 |
770 |
实收资本 |
700 |
|
|
|
未分配利润 |
7 |
|
资产总计 |
1000 |
负债及所有者权益总计 |
1000 |
(3)销售收现预计:销售当月收回60%,次月收回38%,其余2%无法收回(坏账)。
(4)采购付现预计:销售商品的80%在前一个月购入,销售商品的20%在当月购入;所购商品的进货款项,在购买的次月支付。
(5)预计8月份购置固定资产需支付60万元;全年折旧费216万元,每月的折旧费相同;除折旧外的其他管理费用均须用现金支付,预计8月份为26.5万元;8月末归还一年前借入的到期借款120万元。
(6)预计销售成本率75%。
(7)预计银行借款年利率10%,还款时支付利息。
(8)企业最低现金余额5万元;预计现金余额不足5万元时,在每月月初从银行借入,归还借款发生在月末,借款金额是1万元的整数倍。
(9)假设公司按月计提应计利息和坏账准备。
要求计算下列各项的8月份预算金额:
(1)销售收回的现金、进货支付的现金、本月新借入的银行借款;
(2)计算预计资产负债表中的现金、应收账款、应付账款、存货项目的金额;
(3)税前利润。
2
某企业本月生产甲、乙两种产品,其中甲产品技术工艺过程较为简单,生产批量较大;乙产品工艺过程较为复杂,生产批量较小。其他有关资料见下表:
假设经作业分析,该企业根据各项作业的成本动因性质设立了机器调整准备、质量检验、设备维修、生产订单、材料订单、生产协调等六个作业成本中心;各作业成本中心的作业成本(制造费用)、成本动因和作业量等有关资料见下表:
要求:
(1)采用传统成本计算法计算甲、乙两种产品单位产品应分配的制造费用及单位成本。
(2)采用作业成本计算法计算甲、乙两种产品单位产品应分配的制造费用及单位成本。
(3)针对两种成本计算方法,对甲、乙单位产品应分配的制造费用及单位成本的差异进行原因分析。
|
项目 |
甲产品 |
乙产品 |
|
产量(件) |
8000 |
4000 |
|
单位产品直接材料成本(元) |
1O |
15 |
|
直接人工工时(小时) |
180000 |
20000 |
|
单位产品直接人工成本(元) |
24 |
28 |
|
制造费用总额(元) |
490000 |
|
|
|
作业成本 |
|
作业量 |
||
|
作业中心 |
(制造费用)(元) |
成本动因 |
甲产品 |
乙产品 |
合计 |
|
机器调整准备 |
50000 |
准备次数 |
300 |
200 |
500 |
|
质量检验 |
72000 |
检验次数 |
120 |
60 |
180 |
|
设备维修 |
48000 |
维修工时 |
1400 |
1000 |
2400 |
|
生产订单 |
176000 |
订单份数 |
/ 400 |
40 |
440 |
|
材料订单 |
96000 |
订单份数 |
90 |
70 |
160 |
|
生产协调 |
48000 |
协调次数 |
160 |
80 |
240 |
|
合计 |
490000 |
|
|||
(1)采用传统成本计算法计算甲、乙两种产品单位产品应分配的制造费用及单位成本。
(2)采用作业成本计算法计算甲、乙两种产品单位产品应分配的制造费用及单位成本。
(3)针对两种成本计算方法,对甲、乙单位产品应分配的制造费用及单位成本的差异进行原因分析。
3
甲公司生产A、B、C三种产品,三种产品共用一条生产线,该生产线每月生产能力为12800机器小时,目前已经满负荷运转,为使公司利润最大,公司正在研究如何调整三种产品的生产结构,相关资料如下:
(1)公司每月固定制造费用为400000元,每月固定管理费用为247500元,每月固定销售费用为300000元。
(2)三种产品当前的产销数据如下表所示:
(3)公司销售部门预测,产品A还有一定的市场空间,按照目前的市场情况,每月销售量可以达到2000件,产品B和产品C的销量不受限制,生产部门提出,产品B受技术工人数量的限制,每月最多可以生产1500件,产品A和产品C的产量不受限制。
要求:
(1)计算当前A、B、C三种产品的边际贡献总额、加权平均边际贡献率、综合保本点的销售额。
(2)计算调整生产结构后A、B、C三种产品的产量、边际贡献总额、甲公司每月的税前利润增加额。
(1)公司每月固定制造费用为400000元,每月固定管理费用为247500元,每月固定销售费用为300000元。
(2)三种产品当前的产销数据如下表所示:
|
项目 |
产品A |
产品B |
产品C |
|
每月产销量(件) |
1400 |
1000 |
1200 |
|
销售单价(元) |
600 |
900 |
800 |
|
单位变动成本(元) |
400 |
600 |
450 |
|
生产单位产品所需机器工时(小时) |
2 |
4 |
5 |
要求:
(1)计算当前A、B、C三种产品的边际贡献总额、加权平均边际贡献率、综合保本点的销售额。
(2)计算调整生产结构后A、B、C三种产品的产量、边际贡献总额、甲公司每月的税前利润增加额。