简答题
中级财务管理
题号 #3911520
某企业2016.年计划全年的A种材料的需求量为3600公斤,材料单价为10元,预计一次采购费用为25元,单位材料的年储存成本为单位材料购进成本的20%,单位材料缺货损失为4元,交货时间为10天。一年按360天计算。交货期内的材料需要量及其概率分布如下表所示:
交货期内的材料需要量及其概率分布表
| 需要量(公斤) |
70 |
80 |
90 |
100 |
110 |
120 |
130 |
|
概率 |
0.01 |
0.04 |
0.20 |
0.50 |
0.20 |
0.04 |
0.01 |
(1)计算材料的经济订货批量;
(2)计算达到经济订货批量时相关的总成本(不含保险储备相关成本);
(3)计算全年最佳订货次数;
(4)计算设置20公斤保险储备量时与保险储备量相关的总成本,以及此时的再订货点。
参考答案
暂无
答案解析
(1)EOQ=(2KD/KC)1/2=[2×3600×25/(10×20%)]1/2=300(公斤)
(2)TC(Q)=(2KDKC)1/2=(2×25×3600×10×20%)1/2=600(元)
(3)全年最佳订货次数=3600/300=12(次)
(4)设置20公斤的保险储备量,则再订货点(即交货期内的材料供应量)=平均交货期
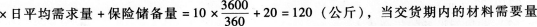
小于或等于120公斤时,不会发生缺货,只有当交货期内的材料需要量大于120公斤时,才会发生缺货。
缺货量的期望值=(130-120)×0.01=0.1(公斤)
与保险储备量相关的总成本=全年保险储备的变动储存成本+全年缺货损失=20×10×20%+12×0.1×4=44.8(元)。
(2)TC(Q)=(2KDKC)1/2=(2×25×3600×10×20%)1/2=600(元)
(3)全年最佳订货次数=3600/300=12(次)
(4)设置20公斤的保险储备量,则再订货点(即交货期内的材料供应量)=平均交货期
小于或等于120公斤时,不会发生缺货,只有当交货期内的材料需要量大于120公斤时,才会发生缺货。
缺货量的期望值=(130-120)×0.01=0.1(公斤)
与保险储备量相关的总成本=全年保险储备的变动储存成本+全年缺货损失=20×10×20%+12×0.1×4=44.8(元)。
你可能感兴趣的试题
3
A公司的2015年度财务报表主要数据如下:
单位:万元
该公司适用的所得税税率为25%,股利支付率为60%,假设债务资本均为5年期、每年付息一次的平价债券。该公司股票2015年12月31日的市盈率为20倍,股利的固定增长率为3.73%。
要求:
(1)计算该公司2015年的净利润、每股收益和每股股利;
(2)计算该公司2015年12月31日的每股市价;
(3)计算该公司的普通股资本成本、债券资本成本和加权平均资本成本(按账面价值权数计算);
(4)假设该公司为了扩大业务,2016年需要新增资本2000万元,追加资本有两种方式筹集:全部通过增发普通股或全部通过银行长期借款筹集。如果增发普通股筹集,预计每股发行价格为20元;如果通过长期借款筹集,长期借款的年利率为6%。假设A公司固定的经营成本和费用可以维持在2015年每年1600万元的水平不变,变动成本率也可以维持2015年50%的水平不变。
计算:
①两种追加筹资方式的每股收益无差别点的销售收入及此时的每股收益。
②两种追加筹资方式在每股收益无差别点时的经营杠杆系数和财务杠杆系数。
③若预计2016年追加筹资后的销售增长率为20%,依据每股收益的高低确定应采用何种筹资方式。
单位:万元
| 营业收入 |
4000 |
|
息税前利润 |
400 |
|
利息支出 |
100 |
|
股东权益(400万股,每股面值1元) |
2000 |
|
权益乘数 |
2 |
要求:
(1)计算该公司2015年的净利润、每股收益和每股股利;
(2)计算该公司2015年12月31日的每股市价;
(3)计算该公司的普通股资本成本、债券资本成本和加权平均资本成本(按账面价值权数计算);
(4)假设该公司为了扩大业务,2016年需要新增资本2000万元,追加资本有两种方式筹集:全部通过增发普通股或全部通过银行长期借款筹集。如果增发普通股筹集,预计每股发行价格为20元;如果通过长期借款筹集,长期借款的年利率为6%。假设A公司固定的经营成本和费用可以维持在2015年每年1600万元的水平不变,变动成本率也可以维持2015年50%的水平不变。
计算:
①两种追加筹资方式的每股收益无差别点的销售收入及此时的每股收益。
②两种追加筹资方式在每股收益无差别点时的经营杠杆系数和财务杠杆系数。
③若预计2016年追加筹资后的销售增长率为20%,依据每股收益的高低确定应采用何种筹资方式。