判断题
中级财务管理
题号 #3911620
使用投资报酬率考核投资中心的业绩,便于不同部门之间的比较,但可能会引起部门经理投资决策的次优化。( )
参考答案
1
答案解析
【解析】投资报酬率是相对指标,因此,便于不同部门之间的比较。投资报酬率指标的不足是部门经理会放弃高于公司资本成本而低于目前部门投资报酬率的机会,或者减少现有的投资报酬率较低但高于公司资本成本的某些资产。
你可能感兴趣的试题
2
某公司2011~2015年甲产品实际销售量资料如下表:
要求:
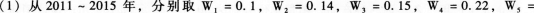
0.39。采用加权平均法预测该公司2016年的销售量。
(2)采用两期移动平均法预测该公司2015年和2016年的销售量。
(3)结合(2)的结果,取平滑指数0.46,采用指数平滑法预测该公司2016年的销售量。
(4)结合(3)的结果,预计2016年单位甲产品的制造成本为200元,期间费用总额为8005元,该产品适用的消费税税率为5%,成本费用利润率必须达到20%,根据上述资料,运用全部成本费用加成定价法计算单位甲产品的销售价格。
(5)结合(3)的结果,预计2016年单位甲产品的制造成本为200元,期间费用总额为8005元,该产品适用的消费税税率为5%,根据上述资料,运用保本点定价法计算单位甲产品的销售价格。
| 年度 |
2011 |
2012 |
2013 |
2014 |
2015 |
|
销售量(吨) |
1200 |
1350 |
1840 |
1960 |
1250 |
0.39。采用加权平均法预测该公司2016年的销售量。
(2)采用两期移动平均法预测该公司2015年和2016年的销售量。
(3)结合(2)的结果,取平滑指数0.46,采用指数平滑法预测该公司2016年的销售量。
(4)结合(3)的结果,预计2016年单位甲产品的制造成本为200元,期间费用总额为8005元,该产品适用的消费税税率为5%,成本费用利润率必须达到20%,根据上述资料,运用全部成本费用加成定价法计算单位甲产品的销售价格。
(5)结合(3)的结果,预计2016年单位甲产品的制造成本为200元,期间费用总额为8005元,该产品适用的消费税税率为5%,根据上述资料,运用保本点定价法计算单位甲产品的销售价格。