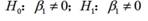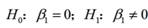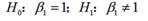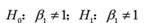单选题 发布证券研究报告业务(证券分析师) 题号 #3925243 一元线性回归模型中,回归估计的标准误差越小,表明投资组合的样本回归线的离差程度( )。 A.越大 B.不确定 C.相等 D.越小 收起答案及解析 进入在线模考 参考答案 D 答案解析 D, 估计标准误差是说明实际值与其估计值之间相对偏离程度的指标,所以,回归估计的标准误差越小,表明投资组合的样本回归线的离差程度越小。 你可能感兴趣的试题 1 经检验后,若多元回归模型中的一个解释变量是另一个解释变量的0.95倍,则该模型中存在( )。 A.多重共线性B.异方差C.自相关D.非正态性 查看解析 → 2 显著性检验方法中的f检验方法,其原假设和备择假设分别是( )。 A.B.C.D. 查看解析 → 3 为了检验多元线性回归模型中被解释变量与所有解释变量之间线性关系在总体上是否显著,应该采用( )。 A.t检验B.OLSC.逐个计算相关系数D.F检验 查看解析 →