简答题
案例分析
题号 #3940635
背景材料:某拟建生产项目,建设期为2年,运营期为6年。设计年产54万件某种轻工产品,每件售价100元。运营期第1年达产60% ,第2年达产90% ,以后各年均达产100%。其他基础数据见表1.1 所示。
表1.1 某建设项目财务评价基础数据表 单位:万元
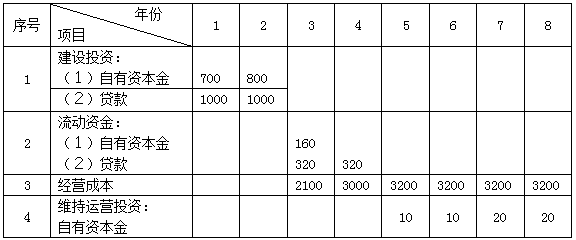
有关说明如下:
1.建设投资总额3500 万元中有540 万元形成无形资产,其余形成固定资产。建设投资贷款年利率为6%。固定资产使用年限为10年,直线法折旧,残值率为4% ,余值在项目运营期末一次收回。
2.流动资金贷款年利率为4%。流动资金在项目运营期期末一次收回并偿还贷款本金。
3.无形资产在运营期内均匀摊人成本。
4.建设投资贷款本金在运营期的前4 年每年等额偿还,利息照付。
5.当地政府考虑该项目对当地经济拉动作用,在项目运营期前两年每年给予500 万元补贴,补贴收入不计所得税。
6.维持运营投资按费用化处理,不考虑增加固定资产,无残值。
7.营业税金及附加税率为6% ,所得税税率为25 %
8.基准收益率15%。
9.设经营成本的75%为可变成本。
问题:
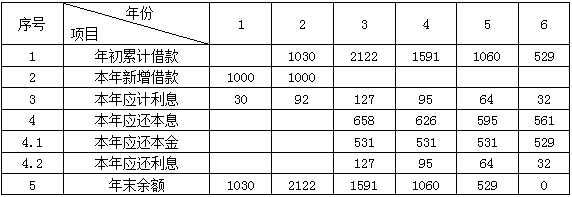
1.编制该项目建设投资贷款还款付息计划表
2.列式计算融资后年折旧费、无形资产摊销费、第6 年总成本费用。
3.列式计算第6 年所得税、净利润、息税前利润、息税折旧摊销前利润;并利用第6 年的数据计算该项目总投资收益率、资本金净利润率、利息备付率、偿债备付率。
4.计算第6 年产量盈亏平衡点、价格盈亏平衡点和平衡点生产能力利用率。
参考答案
暂无
答案解析
问题1:
建设投资贷款借款还本付息计划表 单位:万元
问题2 :
融资后年折旧费=(建设投资总额+贷款利息一无形资产)× ( 1-残值率)÷折旧年限=( 3500+122-540 ) ×( 1-4% ) ÷10 = 296 万元
摊销费=无形资产总额÷摊销年限=540÷6=90万元
第6年总成本费用=经营成本十折旧+摊销+建设投资利息支出+流动资金借款利息+维持运营投资=3200 + 296 + 90 + 32 + ( 320 + 320 ) ×4 % + 10 = 3653.6万元
问题3:
第6 年所得税=(营业收人-营业税金及附加-总成本费用+补贴收入-弥补以前年度亏损)×所得税税率=[54×100×(1-6%)-3653.6]×25 % = 355.6 万元
第6年净利润=营业收人一营业税金及附加一总成本费用+补贴收人一所得税=54 × 100× (1-6%)-3653.6-355.6 = 1066.8 万元
第6 年息税前利润=利润总额+利息支出=营业收入一营业税金及附加一总成本费用+补贴收入+建设投资利息支出+流动资金借款利息=54×100×(1-6%)-3653.6 +32+ 640×4 % = 1480 万元
第6年息税折旧摊销前利润=利润总额+利息支出+折旧+摊销=营业收入一营业税金及附加一总成本费用+补贴收人+建设投资利息支出+流动资金借款利息+折旧+摊销
=54×100×(1-6%)-3653.6+32+640×4% +296+90=1866 万元
总投资收益率(ROI)= ×100% = 1480/(3500+122+800 ) ×100 % = 33.47%
资本金利润率(ROE )= ×100 % = 1066.8/(1500+160)×100% = 64.27 %
利息备付率(ICR) = 1480/( 32 + 640×4 % ) = 25.52
尝债备付率(DSCR)=(1866-355.6)/(529 +58) = 2.57
问题4 :
第6 年的可变成本(CvxQ )为3200×75%=2400万元,固定成本(F )为3653.6-2400=1253.6万元,单位产品可变成本(Cv)为2400/54 = 44.4 元/件
产量盈亏平衡点(或盈亏平衡产量)Q’=1253.6/[100×(1-6%)-44)=25 . 1万件
价格盈亏平衡点(或盈亏平衡价格)P’=3653.6/[54×(1-6%)] =72.0元/件
平衡点生产能力利用率=25.1/54×100%=46.5%
建设投资贷款借款还本付息计划表 单位:万元
问题2 :
融资后年折旧费=(建设投资总额+贷款利息一无形资产)× ( 1-残值率)÷折旧年限=( 3500+122-540 ) ×( 1-4% ) ÷10 = 296 万元
摊销费=无形资产总额÷摊销年限=540÷6=90万元
第6年总成本费用=经营成本十折旧+摊销+建设投资利息支出+流动资金借款利息+维持运营投资=3200 + 296 + 90 + 32 + ( 320 + 320 ) ×4 % + 10 = 3653.6万元
问题3:
第6 年所得税=(营业收人-营业税金及附加-总成本费用+补贴收入-弥补以前年度亏损)×所得税税率=[54×100×(1-6%)-3653.6]×25 % = 355.6 万元
第6年净利润=营业收人一营业税金及附加一总成本费用+补贴收人一所得税=54 × 100× (1-6%)-3653.6-355.6 = 1066.8 万元
第6 年息税前利润=利润总额+利息支出=营业收入一营业税金及附加一总成本费用+补贴收入+建设投资利息支出+流动资金借款利息=54×100×(1-6%)-3653.6 +32+ 640×4 % = 1480 万元
第6年息税折旧摊销前利润=利润总额+利息支出+折旧+摊销=营业收入一营业税金及附加一总成本费用+补贴收人+建设投资利息支出+流动资金借款利息+折旧+摊销
=54×100×(1-6%)-3653.6+32+640×4% +296+90=1866 万元
总投资收益率(ROI)= ×100% = 1480/(3500+122+800 ) ×100 % = 33.47%
资本金利润率(ROE )= ×100 % = 1066.8/(1500+160)×100% = 64.27 %
利息备付率(ICR) = 1480/( 32 + 640×4 % ) = 25.52
尝债备付率(DSCR)=(1866-355.6)/(529 +58) = 2.57
问题4 :
第6 年的可变成本(CvxQ )为3200×75%=2400万元,固定成本(F )为3653.6-2400=1253.6万元,单位产品可变成本(Cv)为2400/54 = 44.4 元/件
产量盈亏平衡点(或盈亏平衡产量)Q’=1253.6/[100×(1-6%)-44)=25 . 1万件
价格盈亏平衡点(或盈亏平衡价格)P’=3653.6/[54×(1-6%)] =72.0元/件
平衡点生产能力利用率=25.1/54×100%=46.5%