简答题
案例分析
题号 #3944137
某拟建项目,建设期2年,运营期6年。运营期第1年达产率60%,以后各年达产率均为100%。相关基础数据见下表:
表1.1相关基础数据表(单位:万元1
|
项目 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
建设投资(自有) |
700 |
800 |
|
|
|
|
|
|
|
建设投资(借款) |
1000 |
1000 |
|
|
|
|
|
|
|
流动资金(自有) |
|
|
100 |
|
|
|
|
|
|
流动资金(借款) |
|
|
100 |
100 |
|
|
|
|
|
营业收入 |
|
|
2800 |
5400 |
5400 |
5400 |
5400 |
5400 |
|
经营成本 |
|
|
2100 |
3200 |
3200 |
3200 |
3200 |
3200 |
|
固资折旧 |
|
|
298.85 |
298.85 |
298.85 |
298.85 |
298.85 |
298.85 |
|
无形摊销 |
|
|
90 |
90 |
90 |
90 |
90 |
90 |
|
维持投资(自有) |
|
|
|
10 |
10 |
10 |
20 |
20 |
2.流动资金借款年利率4%(半年计息一次),于每年年末付息。
3.营业税金及附加为5%,所得税税率25%。
4.当地政府在项目运营期前2年每年给予500万元补贴,补贴收入不计所得税。
5.维持运营投资按费用化处理。
问题:
1.列式计算建设期利息、固定资产投资总额和运营期末固定资产余值。
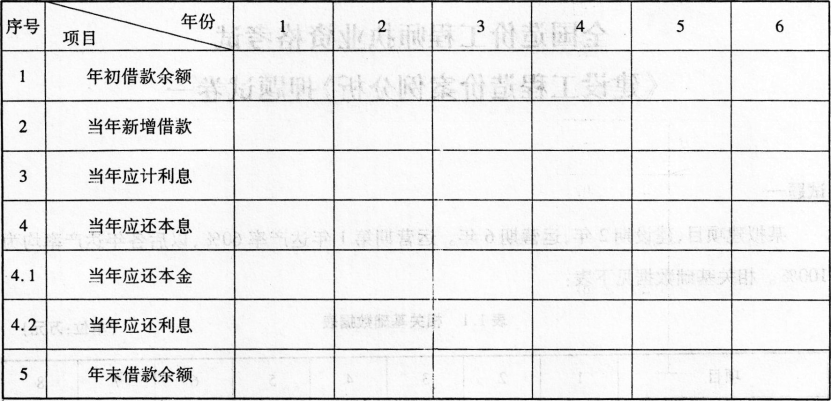
2.编制建设投资借款还本付息计划表,已知(P/A,6%,4)=3.4651
3.列式计算运营期第2年的净现金流量。
4.假设与该项目相关的另一个项目的所得税前财务净现值为1000万元。当投资额减少10%时,财务净现值增加250万元;当产品单价降低5%时,财务净现值减少200万元;当年经营成本增加20%时,财务净现值减少600万元。
试计算该相关项目的投资额、产品单价和年经营成本三个因素对财务净现值指标的敏感系数和年经营成本的临界点,并对三个因素的敏感性进行排序。(填表及其他计算结果均保留2位小数)
参考答案
暂无
答案解析
1.(1)1000×6%/2=30(万元)
(1000+30)×6%+1000×6%/2=91.8(万元)
合计:30+91.8=121.80(万元)
(2)700+800+2000+121.8=3621.80(万元)
(3)3621.8-90×6-295.85×6=1306.70(万元)
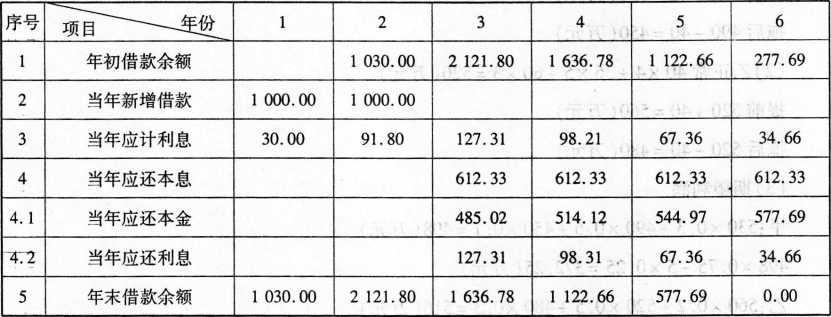
2.
表1.2建设投资借款还本付息计划表(单位:万元)
3.(1)5400+500=5900.00(万元)
(2)(1+4%/2)×2-1=4.04%
514.12+98.21+200×4.04%+3200+5400×5%+10+(5400×95%-3200-295.85-90-98.21-200×4.04%-10)×25%=4457.38(万元)
(3)5900-4457.38=1442.62(万元)
4.(1)250/1000/(-10%)=-2.50
(-200)/1000/(-5%)=4.00
(-600)/1000/20%=-3.00
(2)×/20%=1000/600×=33.33%
(3)敏感性由大到小的顺序:单价—年经营成本—投资额。
(1000+30)×6%+1000×6%/2=91.8(万元)
合计:30+91.8=121.80(万元)
(2)700+800+2000+121.8=3621.80(万元)
(3)3621.8-90×6-295.85×6=1306.70(万元)
2.
表1.2建设投资借款还本付息计划表(单位:万元)
3.(1)5400+500=5900.00(万元)
(2)(1+4%/2)×2-1=4.04%
514.12+98.21+200×4.04%+3200+5400×5%+10+(5400×95%-3200-295.85-90-98.21-200×4.04%-10)×25%=4457.38(万元)
(3)5900-4457.38=1442.62(万元)
4.(1)250/1000/(-10%)=-2.50
(-200)/1000/(-5%)=4.00
(-600)/1000/20%=-3.00
(2)×/20%=1000/600×=33.33%
(3)敏感性由大到小的顺序:单价—年经营成本—投资额。
你可能感兴趣的试题
2
A拟建项目有关估算和预测的数据如下:
1.建设期为2年,运营期8年。
2.建设投资5000万元,其中银行借款2200万元,在建设期每年借人1100万元,年利率5.98%;建设期每年年末只付息不还本,在运营期前4年按照等额还本、利息照付的方法于每年年末还本付息。
3.流动资金900万元为自有资金。
4.建设投资形成无形资产500万元和其他资产100万元。无形资产在运营期8年中均匀摊人成本;其他资产在运营期前5年均匀摊人成本;固定资产使用年限为10年,残值200万元,直线法折旧。
5.项目运营期的经营成本见下表:
问题:(填表取整,其他计算结果保留2位小数)
1.计算A项目建设期利息、固定资产折旧费、无形资产摊销费和其他资产摊销费。
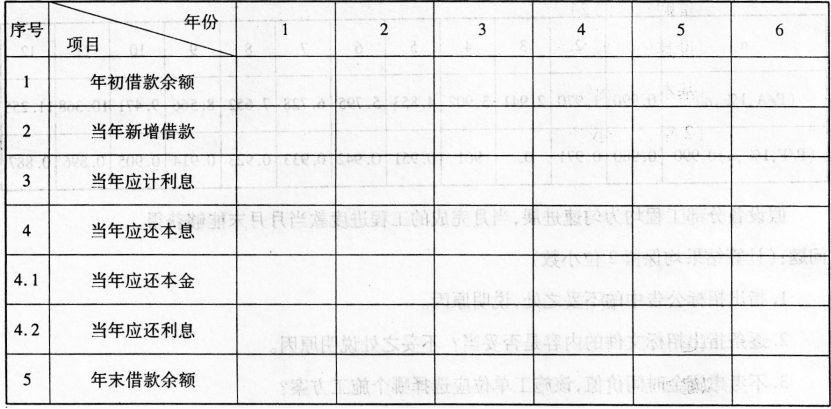
2.编制A项目借款还本付息计划表和总成本费用估算表。
3.与A项目相配套的B项目的净现金流量如下,列表计算B项目的财务净现值为多少?
1.建设期为2年,运营期8年。
2.建设投资5000万元,其中银行借款2200万元,在建设期每年借人1100万元,年利率5.98%;建设期每年年末只付息不还本,在运营期前4年按照等额还本、利息照付的方法于每年年末还本付息。
3.流动资金900万元为自有资金。
4.建设投资形成无形资产500万元和其他资产100万元。无形资产在运营期8年中均匀摊人成本;其他资产在运营期前5年均匀摊人成本;固定资产使用年限为10年,残值200万元,直线法折旧。
5.项目运营期的经营成本见下表:
|
项目 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
经营成本 |
1960 |
2800 |
2800 |
2800 |
2800 |
2800 |
2800 |
2800 |
1.计算A项目建设期利息、固定资产折旧费、无形资产摊销费和其他资产摊销费。
2.编制A项目借款还本付息计划表和总成本费用估算表。
3.与A项目相配套的B项目的净现金流量如下,列表计算B项目的财务净现值为多少?
|
年份 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
净现金流(万元) |
-100 |
-100 |
60 |
60 |
60 |
60 |
100 |
|
折现系数 |
0.909 |
0.826 |
0.751 |
0.683 |
0.621 |
0.564 |
0.513 |