简答题
案例分析
题号 #3944143
某地拟新建一个制药项目。根据预可行性研究提供的工艺设备清单和询价资料,估算该项目主厂房设备投资约4200万元,主厂房的建筑工程费占设备投资的18%,安装工程费占设备投资的12%,其他工程费用按设备(含安装)和厂房投资系数法进行估算,有关系数见表1。上述各项费用均形成企业固定资产。
其他工程费用系数表
|
辅助工程 |
公用工程 |
服务性工程 |
环境保护工程 |
总图运输工程 |
工程建设其他费 |
|
9% |
12% |
0.7% |
2.8% |
1.5% |
32% |
基本预备费率为10%。建设期2年,建设投资第1年投入60%,第2年投入40%。
本项目的资金来源为自有资金和贷款,贷款本金为6000万元,年利率为6%。每年贷款比例与建设资金投人比例相同,且在各年年中均衡发放。与银行约定,从生产期的第1年开始,按5年等额还本付息方式还款。固定资产折旧年限为8年,按平均年限法计算折旧,预计净残值率为5%,在生产期末回收固定资产余值。
项目生产期为8年,流动资金总额为500万元,全部源于自有资金。生产期第1年年初投入流动资金总额的30%,其余70%于该年年末投入。流动资金在计算期末全部回收。预计生产期各年的经营成本均为2000万元(不含增值税进项税额),销售收入(不含增值税销项税额)在生产期第1年为4000万元,第2—8年均为5500万元。营业税金及附加占销售收入的比例为5%,所得税率为33%,行业基准收益率ic=15%。
问题:
1.估算该项目的建设投资。
2.计算建设期贷款利息以及还款期第1年的还本额和付息额。
3.计算固定资产净残值、各年折旧额(要求列出计算式)。
4.编制项目投资现金流量表(将相关数据直接填入答题卡附表1中。计算项目投资税后财务净现值。并评价本项目在财务上是否可行。(不考虑借款在折旧和残值中的影响)
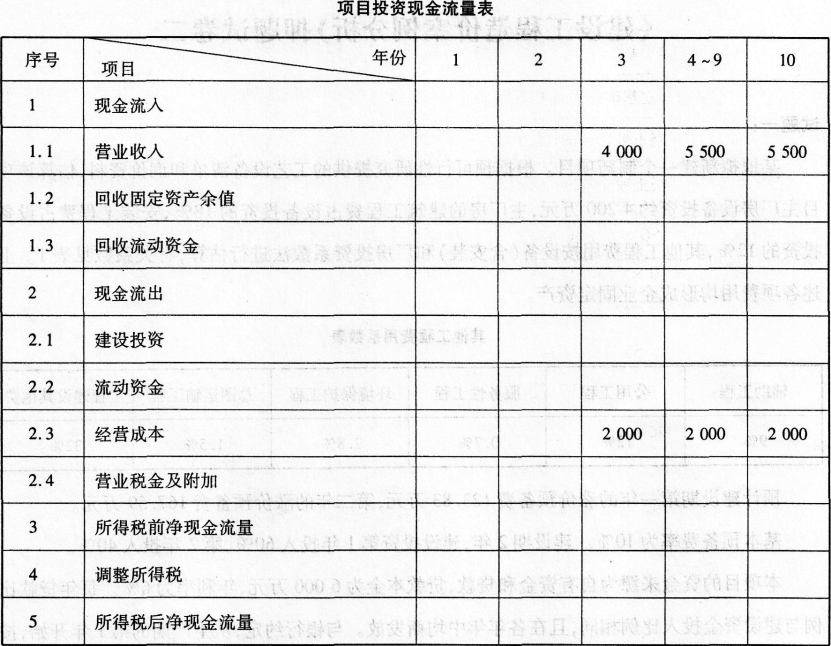
说明:计算调整所得税时,不考虑融资对资产的影响。
参考答案
暂无
答案解析
1.(1)主厂房的建筑工程费=4200×18%=756(万元)
主厂房的安装工程费=4200×12%=504(万元)
主厂房的工程费用=4200+756+504=5460(万元)
(2)其他工程的工程费用=5460×(9%+12%+0.7%+2.8%+1.5%)=1419.6(万元)
(3)工程费用=5460+1419.6=6879.6(万元)
(4)工程建设其他费用=5460×32%=1747.2(万元)
(5)基本预备费=(6879.6+1747.2)×10%=862.68(万元)
涨价预备费=123.83+167.59=291.42(万元)
(6)建设投资=6879.6+1747.2+862.68+291.42=9780.9(万元)
2.(1)第一年建设期贷款利息=(6000×60%)÷2×6%=108(万元)
第二年建设期利息=(6000×60%+108+6000×40%÷2)×6%=294.48(万元)
建设期贷款利息=108+294.48=402.48(万元)
(2)每年还本付息额=6402.48×(A/P,6%,5)=1519.95(万元)
还款期第一年付息=6402.48×6%=384.15(万元)
还款期第一年还本=1519.95-384.15=1135.80(万元)
3.固定资产原值=建设投资+建设期利息=9780.9+402.48=10183.38(万元)
净残值=10183.38×5%=509.17(万元)
采用平均年限法,则年折旧额=(10183.38-509.17)÷8=1209.28(万元)
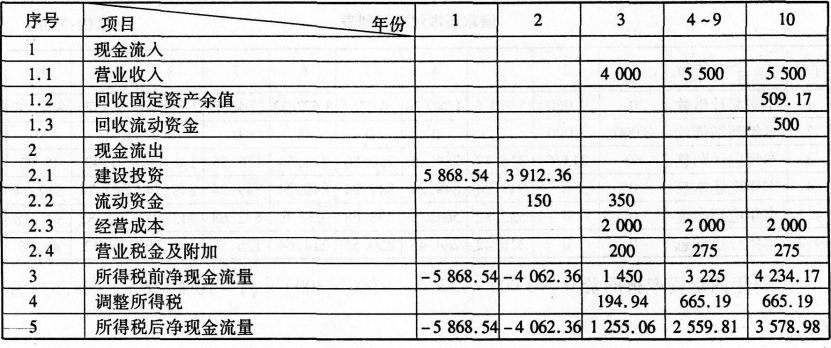
4.(1)
附表1项目投资现金流量表
其中:
①建设投资建设期第1年投人=9780.9×60%=5868.54(万元);
建设期第2年投入=9780.9×40%=3912.36(万元)。
②流动资金生产期第1年年初投入=500×30%=150(万元),填入表中第2年一格;
生产期第1年年末投入=500-150=350(万元),填入表中第3年一格。
③营业税金及附加=销售收入×5%
④调整所得税=息税前利润×所得税率=(销售收入-经营成本-折旧-营业税金及附加)×所得税率
以生产期第1年为例,其他依此类推:
调整所得税=(4000-2000-1209.28-200)×33%=194.94(万元)
(2)利用公式FNPV=∑(CI-C0),(1+ic)-t,查复利系数表得:
项目税后财务净现值=-5868.54×(P/F,15%,1)-4062.36×(P/F,15%,2)+1255.06×(P/F,15%,3)+2559.81×(P/A,15%,6)×(P/F,15%,3)+3578.98×(P/F,15%,10)=-95.31(万元)
因FNPV≤0,所以该项目在财务上不可行。
主厂房的安装工程费=4200×12%=504(万元)
主厂房的工程费用=4200+756+504=5460(万元)
(2)其他工程的工程费用=5460×(9%+12%+0.7%+2.8%+1.5%)=1419.6(万元)
(3)工程费用=5460+1419.6=6879.6(万元)
(4)工程建设其他费用=5460×32%=1747.2(万元)
(5)基本预备费=(6879.6+1747.2)×10%=862.68(万元)
涨价预备费=123.83+167.59=291.42(万元)
(6)建设投资=6879.6+1747.2+862.68+291.42=9780.9(万元)
2.(1)第一年建设期贷款利息=(6000×60%)÷2×6%=108(万元)
第二年建设期利息=(6000×60%+108+6000×40%÷2)×6%=294.48(万元)
建设期贷款利息=108+294.48=402.48(万元)
(2)每年还本付息额=6402.48×(A/P,6%,5)=1519.95(万元)
还款期第一年付息=6402.48×6%=384.15(万元)
还款期第一年还本=1519.95-384.15=1135.80(万元)
3.固定资产原值=建设投资+建设期利息=9780.9+402.48=10183.38(万元)
净残值=10183.38×5%=509.17(万元)
采用平均年限法,则年折旧额=(10183.38-509.17)÷8=1209.28(万元)
4.(1)
附表1项目投资现金流量表
其中:
①建设投资建设期第1年投人=9780.9×60%=5868.54(万元);
建设期第2年投入=9780.9×40%=3912.36(万元)。
②流动资金生产期第1年年初投入=500×30%=150(万元),填入表中第2年一格;
生产期第1年年末投入=500-150=350(万元),填入表中第3年一格。
③营业税金及附加=销售收入×5%
④调整所得税=息税前利润×所得税率=(销售收入-经营成本-折旧-营业税金及附加)×所得税率
以生产期第1年为例,其他依此类推:
调整所得税=(4000-2000-1209.28-200)×33%=194.94(万元)
(2)利用公式FNPV=∑(CI-C0),(1+ic)-t,查复利系数表得:
项目税后财务净现值=-5868.54×(P/F,15%,1)-4062.36×(P/F,15%,2)+1255.06×(P/F,15%,3)+2559.81×(P/A,15%,6)×(P/F,15%,3)+3578.98×(P/F,15%,10)=-95.31(万元)
因FNPV≤0,所以该项目在财务上不可行。
你可能感兴趣的试题
3
某企业拟兴建一项工业生产项目。同行业同规模的已建类似项目工程造价结算资料见表4.1。
表4.1
表4.1中,A生产车间的进口设备购置费为16430万元人民币,其余为国内配套设备费;在进口没备购置费中,设备货价(离岸价)为1200万美元(1美元=8.3元人民币),其余为其他从属费用和国内运杂费。
问题:
1.类似项目建筑工程费用所含的人工费、材料费、机械费和综合税费占建筑工程造价的比例分别为13.5%、61.7%、9.3%、15.5%,因建设时间、地点、标准等不同,相应的价格调整系数分别为1.36、1.28、1.23、1.18;拟建项目建筑工程中的附属工程工程量与类似项目附属工程工程量相比减少了20%,其余工程内容不变。
试计算建筑工程造价综合差异系数和拟建项目建筑工程总费用。
2.试计算进口设备其他从属费用和国内运杂费占进口设备购置费的比例。
3.拟建项目A生产车间的主要生产设备仍为进口设备,但设备货价(离岸价)为1100万美元(1美元=7.2元人民币);进口设备其他从属费用和国内运杂费按已建类似项目相应比例不变;国内配套采购的设备购置费综合上调25%。A生产车间以外的其他主要生产项目、辅助生产项目和附属工程的设备购置费均上调10%。
试计算拟建项目A生产车间的设备购置费、主要生产项目设备购置费和拟建项目设备购置总费用。
4.假设拟建项目的建筑工程总费用为30000万元,设备购置总费用为40000万元;安装工程总费用按表4.1中数据综合上调15%;工程建设其他费用为工程费用的20%;基本预备费费率为5%;拟建项目的建设期为2年,每年静态投资额相等,年均涨价率为10%(静态投资估算年份至开工年份为1年)。
试计算拟建项目建设投资的各个组成部分,并编制建设投资估算表。(计算过程和结果均保留两位小数)
表4.1
|
|
|
工程结算费用(万元) |
||||
|
序号 |
工程和费用名称 |
建筑工程 |
设备购置 |
安装工程 |
其他费用 |
合计 |
|
|
主要生产项目 |
11664.00 |
26050.00 |
7166.00 |
|
44880.00 |
|
1 |
A生产车间 |
5050.00 |
17500.00 |
4500.00 |
|
27050.00 |
|
2 |
B生产车间 |
3520.00 |
4800.00 |
1880.00 |
|
10200.00 |
|
3 |
C生产车间 |
3094.00 |
3750.00 |
786.O0 |
|
7680.00 |
|
|
辅助生产项目 |
5600.oo |
5680.00 |
470.00 |
|
11750.00 |
|
|
附属工程 |
4470.00 |
600.oo |
280.00 |
|
5350.00 |
|
|
工程费用合计 |
21734.00 |
32330.00 |
7916.00 |
|
61980.00 |
问题:
1.类似项目建筑工程费用所含的人工费、材料费、机械费和综合税费占建筑工程造价的比例分别为13.5%、61.7%、9.3%、15.5%,因建设时间、地点、标准等不同,相应的价格调整系数分别为1.36、1.28、1.23、1.18;拟建项目建筑工程中的附属工程工程量与类似项目附属工程工程量相比减少了20%,其余工程内容不变。
试计算建筑工程造价综合差异系数和拟建项目建筑工程总费用。
2.试计算进口设备其他从属费用和国内运杂费占进口设备购置费的比例。
3.拟建项目A生产车间的主要生产设备仍为进口设备,但设备货价(离岸价)为1100万美元(1美元=7.2元人民币);进口设备其他从属费用和国内运杂费按已建类似项目相应比例不变;国内配套采购的设备购置费综合上调25%。A生产车间以外的其他主要生产项目、辅助生产项目和附属工程的设备购置费均上调10%。
试计算拟建项目A生产车间的设备购置费、主要生产项目设备购置费和拟建项目设备购置总费用。
4.假设拟建项目的建筑工程总费用为30000万元,设备购置总费用为40000万元;安装工程总费用按表4.1中数据综合上调15%;工程建设其他费用为工程费用的20%;基本预备费费率为5%;拟建项目的建设期为2年,每年静态投资额相等,年均涨价率为10%(静态投资估算年份至开工年份为1年)。
试计算拟建项目建设投资的各个组成部分,并编制建设投资估算表。(计算过程和结果均保留两位小数)