甲公司2014年有关损益类科目的年末余额如下:
|
科目名称 |
借方 |
贷方 |
科目名称 |
借方 |
贷方 |
|
主营业务收入 |
|
4 500 000 |
营业税金及附加 |
60 000 |
|
|
其他业务收入 |
|
525 000 |
销售费用 |
375 000 |
|
|
投资收益 |
|
450 000 |
管理费用 |
450 000 |
|
|
营业外收入 |
|
37 500 |
财务费用 |
75 000 |
|
|
主营业务成本 |
3 450 000 |
|
营业外支出 |
150 000 |
|
|
其他业务成本 |
300 000 |
|
|
|
|
甲公司适用的所得税率为25%,假定当年不存在纳税调整事项。
甲公司按当年净利润的10%提取法定盈余公积,按当年净利润的5%提取任意盈余公积,并决定向投资者分配利润500 000元。年初没有累计亏损。
要求:
(1)编制甲公司年末结转各损益类科目余额的会计分录;
(2)计算甲公司2014年应交所得税金额;
(3)编制甲公司确认并结转所得税费用的会计分录;
(4)编制甲公司将“本年利润”科目余额转入“利润分配——未分配利润”科目的会计分录;
(5)编制甲公司提取盈余公积和宣告分配利润的会计分录。
参考答案
答案解析
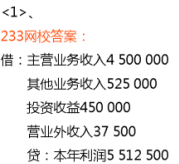
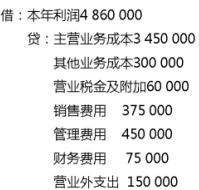
<2>、
233网校答案:甲公司2014年应交所得税金额=(5512 500
-4 860 000)*25%=652 500 *25%=163 125(元)
则:净利润=利润总额-所得税费用
= 652 500- 163 125
=489 375
<3>、
233网校答案:
借:所得税费用 163 125
贷:应交税费——应交所得税 163 125
借:本年利润 163 125
贷:所得税费用 163 125
<4>、
233网校答案:
借:本年利润 489 375
贷:利润分配——未分配利润 489 375
<5>、
233网校答案:
借:利润分配——提取法定盈余公积 48 937.5( 489 375x10% )
——提取任意盈余公积 24 468.75( 489 375x5% )
贷:盈余公积——法定盈余公积 48 937.5
—— 任意盈余公积 24 468.75
你可能感兴趣的试题
要求:根据资料和总分类账和明细分类账的勾稽关系,将总分类和明细分类中空缺的数字填上。
(1) 4日,向A企业购入甲材料1000公斤,单价17元,价款17 000元;购入乙材料2500公斤,单价9 元,价款22 500元。货物已验收入库,款项39 500元尚未支付。(不考虑增值税,下同)
(2) 8日,向B企业购入甲材料2000公斤,单价17元,价款34000元,货物已验收入库,款项尚未支付。
(3) 13日,生产车间为生产产品领用材料,其中领用甲材料1400公斤,单价17元,价值23800元;领用乙材料3000公斤,单价9元,价值27000元。
(4) 23日,向A企业偿还前欠货款20000元,向B企业偿还前欠货款40000元,用银行存款支付。
(5) 26日,向A企业购入乙材料1600公斤,单价9元,价款14400元已用银行存款支付,货物同时验收入库。
要求:根据上述资料,完成下列下表的编制。
总分类账户
会计科目:原材料
|
2010年 |
|
凭证编号 |
摘要 |
借方 |
贷方 |
借或贷 |
余额 |
|
月 |
日 |
|
|
|
|
|
|
|
8 |
1 |
(略) |
月初余额 |
|
|
借 |
(1) |
|
|
4 |
|
购入材料 |
39500 |
|
借 |
(2) |
|
|
8 |
|
购入材料 |
(3) |
|
借 |
88400 |
|
|
13 |
|
生产领用材料 |
|
(4) |
借 |
37600 |
|
|
26 |
|
购入材料 |
14400 |
|
借 |
(5) |
|
|
31 |
|
本月合计 |
87900 |
50800 |
借 |
52000 |