单选题
中级金融专业
题号 #3976750
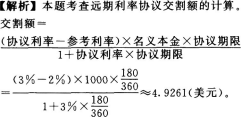
假设签订一笔远期利率协议,协议利率为3%,参考利率1IBOR为2%,名义本金1000美元,协议天数为180天,年基准天数为360天。则该笔交易的交割额为( )美元。
参考答案
C
答案解析
你可能感兴趣的试题
A.基于远期利率协议的套期保值
B.基于远期外汇合约的套期保值
C.基于远期股票的套期保值
D.基于互换交易的套期保值