单选题
个人理财(中级)
题号 #3980844
客户王女士在理财师小李的推荐下购买了一种资产配置。几年后,在评估金额时,小李发现该配置的詹森比率为0.8%,表明该资产配置过去几年的实际收益率( )。
参考答案
C
答案解析
詹森指数是指在给出投资组合的贝塔及市场平均收益率的条件下,投资组合收益率超过CAPM预测收益率的部分。如果投资组合位于证券市场线的上方,则a值大于零,说明投资组合收益率高于市场平均水平,可以认为其绩效很好;如果投资组合位于证券市场线的下方,则d值小于零,表明该组合的绩效不好。其公式为:αp=Rp-[Rf+βp(RM—Rf)]。
你可能感兴趣的试题
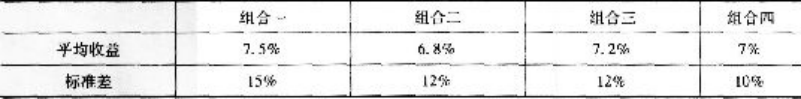
A.组合四
A.组合四
A.组合四
A.组合四
B.组合一
B.组合一
B.组合一
B.组合一
C.组合二
C.组合二
C.组合二
C.组合二
D.组合三
D.组合三
D.组合三
D.组合三
A.食品类股票、医疗类股票
A.食品类股票、医疗类股票
A.食品类股票、医疗类股票
B.医疗类股票、钢铁类股票
B.医疗类股票、钢铁类股票
B.医疗类股票、钢铁类股票
C.汽车类股票、钢铁类股票
C.汽车类股票、钢铁类股票
C.汽车类股票、钢铁类股票
D.地产类股票、汽车类股票
D.地产类股票、汽车类股票
D.地产类股票、汽车类股票
A.β系数越小,则证券或证券组合的系统性风险越大
A.β系数越小,则证券或证券组合的系统性风险越大
B.β系数越小,则证券或证券组合的总体风险越小
B.β系数越小,则证券或证券组合的总体风险越小
C.β系数的绝对值越大,则证券或证券组合的收益水平对于市场平均收益水平的变动的敏感性越大
C.β系数的绝对值越大,则证券或证券组合的收益水平对于市场平均收益水平的变动的敏感性越大
D.β系数的绝对值越小,则证券或证券组合的非系统性风险越大
D.β系数的绝对值越小,则证券或证券组合的非系统性风险越大