单选题
个人理财(中级)
题号 #3980869
关于投资组合的相关系数,下列说法不正确的是( )。
参考答案
D
答案解析
相关系数等于两种金融资产的协方差除以两种金融资产的标准差的乘积。如果相关系数为正,则表明两种资产的收益正相关;如果相关系数为负,说明两种资产的收益负相关;如果相关系数为零,说明两种资产的收益之间没有相关性。更重要的是,可以证明相关系数总是介于-1和+1之间,这是由于协方差除以两个标准差乘积后使得计算结果标准化。这有利于判断资产之间的相关性的大小。
你可能感兴趣的试题
A.仅①正确
A.仅①正确
A.仅①正确
B.仅②正确
B.仅②正确
B.仅②正确
C.①和②都正确
C.①和②都正确
C.①和②都正确
D.①和②都不正确
D.①和②都不正确
D.①和②都不正确
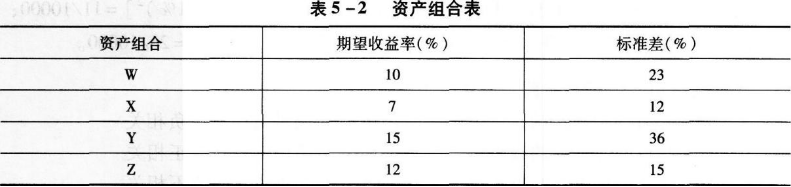
A.只有资产组合W不会落在有效边界上
A.只有资产组合W不会落在有效边界上
A.只有资产组合W不会落在有效边界上
B.只有资产组合x不会落在有效边界上
B.只有资产组合x不会落在有效边界上
B.只有资产组合x不会落在有效边界上
C.只有资产组合Y不会落在有效边界上
C.只有资产组合Y不会落在有效边界上
C.只有资产组合Y不会落在有效边界上
D.只有资产组合z不会落在有效边界上
D.只有资产组合z不会落在有效边界上
D.只有资产组合z不会落在有效边界上