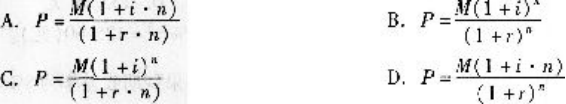
单选题
个人理财(中级)
题号 #3980924
下列关于债券到期收益率公式的说明,不正确的是( )。
参考答案
D
答案解析
到期收益率是指使债券的未来现金流的贴现值等于债券现在价格的贴现率,一般用Y来表示。设债券价格为P,票面利率为r,到期支付的本金为M,每次支付的利息为C,利息支付的次数为n,计算到期收益率(在利息支付时间间隔内)的公式为:P=C/(1+y)+C/(1+y)2+…+(C+M)/(1+y)n根据上述公式可推导出如下结论:①当债券价格等于面值(平价)的时候,票面利率=即期收益率=到期收益率;②当债券价格大于面值(溢价)的时候,票面利率>即期收益率>到期收益率;③当债券价格小于面值(折价)的时候,票面利率<即期收益率<到期收益率。
你可能感兴趣的试题
A.1100.8
A.1100.8
B.1170.1
B.1170.1
C.1134.2
C.1134.2
D.1180.7
D.1180.7
A.5.88%
A.5.88%
A.5.88%
A.5.88%
A.5.88%
B.6.09%
B.6.09%
B.6.09%
B.6.09%
B.6.09%
C.6.25%
C.6.25%
C.6.25%
C.6.25%
C.6.25%
D.6.41%
D.6.41%
D.6.41%
D.6.41%
D.6.41%