单选题
个人理财(中级)
题号 #3980957
若投资组合的口系数为1.35,该投资组合的特雷诺指标为5%,如果投资组合的期望收益率为15%,则无风险收益率为( )。
参考答案
B
答案解析
根据特雷诺指标公式,有:5%=(15%-rf)/1.35,解得:rf=8.25%。
你可能感兴趣的试题
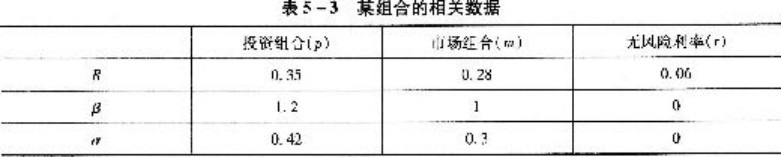
A.投资组合的夏普比率=0.69
A.投资组合的夏普比率=0.69
A.投资组合的夏普比率=0.69
B.投资组合的特雷诺指数=0.69
B.投资组合的特雷诺指数=0.69
B.投资组合的特雷诺指数=0.69
C.市场组合的夏普比率=0.69
C.市场组合的夏普比率=0.69
C.市场组合的夏普比率=0.69
D.市场组合的特雷诺指数=0.69
D.市场组合的特雷诺指数=0.69
D.市场组合的特雷诺指数=0.69
A.在收益率一标准差构成的坐标图中连接证券组合与无风险资产的直线的斜率
B.在收益率一β值构成的坐标图中连接证券组合与无风险资产的直线的斜率
C.证券组合所获得的高于市场的那部分风险溢价
D.在收益率一标准差构成的坐标图中连接证券组合与最优风险证券组合的直线的斜率