单选题
个人理财(中级)
题号 #3980962
假设投资组合的收益率为20%,无风险收益率是8%,投资组合的方差为9%,贝塔值为12%,那么,该投资组合的夏普比率等于( )。
参考答案
B
答案解析
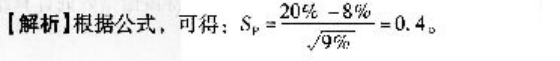
你可能感兴趣的试题
A.资产组合X的业绩较好
A.资产组合x的业绩较好
A.资产组合x的业绩较好
B.资产组合Y的业绩较好
B.资产组合Y的业绩较好
B.资产组合Y的业绩较好
C.资产组合X和资产组合Y的业绩一样好
C.资产组合x和资产组合Y的业绩一样好
C.资产组合x和资产组合Y的业绩一样好
D.资产组合X和资产组合Y的业绩无法比较
D.资产组合x和资产组合Y的业绩无法比较
D.资产组合x和资产组合Y的业绩无法比较
A.不如市场绩效好
A.不如市场绩效好
B.与市场绩效一样
B.与市场绩效一样
C.好于市场绩效
C.好于市场绩效
D.无法评价
D.无法评价