单选题
建设工程造价管理
题号 #4020111
某建设项目以财务净现值为指标进行敏感性分析的有关数据见表9—1.则按净现值确定的敏感程度由大到小的顺序为( )。
表9—1敏感性分析数据表
|
|
-20% |
0 |
+20% |
|
①投资额(万元) |
367.475 |
127.475 |
-112.525 |
|
②产品价格(万元) |
-303.904 |
127.475 |
558.854 |
|
③经营成本(万元) |
299.535 |
127.475 |
-44.585 |
参考答案
C
答案解析
依据《造价管理教材》第四章第二节内容,应选C项。
【解析】首先计算建设投资、营业收入、经营成本发生平均+1%、-1%时对净现值的影响。如对于投资额平均-l%,净现值变化额=(367.475-127.475)/(127.475×20)=+9.414%,其他数据同理可求得,见表9—2。
表9—2敏感性分析数据表
所以按净现值确定的敏感程度由大到小为:产品价格、投资额、经营成本。
对于单因素敏感性分析的敏感程度比较,自2003年以来的历年考试真题中有如下题目:
(1)(2006年考试真题)在单因素敏感性分析中,当产品价格下降幅度为5.91%、项目投资额降低幅度为25.67%、经营成本上升幅度为14.82%时,该项目净现值均为零。按净现值对产品价格、投资额、经营成本的敏感程度由大到小进行排序,依次为( )。
A.产品价格-投资额-经营成本
B.产品价格-经营成本-投资额
C.投资额-经营成本-产品价格
D.经营成本-投资额-产品价格
正确答案是B。
(2)(2007年考试真题)某建设项目以财务净现值为指标进行敏感性分析的有关数据见表9—3,则按净现值确定的敏感程度由大到小的顺序为( )。
表9—3敏感性分析数据表
A.①-②-③
B.②-①-③
C.②-③-①
D.③-②-①
正确答案是B。解答如下:
首先计算建设投资、营业收入、经营成本发生平均+1%、-1%时对净现值的影响。如对于建设投资平均+1%,净现值变化额=(807.94-861.44)/(861.44×10)=-0.62%,其他数据同理可得,见表9—4。
表9—4敏感性分析数据表
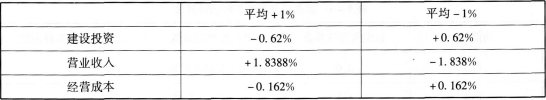
所以.按净现值确定的敏感程度由大到小为:营业收入、建设投资、经营成本。
【解析】首先计算建设投资、营业收入、经营成本发生平均+1%、-1%时对净现值的影响。如对于投资额平均-l%,净现值变化额=(367.475-127.475)/(127.475×20)=+9.414%,其他数据同理可求得,见表9—2。
表9—2敏感性分析数据表
|
|
平均.4-1% |
平均-1% |
|
投资额 |
-9.414% |
+9.414% |
|
产品价格 |
+16.92% |
-16.92% |
|
经营成本 |
-6.749% |
+6.749% |
对于单因素敏感性分析的敏感程度比较,自2003年以来的历年考试真题中有如下题目:
(1)(2006年考试真题)在单因素敏感性分析中,当产品价格下降幅度为5.91%、项目投资额降低幅度为25.67%、经营成本上升幅度为14.82%时,该项目净现值均为零。按净现值对产品价格、投资额、经营成本的敏感程度由大到小进行排序,依次为( )。
A.产品价格-投资额-经营成本
B.产品价格-经营成本-投资额
C.投资额-经营成本-产品价格
D.经营成本-投资额-产品价格
正确答案是B。
(2)(2007年考试真题)某建设项目以财务净现值为指标进行敏感性分析的有关数据见表9—3,则按净现值确定的敏感程度由大到小的顺序为( )。
表9—3敏感性分析数据表
|
|
-10% |
0 |
+10% |
|
建设投资(万元) |
914.93 |
861.44 |
807.94 |
|
营业收入(万元) |
703.08 |
861.44 |
1019.80 |
|
经营成本(万元) |
875.40 |
861.44 |
847.47 |
B.②-①-③
C.②-③-①
D.③-②-①
正确答案是B。解答如下:
首先计算建设投资、营业收入、经营成本发生平均+1%、-1%时对净现值的影响。如对于建设投资平均+1%,净现值变化额=(807.94-861.44)/(861.44×10)=-0.62%,其他数据同理可得,见表9—4。
表9—4敏感性分析数据表
所以.按净现值确定的敏感程度由大到小为:营业收入、建设投资、经营成本。
你可能感兴趣的试题
A.在产品成本不变的条件下。提高产品的功能
B.在保持产品功能不变的前提下,降低产品的寿命周期成本
C.在提高产品功能的条件下,降低产品的寿命周期成本
D.在产品功能有较大幅度提高的条件下,较少提高产品寿命周期成本