简答题
案例分析
题号 #4034210
根据下列条件进行计算:
(1)项目建设期2年,运营期6年,建设投资2000万元,预计全部形成固定资产。
(2)项目资金来源为自有资金和贷款。建设期内,每年均衡投入自有资金和贷款各500万元,贷款年利率为6%。流动资金全部用项目资本金支付,金额为300万元,于投产当年投入。
(3)固定资产使用年限为8年,采用直线法折旧,残值为100万元。
(4)项目贷款在运营期的6年间,按照等额还本、利息照付的方法偿还。
(5)项目投产第1年的营业收入和经营成本分别为700万元和250万元,第2年的营业收入和经营成本分别为900万元和300万元,以后各年的营业收入和经营成本分别为1000万元和320万元。不考虑项目维持运营投资、补贴收入。
(6)企业所得税率为25%,营业税及附加税率为6%。
问题:
1.列式计算建设期贷款利息、固定资产年折旧费和计算期第8年的固定资产余值。
2.计算各年还本、付息额,并编制借款还本付息表(表10.1-1)。
3.列式计算计算期第3年的所得税。从项目资本金出资者的角度,列式计算计算期第8年的净现金流量,并编制项目资本金现金流量表(表10.1-2)。(计算结果保留两位小数)。
参考答案
暂无
答案解析
正确答案是:
问题1:
第一年建设期贷款利息=1/2 ×500×6%=15(万元)
第二年建设期贷款利息=(500+15)x6%+1/2 ×500×6%=45.90(万元)
建设期贷款利息合计=15+45.90=60.90(万元)
固定资产折旧费=(2000+60.90-100)/8=245.11(万元)
固定资产余值=245.11 x2+100=590.22(万元)
问题2:
各年还本额=(1000+60.9)/6=176.82(万元)
表10.1-1借款还本付息表 单位:万元
问题3:
第3年的营业税及附加=700×6%=42(万元)
第3年税前利润=700-558.76-42=99.24(万元),所得税:99.24 ×25%:24.81(万元)
第8年现金流人=1000+590.22+300=1890.22(万元)
第8年的营业税及附加=1000 ×6%=60(万元)
第8年的税前利润=1000-575.72-60=364.28(万元)
第8年的所得税=364.28 ×25%=91.07(万元)
现金流出=176.80+10.61+320+60+91.07=658.48(万元)
净现金流量=1890.22-658.48=1231.74(万元)
表l0.1-2项目资本金现金流量表 单位:万元
解答依据如下:
依据《建设工程计价》第一章第五节中二、建设期利息,《建设工程造价管理》第六章第四节二、(二)4.成本核算,解答问题l。
依据《建设工程造价管理》第六章第一节中三、(一)5.投资方案现金流量的构成要素,解答问题2。
依据《建设工程造价管理》第六章第一节中三、(一)投资方案现金流量表,解答问题3。
【解析】
总成本费用=经营成本+折旧费+摊销费+利息支出折旧采用直线法折旧,即平均年限法或使用年限法折旧,即用固定资产净值除以使用年限。
息税前利润(EBIT)=营业收入-营业税金及附加-经营成本-折旧费-利息支出=营业收入-营业税金及附加-总成本
第3年总成本=250+245.11+63.65=558.76(万元)
第3年利润=700-58.76-42=99.24(万元)
调整所得税=息税前利润(EBIT) ×所得税率
关于财务分析方面,2015年的考试真题如下:
某新建建设项目的基础数据如下:
(1)项目建设期2年,运营期10年,建设投资3600万元,预计全部形成固定资产。
(2)项目建设投资来源为自有资金和贷款,贷款总额为2000万元,贷款年利率6%(按年计息),贷款合同约定运营期第1年按照项目最大偿还能力还款,运营期第2~5年将未偿还贷款等额本息偿还,自有资金和贷款在建设期内均衡投入。
(3)项目固定资产使用年限10年,残值率5%,直线法折扣。
(4)流动资金250万元由自有资金在运营期第l年投入(流动资金不用于项目建设期贷款的偿还)。
(5)运营期间正常年份的营业收入为900万元,经营成本为280万元.产品营业税金及附加税率为6%,所得税率为25%。
(6)运营期第l年达到设计产能的80%,该年的营业收入、经营成本均为正常年份的80%,以后各年均达到设计产能。
(7)在建设期贷款偿还完成之前,不计提盈余公积金,不分配投资者股利。
问题:
1.列式计算项目建设期的贷款利息。
2.列式计算项目运营期第1年偿还的贷款本金和利息。
3.列式计算项目运营期第2年应偿还的贷款本息额.并通过计算说明项目能否满足还款要求。
4.项目资本金现金流量表运营期第1年的净现金流量是多少?
(计算结果保留两位小数)
答案:
1.贷款均衡投入,每年投入2000 ÷2=1000(万元)
第1年利息=1000 ÷2×6%=30(万元)
第2年利息=(1000+30+1000 ÷2)×6%=91.80(万元)
建设期贷款利息=30+91.80=121.80(万元)
2.固定资产=建设期投资+建设期利息=3600+121.8=3721.80(万元)
年折旧=固定资产 ×(1-残值率)÷使用年限=3721.8×(1-5%)÷10=353.57(万元)
总成本=经营成本+利息+折旧=280 ×80%+2121.8×6%+353.57=224+127.31+353.57=704.88(万元)
利润总额=营业收入-营业税附加-总成本=900 ×80%×(1-6%)-704.88=-28.08(万元)<0
所得税=0
第1年偿还贷款本金利息总额=900 ×80%×(1-6%)-280×80%-0=452.80(万元)
其中利息=2121.8 ×6%=127.31(万元),本金=452.80-127.31=325.49(万元)
3.第2年年初贷款余额=2121.8-325.49=1796.31(万元)
2~5年等额本息偿还=(A/P,6%,4) =1796.31 ×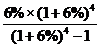 =518.40(万元)
第2年利息=1796.31 ×6%=107.78(万元)
第2年总成本=经营成本+利息+折旧=280+107.78+353.57=741.35(万元)
利润总额=营业收入-营业税附加-总成本=900 ×(1-6%)-741.35=104.65(万元)
应纳税所得额=104.65-28.08=76.57(万元)
所得税=76.57 ×25%=19.14(万元)
税后利润=营业收入-营业税附加-经营成本-所得税=900 ×(1-6%)-280-19.14=546.86>518.40.所以能满足还款要求。
4.现金流入=营业收入=900 ×80%=720(万元)
现金流出=经营成本+营业税+所得税+本利和+流动资金
=280 ×80%+900×80%×6%+0+452.80+250
=224+43.2+452.8+250=970(万元)
净现金流=720-970=-250(万元)
问题1:
第一年建设期贷款利息=1/2 ×500×6%=15(万元)
第二年建设期贷款利息=(500+15)x6%+1/2 ×500×6%=45.90(万元)
建设期贷款利息合计=15+45.90=60.90(万元)
固定资产折旧费=(2000+60.90-100)/8=245.11(万元)
固定资产余值=245.11 x2+100=590.22(万元)
问题2:
各年还本额=(1000+60.9)/6=176.82(万元)
表10.1-1借款还本付息表 单位:万元
|
|
|
计算期 |
|||||
|
序号 |
项 目 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
借款 |
|
|
|
|
|
|
|
1.1 |
期初借款余额 |
1060.90 |
884.08 |
707.26 |
530.44 |
353.62 |
176.80 |
|
1.2 |
当期还本付息 |
240.47 |
229.87 |
219.26 |
208.65 |
198.04 |
187.41 |
|
|
其中:还本 |
176.82 |
176.82 |
176.82 |
176.82 |
176.82 |
176.80 |
|
|
付息 |
63.65 |
53.04 |
42.44 |
31.83 |
21.22 |
10.6l |
|
1.3 |
期末借款余额 |
884.08 |
707.26 |
530.44 |
353.62 |
176.80 |
0.00 |
第3年的营业税及附加=700×6%=42(万元)
第3年税前利润=700-558.76-42=99.24(万元),所得税:99.24 ×25%:24.81(万元)
第8年现金流人=1000+590.22+300=1890.22(万元)
第8年的营业税及附加=1000 ×6%=60(万元)
第8年的税前利润=1000-575.72-60=364.28(万元)
第8年的所得税=364.28 ×25%=91.07(万元)
现金流出=176.80+10.61+320+60+91.07=658.48(万元)
净现金流量=1890.22-658.48=1231.74(万元)
表l0.1-2项目资本金现金流量表 单位:万元
|
|
|
年 份 |
|||||||
|
序号 |
项目名称 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
现金流入 |
|
|
700 |
900 |
1000 |
1000 |
1000 |
1890.22 |
|
1.1 |
营业收入 |
|
|
700 |
900 |
1000 |
1000 |
1000 |
1000 |
|
1.2 |
补贴收入 |
|
|
|
|
|
|
|
|
|
1.3 |
固定资产残值回收 |
|
|
|
|
|
|
|
590.22 |
|
1.4 |
流动资金回收 |
|
|
|
|
|
|
|
300 |
|
2 |
现金流出 |
500 |
500 |
557.28 |
645.83 |
682.37 |
674.42 |
666.45 |
658.48 |
|
2.1 |
项目资本金 |
500 |
500 |
|
|
|
|
|
|
|
2.2 |
借款本金偿还 |
|
|
176.82 |
176.82 |
176.82 |
176.82 |
176.82 |
176.80 |
|
2.3 |
借款利息支付 |
|
|
63.65 |
53.05 |
42.44 |
31.83 |
21.22 |
10.61 |
|
2.4 |
经营成本 |
|
|
250 |
300 |
320 |
320 |
320 |
320 |
|
2.5 |
营业税金及附加 |
|
|
42 |
54 |
60 |
60 |
60 |
60 |
|
2.6 |
所得税 |
|
|
24.81 |
61.96 |
83.1l |
85.77 |
88.42 |
91.07 |
|
3 |
净现金流量 |
-500 |
-500 |
142.72 |
254.17 |
317.63 |
325.59 |
333.54 |
1231.74 |
依据《建设工程计价》第一章第五节中二、建设期利息,《建设工程造价管理》第六章第四节二、(二)4.成本核算,解答问题l。
依据《建设工程造价管理》第六章第一节中三、(一)5.投资方案现金流量的构成要素,解答问题2。
依据《建设工程造价管理》第六章第一节中三、(一)投资方案现金流量表,解答问题3。
【解析】
总成本费用=经营成本+折旧费+摊销费+利息支出折旧采用直线法折旧,即平均年限法或使用年限法折旧,即用固定资产净值除以使用年限。
息税前利润(EBIT)=营业收入-营业税金及附加-经营成本-折旧费-利息支出=营业收入-营业税金及附加-总成本
第3年总成本=250+245.11+63.65=558.76(万元)
第3年利润=700-58.76-42=99.24(万元)
调整所得税=息税前利润(EBIT) ×所得税率
关于财务分析方面,2015年的考试真题如下:
某新建建设项目的基础数据如下:
(1)项目建设期2年,运营期10年,建设投资3600万元,预计全部形成固定资产。
(2)项目建设投资来源为自有资金和贷款,贷款总额为2000万元,贷款年利率6%(按年计息),贷款合同约定运营期第1年按照项目最大偿还能力还款,运营期第2~5年将未偿还贷款等额本息偿还,自有资金和贷款在建设期内均衡投入。
(3)项目固定资产使用年限10年,残值率5%,直线法折扣。
(4)流动资金250万元由自有资金在运营期第l年投入(流动资金不用于项目建设期贷款的偿还)。
(5)运营期间正常年份的营业收入为900万元,经营成本为280万元.产品营业税金及附加税率为6%,所得税率为25%。
(6)运营期第l年达到设计产能的80%,该年的营业收入、经营成本均为正常年份的80%,以后各年均达到设计产能。
(7)在建设期贷款偿还完成之前,不计提盈余公积金,不分配投资者股利。
问题:
1.列式计算项目建设期的贷款利息。
2.列式计算项目运营期第1年偿还的贷款本金和利息。
3.列式计算项目运营期第2年应偿还的贷款本息额.并通过计算说明项目能否满足还款要求。
4.项目资本金现金流量表运营期第1年的净现金流量是多少?
(计算结果保留两位小数)
答案:
1.贷款均衡投入,每年投入2000 ÷2=1000(万元)
第1年利息=1000 ÷2×6%=30(万元)
第2年利息=(1000+30+1000 ÷2)×6%=91.80(万元)
建设期贷款利息=30+91.80=121.80(万元)
2.固定资产=建设期投资+建设期利息=3600+121.8=3721.80(万元)
年折旧=固定资产 ×(1-残值率)÷使用年限=3721.8×(1-5%)÷10=353.57(万元)
总成本=经营成本+利息+折旧=280 ×80%+2121.8×6%+353.57=224+127.31+353.57=704.88(万元)
利润总额=营业收入-营业税附加-总成本=900 ×80%×(1-6%)-704.88=-28.08(万元)<0
所得税=0
第1年偿还贷款本金利息总额=900 ×80%×(1-6%)-280×80%-0=452.80(万元)
其中利息=2121.8 ×6%=127.31(万元),本金=452.80-127.31=325.49(万元)
3.第2年年初贷款余额=2121.8-325.49=1796.31(万元)
2~5年等额本息偿还=(A/P,6%,4) =1796.31 ×
=518.40(万元) 第2年利息=1796.31 ×6%=107.78(万元)
第2年总成本=经营成本+利息+折旧=280+107.78+353.57=741.35(万元)
利润总额=营业收入-营业税附加-总成本=900 ×(1-6%)-741.35=104.65(万元)
应纳税所得额=104.65-28.08=76.57(万元)
所得税=76.57 ×25%=19.14(万元)
税后利润=营业收入-营业税附加-经营成本-所得税=900 ×(1-6%)-280-19.14=546.86>518.40.所以能满足还款要求。
4.现金流入=营业收入=900 ×80%=720(万元)
现金流出=经营成本+营业税+所得税+本利和+流动资金
=280 ×80%+900×80%×6%+0+452.80+250
=224+43.2+452.8+250=970(万元)
净现金流=720-970=-250(万元)
你可能感兴趣的试题
1
某工程有两个备选施工方案,采用方案一时,固定成本为160万元,与工期有关的费用为35万元/月;采用方案二时,固定成本为200万元,与工期有关的费用为25万元/月。两方案直接工程费相关数据见表10.2-1。
表10.2-1 两个施工方案直接工程费的相关数据
为了确定方案一的机械台班消耗,采用预算定额机械台班消耗量确定方法进行实测确定。测定的相关资料如下:
完成该工程所需机械的一次循环的正常延续时间为12分钟,一次循环生产的产量为0.3m3,该机械的正常利用系数为0.8,机械幅度差系数为25%。
问题:
1.计算按照方案一完成每立方米工程量所需的机械台班消耗指标。
2.方案一和方案二每1000m3工程量的直接工程费分别为多少万元?
3.当工期为12个月时,试分析两方案适用的工程量范围。
4.若本工程的工程量为9000m3,合同工期为10个月,计算确定应采用哪个方案?
若方案二可缩短工期10%,应采用哪个方案? (计算结果保留两位小数)
表10.2-1 两个施工方案直接工程费的相关数据
|
|
方案一 |
方案二 |
|
材料费(元/m3) |
700 |
700 |
|
人工消耗(工日/m3) |
1.8 |
1 |
|
机械台班消耗(台班/m3) |
|
0.375 |
|
工日单价(元/工日) |
100 |
100 |
|
台班费(元/台班) |
800 |
500 |
完成该工程所需机械的一次循环的正常延续时间为12分钟,一次循环生产的产量为0.3m3,该机械的正常利用系数为0.8,机械幅度差系数为25%。
问题:
1.计算按照方案一完成每立方米工程量所需的机械台班消耗指标。
2.方案一和方案二每1000m3工程量的直接工程费分别为多少万元?
3.当工期为12个月时,试分析两方案适用的工程量范围。
4.若本工程的工程量为9000m3,合同工期为10个月,计算确定应采用哪个方案?
若方案二可缩短工期10%,应采用哪个方案? (计算结果保留两位小数)
2
某政府投资项目,主要分为建筑工程、安装工程和装修工程三部分,项目投资为5000万元,其中,估价为80万元的设备由招标人采购。招标文件中,招标人对投标有关时限的规定如下:
(1)投标截止时间为自招标文件停止出售之日起第1513上午9时整。
(2)接受投标文件的最早时间为投标截止时间前72小时。
(3)若投标人要修改、撤回已提交的投标文件,须在投标截止时间24小时前提出。
(4)投标有效期从发售投标文件之13开始计算,共90天。并规定.建筑工程应由具有一级以上资质的企业承包,安装工程和装修工程应由具有二级以上资质的企业承包,招标人鼓励投标人组成联合体投标。在参加投标的企业中,A、B、C、D、E、F为建筑公司,G、H、J、K为安装公司,L、N、P为装修公司,除了K公司为二级企业外,其余均为一级企业,上述企业分别组成联合体投标,各联合体具体组成见表10.3-1。
表10.3-1各联合体的组成表
在上述联合体中,某联合体协议中约定:若中标,由牵头人与招标人签订合同,然后将该联合体协议送交招标人:联合体所有与业主的联系工作以及内部协调工作均由牵头人负责;各成员单位按投入比例分享利润并向招标人承担责任,且需向牵头人支付各自所承担合同额部分1%的管理费。
问题:
1.该项目估价为80万元的设备采购是否可以不招标?说明理由。
2.分别指出招标人对投标有关时限的规定是否正确,说明理由。
3.按联合体的编号,判别各联合体的投标是否有效?若无效,说明原因。
4.指出上述联合体协议内容中的错误之处,说明理由或写出正确的做法。
(1)投标截止时间为自招标文件停止出售之日起第1513上午9时整。
(2)接受投标文件的最早时间为投标截止时间前72小时。
(3)若投标人要修改、撤回已提交的投标文件,须在投标截止时间24小时前提出。
(4)投标有效期从发售投标文件之13开始计算,共90天。并规定.建筑工程应由具有一级以上资质的企业承包,安装工程和装修工程应由具有二级以上资质的企业承包,招标人鼓励投标人组成联合体投标。在参加投标的企业中,A、B、C、D、E、F为建筑公司,G、H、J、K为安装公司,L、N、P为装修公司,除了K公司为二级企业外,其余均为一级企业,上述企业分别组成联合体投标,各联合体具体组成见表10.3-1。
表10.3-1各联合体的组成表
| 联合体编号 |
Ⅰ |
Ⅱ |
Ⅲ |
Ⅳ |
V |
Ⅵ |
Ⅶ |
|
联合体组成 |
A.L |
B,C |
D,K |
E,H |
G,N |
F.J.P |
E,L |
问题:
1.该项目估价为80万元的设备采购是否可以不招标?说明理由。
2.分别指出招标人对投标有关时限的规定是否正确,说明理由。
3.按联合体的编号,判别各联合体的投标是否有效?若无效,说明原因。
4.指出上述联合体协议内容中的错误之处,说明理由或写出正确的做法。