不定项选择题
期货投资分析
题号 #4068983
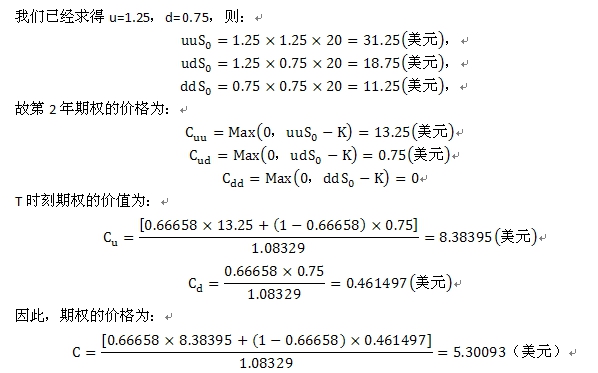
标的资产为不支付红利的股票,当前价格为每股20美元,已知1年后的价格或者为25美元,或者为15美元。(设无风险利率为8%,考虑连续复利)
接上例,假设期权的期限变为2年,执行价格为18美元,用两步二叉树法求解欧式看涨期权的价格。
参考答案
A
答案解析
考点
两步二叉树模型
你可能感兴趣的试题
A.(442,468)
B.(443.8,,568.7)
C.(440,550)
D.(444,523)
A.5.77
B.5
C.6.23
D.4.52