单选题
期货投资分析
题号 #4073299
6个月后到期的欧式看涨期权价格为5元,标的现货价格为50元,执行价格为50元,无风险利率为5%。根据期权平价公式,其对应的欧式看跌期权价格为( )元。
(参考公式C+Ke-r(T-t)=P+S;e≈2.72)
参考答案
A
答案解析
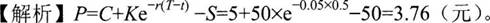
你可能感兴趣的试题
A.6.92
B.7.23
C.6.54
D.7.52
2
根据下表,若投资者己卖出10份看涨期权A,现担心价格变动风险,采用标的资产S和同样标的看涨期权B来对冲风险,使得组合的De1ta和Gamma均为中性,则相关操作为( )。
|
期权 |
执行价格 |
De11a |
Gamma |
|
A |
30 |
0.5 |
0.O6 |
|
B |
35 |
0.8 |
003 |
|
S=30 |
|
|
|
A.买入10份看涨期权B,卖空21份标的资产
B.买入10份看涨期权B,卖空11份标的资产
C.买入20份看涨期权B,卖空21份标的资产
D.买入20份看涨期权B,卖空11份标的资产