不定项选择题
初级会计实务
题号 #4119264
A公司2011年提取的盈余公积合计( )万元。
参考答案
A
答案解析
A公司2011年实现净利润=307-92=215(万元),提取的盈余公积合计215×(10%+5%)=32.25(万元)。
本题的分录如下:
①12月5日销售商品:
借:应收账款 70.2
贷:主营业务收入 60
应交税费——应交增值税(销项税额) 10.2
借:主营业务成本 45
贷:库存商品 45
②12月7日销售原材料:
借:银行存款 23.4
贷:其他业务收入 20
应交税费——应交增值税(销项税额) 3.4
借:其他业务成本 18
贷:原材料 18
③以自产产品发放职工福利:
借:应付职工薪酬 5.85
贷:主营业务收入 5
应交税费——应交增值税(销项税额) 0.85
借:主营业务成本 3
贷:库存商品 3
④12月份的营业税金及附加:
借:营业税金及附加 3
贷:应交税费——应交城市维护建设税 2
——应交教育费附加 1
⑤发生的税收滞纳金:
借:营业外支出 1
贷:银行存款 1
本题的分录如下:
①12月5日销售商品:
借:应收账款 70.2
贷:主营业务收入 60
应交税费——应交增值税(销项税额) 10.2
借:主营业务成本 45
贷:库存商品 45
②12月7日销售原材料:
借:银行存款 23.4
贷:其他业务收入 20
应交税费——应交增值税(销项税额) 3.4
借:其他业务成本 18
贷:原材料 18
③以自产产品发放职工福利:
借:应付职工薪酬 5.85
贷:主营业务收入 5
应交税费——应交增值税(销项税额) 0.85
借:主营业务成本 3
贷:库存商品 3
④12月份的营业税金及附加:
借:营业税金及附加 3
贷:应交税费——应交城市维护建设税 2
——应交教育费附加 1
⑤发生的税收滞纳金:
借:营业外支出 1
贷:银行存款 1
你可能感兴趣的试题
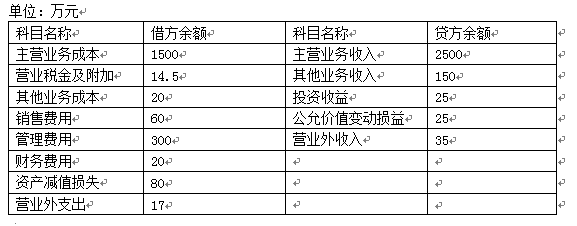
A.营业收入2800万元
B.营业收入3000万元
C.营业成本1740万元
D.营业成本1767.2万元