不定项选择题
期货投资分析
题号 #4281735
某保险公司拥有一个指数型基金,规模20亿元,跟踪的标的指数为沪深300指数,其投资组合权重和现货指数相同,公司将18亿投资政府债券(年收益2.6%),同时将2亿元(10%的资金)左右购买跟踪该只指数的沪深300股指期货头寸,当时沪深300指数为2800点。6月后到期的沪深300指数期货的价格为2996点。假设6个月后指数为3500点,忽略交易成本和税收,则该公司盈利( )。
参考答案
A
答案解析
沪深300股指期货合约规模=2996×300=898 800元/张,每张保证金=898 800×10%=89 880元/张
现在应购买的6个月交割的沪深300合约数为=200 000 000/89 800=2225张;所用资金=898 800×2225=199 983 000元;200 000 000-199 983 000=17000元
政府债券投资的资金=180 000 000+17000=1 800 017 000元;
政府债券收益=1 800 017 000×2.6%/2=2340万元;
期货盈利=(3500-2800)×300×2225=46725万元;总增值=49065万元。
考点
权益类衍生品在指数化投资策略中的应用
现在应购买的6个月交割的沪深300合约数为=200 000 000/89 800=2225张;所用资金=898 800×2225=199 983 000元;200 000 000-199 983 000=17000元
政府债券投资的资金=180 000 000+17000=1 800 017 000元;
政府债券收益=1 800 017 000×2.6%/2=2340万元;
期货盈利=(3500-2800)×300×2225=46725万元;总增值=49065万元。
考点
权益类衍生品在指数化投资策略中的应用
你可能感兴趣的试题
A.一种主动管理型的投资策略
A.一种主动管理型的投资策略
B.一种被动管理型的投资策略
B.一种被动管理型的投资策略
C.在投资期内按照某种标准买进并固定持有一组证券,而不是在频繁交易中获取超额利润
C.在投资期内按照某种标准买进并固定持有一组证券,而不是在频繁交易中获取超额利润
D.基于对市场总体情况、行业轮动和个股表现的分析,试图通过时点选择和个别成分股的选择,在基本拟合指数走势的同时,获取超越市场的平均收益
D.基于对市场总体情况、行业轮动和个股表现的分析,试图通过时点选择和个别成分股的选择,在基本拟合指数走势的同时,获取超越市场的平均收益
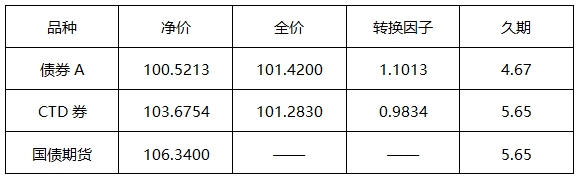
A.基点价值法计算的套期保值比例更准确
B.久期中性法计算的套期保值比例更准确
C.两种算法的准确性相同
D.两者不具备可比性
A.12.8
A.12.8
B.128
B.128
C.1.28
C.1.28
D.130
D.130