不定项选择题
期货投资分析
题号 #4281895
11月份,某资产管理机构持有共26只蓝筹股票,总市值1.2亿元,当期资产组合相对初始净值已经达到了1.3。为了避免资产组合净值在年底前出现过度下滑,影响年终考核业绩,资产组合管理人需要将资产组合的最低净值基本锁定在1. 25水平。为了实现既定的风险管理目标,该资产组合管理人向一家投资银行咨询相应的产品。投资银行为其设计了一款场外期权产 品,主要条款如下表所示:
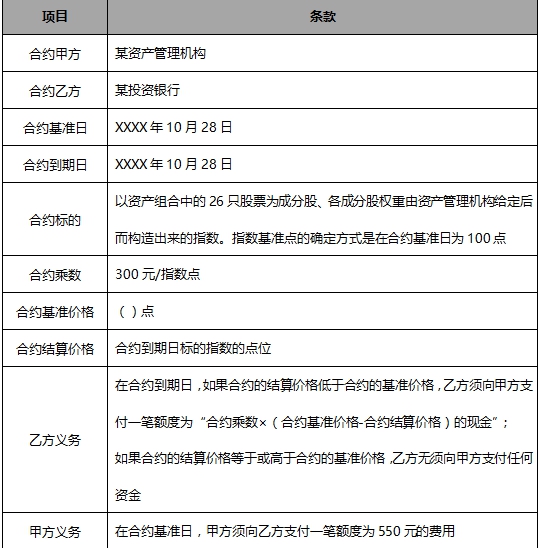
为了实现完全对冲风险的目标,甲方需要购入期权()份。
参考答案
B
答案解析
资产组合当前市值12000万元对应的指数点位是100点,而合约乘数是300元/点,所以每份合约的价值是3万元。因此,若要全部对冲12000万元市值的资产组合的风险,就需要12000/3 = 4000张合约。
考点
利用场外期权对冲风险
考点
利用场外期权对冲风险
你可能感兴趣的试题
A.鲨鱼鳍结构
A.股指期权空头
B.自动赎回结构
B.股指期权多头
C.双赢结构
C.价值为负的股指期货
D.双货币结构
D.远期合约
A.2.05
A.2.05
A.2.05
A.2.05
A.2.05%
B.4.30
B.4.30
B.4.30
B.4.30
B.4.30%
C.5.35
C.5.35
C.5.35
C.5.35
C.5.35%
D.6.44
D.6.44
D.6.44
D.6.44
D.6.44%