不定项选择题
期货投资分析
题号 #4282015
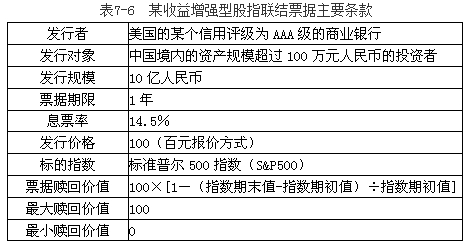
某款收益増强型的股指联结票据的主要条款如表7-6所示。请据此条款回答以下五题。
假定标准普尔500指数分别为1500点和3000点时,以其为标的的看涨期权空头和看涨期权多头的理论价格分别是8.68元和0.01元,则产品中期权组合的价值为()元。
参考答案
D
答案解析
该产品中含有两个期权,一个是看涨期权空头,它的行权价是指数期初值1500,期限是1年,每个产品中所含的份额是“100/指数期初值”份;另一个期权是看涨期权多头,它的行权价是指数期初值的两倍3000,期限也是1年,每个产品中所含的份额也是“100/指数期初值”份。这两个期权都是普通的欧式期权,每个产品所占的期权份额的理论价格分别为8.68元和0.01元,所以产品中期权组合的价值是8.67元。
考点
收益增强型股指联结票据
考点
收益增强型股指联结票据
你可能感兴趣的试题
1
一个红利证的主要条款如表7-5所示,请据此条款回答以下五题。
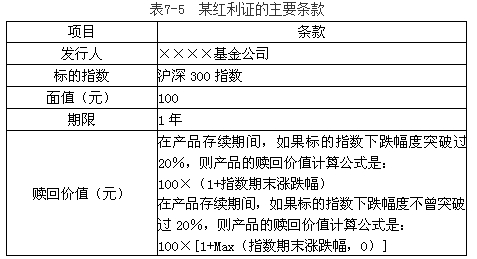
若投资者希望不但指数上涨的时候能够赚钱,而且指数下跌的时候也能够赚钱。对此,产品设计者和发行人可以如何设计该红利证以满足投资者的需求()。
若投资者希望不但指数上涨的时候能够赚钱,而且指数下跌的时候也能够赚钱。对此,产品设计者和发行人可以如何设计该红利证以满足投资者的需求()。
A.提高期权的价格
B.提高期权幅度
C.将该红利证的向下期权头寸増加一倍
D.延长期权行权期限
A.提高
B.下降
C.不受影响
D.没有变动规律
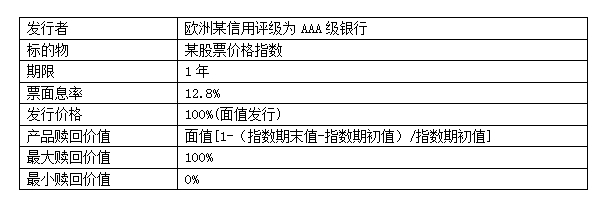
A.执行价为指数期初值的看涨期权
B.执行价为指数期末值的看涨期权
C.执行价为指数期初值2倍的看涨期权
D.执行价为指数期末值2倍的看涨期权