简答题
审计
题号 #4284889
甲公司是ABC会计师事务所的常年审计客户。A注册会计师负责审计甲公司2013年度财务报表,确定财务报表整体的重要性为240万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(2)2012年度,甲公司直销了100件a产品。2013年,甲公司引入经销商买断销售模式,对经销商的售价是直销价的90%,直销价较2012年基本没有变化。2013年度,甲公司共销售150件a产品,其中20%销售给经销商。
(3)2013年10月,甲公司推出新产品b产品,单价60万元。合同约定,客户在购买产品一个月后付款;如果在购买产品三个月内发现质量问题,客户有权退货。截至2013年12月31日,甲公司售出10件b产品。因上市时间较短,管理层无法合理估计退货率。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
|
|
2013年(未审数) |
2012年(已审数) |
||
|
项目 |
a产品 |
b产品 |
c产品 |
a产品 |
|
营业收入 |
11750 |
600 |
O |
8000 |
|
税前利润 |
180 |
100 |
||
针对资料一第(2)、(3)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
|
事项序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表项目名称及认定 |
|
(2) |
|
|
|
|
(3) |
|
|
|
参考答案
暂无
答案解析
【考点】营业收入重大错报风险的识别和评估
【分析】矛盾证据分析法
针对资料一第(2)项,结合资料二:a产品应当入账的营业收入:150×80%×(8000÷100)+150×20%×(8000/100×90%)=11760(万元);与甲公司2013年的财务数据(11750万元)基本一致,不存在矛盾证据(非财务信息与财务数据),因此,营业收入(a产品)不存在错报风险。
针对资料一第(3)项,结合资料二:b产品附有销售退回条件,不能合理估计退货率,不应确认收入,但是甲公司2013年的财务数据显示b产品实现营业收入600万元,存在矛盾证据(非财务信息与财务数据),因此,存在多计营业收入和营业成本的错报风险。
【答案】
【分析】矛盾证据分析法
针对资料一第(2)项,结合资料二:a产品应当入账的营业收入:150×80%×(8000÷100)+150×20%×(8000/100×90%)=11760(万元);与甲公司2013年的财务数据(11750万元)基本一致,不存在矛盾证据(非财务信息与财务数据),因此,营业收入(a产品)不存在错报风险。
针对资料一第(3)项,结合资料二:b产品附有销售退回条件,不能合理估计退货率,不应确认收入,但是甲公司2013年的财务数据显示b产品实现营业收入600万元,存在矛盾证据(非财务信息与财务数据),因此,存在多计营业收入和营业成本的错报风险。
【答案】
|
事项序号 |
是否可能表明存在重 大错报风险(是/否) |
理由 |
财务报表项目 名称及认定 |
|
(2) |
否 |
|
|
|
(3) |
是 |
b产品附有销售退回条件,且不能合理估计退货可能性,不满足收入确认条件,可能存在多计营业收入和成本的风险 |
营业收入(发生) 应收账款(存在) 营业成本(发生) 存货(完整性) |
你可能感兴趣的试题
1
甲公司是ABC会计师事务所的常年审计客户,拥有乙公司和丙公司两家联营公司。甲公司主要从事建材的生产、销售以及建筑安装工程。A注册会计师负责审计甲公司2012年度财务报表,拟于2013年4月1日出具审计报告。财务报表整体的重要性为25万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)甲公司采用经销商买断方式销售a产品和b产品。2012年度,a产品的建议市场零售价、出厂价和单位生产成本较2011年基本没有变化。b产品是甲公司2012年2月推出的新产品,其建议市场零售价比a产品高20%。a产品和b产品的单位生产成本接近,其出厂价分别低于各自建议市场零售价的10%和20%。
(2)a产品于2012年11月停产。2012年末,某经销商采用交款提货方式购买最后一批a产品。甲公司已收到货款200万元。并已开具发票和发运凭单。经销商在验收时发现该批产品质量不符合合同要求,双方尚未就解决方案达成一致意见。
(5)甲公司于2011年起从事建筑安装工程,截至2012年末仅承揽一项业务,建造合同约定,工程建设期为18个月,工程总价为500万元;如果工程提前3个月完工,并且质量符合设计要求,客户另付100万元奖励款,工程于2011年10月1日开工,于2012年12月末基本完工。经监理人员认定,工程质量未达到设计要求,还需进一步施工。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
要求:
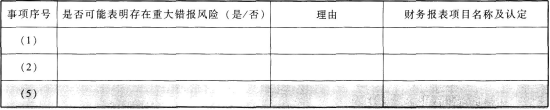
针对资料一第(1)、(2)和(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、资产减值损失、财务费用、存货、长期应收款、长期股权投资和在建工程)的哪些认定相关。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)甲公司采用经销商买断方式销售a产品和b产品。2012年度,a产品的建议市场零售价、出厂价和单位生产成本较2011年基本没有变化。b产品是甲公司2012年2月推出的新产品,其建议市场零售价比a产品高20%。a产品和b产品的单位生产成本接近,其出厂价分别低于各自建议市场零售价的10%和20%。
(2)a产品于2012年11月停产。2012年末,某经销商采用交款提货方式购买最后一批a产品。甲公司已收到货款200万元。并已开具发票和发运凭单。经销商在验收时发现该批产品质量不符合合同要求,双方尚未就解决方案达成一致意见。
(5)甲公司于2011年起从事建筑安装工程,截至2012年末仅承揽一项业务,建造合同约定,工程建设期为18个月,工程总价为500万元;如果工程提前3个月完工,并且质量符合设计要求,客户另付100万元奖励款,工程于2011年10月1日开工,于2012年12月末基本完工。经监理人员认定,工程质量未达到设计要求,还需进一步施工。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
|
|
2012年(未审数) |
2011年(已审数) |
||||||||||
|
项目 |
产品销售 |
|
产品销售 |
|
||||||||
|
a产品 |
b产品 |
c产品 |
建造合同 |
a产品 |
b产品 |
c产品 |
建造合同 |
|||||
|
营业收入 |
1000 |
5000 |
840 |
500 |
2000 |
0 |
0 |
100 |
||||
|
营业成本 |
905 |
4600 |
820 |
320 |
1800 |
0 |
0 |
75 |
||||
|
投资收益 |
(100) |
(200) |
||||||||||
|
税前利润 |
500 |
400 |
||||||||||
|
|
a产品 |
b产品 |
C产品 |
a产品 |
b产品 |
C产品 |
||||||
|
存货一产成品 |
0 |
1000 |
7380 |
400 |
0 |
0 |
||||||
|
存货跌价准备 |
0 |
0 |
0 |
0 |
0 |
O |
||||||
针对资料一第(1)、(2)和(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、资产减值损失、财务费用、存货、长期应收款、长期股权投资和在建工程)的哪些认定相关。
2
甲公司是ABC会计师事务所的常年审计客户,拥有乙公司和丙公司两家联营公司。甲公司主要从事建材的生产、销售以及建筑安装工程。A注册会计师负责审计甲公司2012年度财务报表,拟于2013年4月1日出具审计报告。财务报表整体的重要性为25万元。
资料四:
A注册会计师在审计工作底稿中记录了实施的控制测试和实质性程序及其结果,部分内容摘录如下:
续表
要求: 针对资料四第(1)至(3)项,假定这些控制的设计有效并得到执行,根据控制测试和实质性程序及其结果,逐项指出资料四所列控制运行是否有效,如认为运行无效,简要说明理由。
【考点】销售与收款业务控制测试和实质性程序
资料四:
A注册会计师在审计工作底稿中记录了实施的控制测试和实质性程序及其结果,部分内容摘录如下:
|
序号 |
控制 |
控制测试和实质性程序及其结果 |
|
(1) |
产品送达后,甲公司要求客户的经办人员在发运凭单上签字。财务部将客户签字确认的发运凭单作为收人确认的依据之一 |
A注册会计师对控制的预期偏差率为零,从收入明细账中抽取25笔交易,检查发运凭单是否经客户签字确认。经检查,有2张发运凭单未经客户签字。 销售人员解释,这2批货物在运抵客户时,客户的经办人员出差。 由于以往未发生过客户拒绝签收的情况,经财务部经理批准后确认收入。 A注册会计师对上述客户的应收账款实施函证,回函结果表明不存在差异 |
|
序号 |
控制 |
控制测试和实质性程序及其结果 |
|
(2) |
如需对ERP系统中设定的生产成本计算方法和公式进行变更,财务部将系统变更申请在当月提交至信息技术部,由其在月末前完成变更 |
在检查信息技术部是否及时、恰当处理收到的申请时,A注册会计师发现2012年11月财务部提交的系统变更申请未在当月处理。 信息技术部解释当月由于工作繁忙,未及时更改,已通知财务部。 财务人员解释,2012年11月起,生产过程中新添加了某种辅料。 因ERP系统尚未变更,财务人员通过手工计算调整生产成本A注册会计师进行了相关测试,未发现生产成本计算错误 |
|
(3) |
现金销售通过收银机集中收款,并自动生成销售小票和每日现金销售汇总表。财务人员将每日现金销售汇总表金额和收到的现金核对一致。除财务部经理批准 外,出纳应在当日将收到的现金存入指定银行 |
A注册会计师对控制的预期偏差率为零,抽取25张银行现金缴款单回单与每日现金销售汇总表进行核对,发现有3张银行现金缴款单回单的日期比每日现金销售汇总表的日期晚一天。 财务人员解释,由于当日核对工作结束较晚,银行已结束营业,经财务部经理批准,出纳将现金存入公司保险柜,并于次日存人银行。 A注册会计师检查了财务部经理签字批准的记录,未发现异常 |
|
事项序号 |
控制运行是否有效(是/否) |
理由 |
|
(1) |
|
|
|
(2) |
|
|
|
(3) |
|
|
A.销售发票均经事先编号,并已登记人账
B.每月末由独立人员对销售部门的销售记录、发运部门的发运记录和财务部门的销售交易入账情况作内部核查,以确认销售交易是否及时入账
C.销售交易是以附有有效发运凭证和销售单的销售发票为依据登记人账的
D.销售价格、付款条件、运费和销售折扣的确定已经适当的授权批准