简答题
审计
题号 #4286116
上市公司甲公司是ABC会计师事务所的常年审计客户,XYZ公司和ABC会计师事务所处于同一网络,审计项目组在甲公司2014年度财务报表审计中遇到下列事项:
(2)B注册会计师不是甲公司审计项目组成员,与A注册会计师同处一个分部,B注册会计师的妻子在甲公司任职,并因此持有将于2016年1月1日起可行权的甲公司股票期权3000股,B注册会计师承诺在禁售期结束后尽快予以处置。
(4)乙公司是甲公司的重要联营公司,从事房地产业务,审计项目组成员C的父亲从银行购买了10万元定向信托理财产品.根据该产品的说明书,其募集的资金用于投资乙公司的房地产项目。
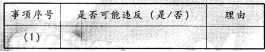
要求:针对上述第(2)、(4)项,指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。
|
事项序号 |
是否违反(违反/不违反) |
理由 |
|
(2) |
|
|
|
(4) |
|
|
参考答案
暂无
答案解析
【考点】间接经济利益
【答案】
【答案】
|
事项序号 |
是否违反(违反/不违反) |
理由 |
|
(2) |
违反 |
当其他合伙人与执行审计业务的项目合伙人同处一个分部时,其他合伙人或其主要近亲属在审计客户中拥有经济利益,虽然其作为审计客户的员工有权取得该经济利益,但如果其拥有或取得处置该经济利益的权利,则应当尽快处置或放弃该经济利益 |
|
(4) |
违反 |
乙公司是甲公司的重要联营公司,二者属于关联实体,项目组成员C的父亲在乙公司中拥有重大间接经济利益,因自身利益对独立性产生非常严重的不利影响 |