单选题
证券投资基金基础知识
题号 #4286841
某基金的贝塔值为1.2,收益率为15%,市场组合的收益率为12%,无风险利率8%,其詹森α为( )。
参考答案
B
答案解析
詹森α衡量的是基金组合收益中超过CAPM模型预测值的那一部分超额收益。用公式表示为:

将数据代入公式,该基金的詹森α=(15%-8%)-1.2×(12%-8%)=0.022。
考点
詹森α
将数据代入公式,该基金的詹森α=(15%-8%)-1.2×(12%-8%)=0.022。
考点
詹森α
你可能感兴趣的试题
A.夏普比率是对绝对收益率进行风险调整的分析指标
B.信息比率引入了业绩比较基准的因素
C.信息比率是对相对收益率进行风险调整的分析指标
D.信息比率=(基金投资组合收益-业绩比较基准收益)/投资组合标准差
2
基金P当月的实际收益率为5.34%。表10-1为该基金的基准投资组合B的相关数据。
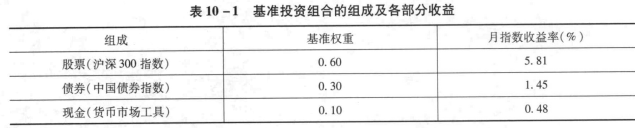
假设基金P的各项资产权重分别为股票70%、债券7%、货币市场工具23%。则资产配置对基金P超额收益的贡献为( )。
假设基金P的各项资产权重分别为股票70%、债券7%、货币市场工具23%。则资产配置对基金P超额收益的贡献为( )。
A.0.31%
B.1.37%
C.1.06%
D.0.44%