题号 #4293428

甲公司有三个事业部,分别从事A、B、C三类家电产品的生产和销售。这些产品的有关市场数据见下表。在A、B、C三类产品市场上,甲公司的最大竞争对手是乙公司。
2012年市场销售数据
单位:万元

产品
A
B
C
甲公司销售额
2600
8800
14500
最大竞争对手销售额
4200
22000
11000
全国市场销售总额
32000
84000
64000
近年全国市场增长率
13%
6%
1%
假设市场增长率和相对市场占有率分别以10%和100%作为高低的界限标准。要求:
(1)简述成长期和成熟期的产品在市场容量、生产规模和消费者认知方面各自的特点;
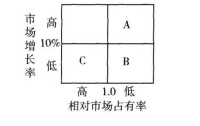
(2)用波士顿矩阵分析甲公司的A、B、C三类产品分别属于何种产品?并在矩阵图中标出所处位置;
(3)甲公司对A、C两类产品应分别采取什么策略?并说明理由。

进入在线模考

参考答案

暂无

答案解析

(1)处于成长期和成熟期的产品市场容量、生产规模和消费者认知方面各自具有的特点见下表:

\   阶段
特点 \
 
成长期
 
成熟期
 
市场容量
市场容量逐步扩大
市场渗透率迅速提高
 
市场逐渐饱和
 
生产规模
生产规模逐步提高
生产能力不足
大规模生产
出现剩余能力
 
消费者认知
消费者认知度逐步提高
产品从高收入者向大众消费扩散
消费者全面认同
产品替代、重复购买
(2)因为市场增长率和相对市场占有率分别以10%和100%作为高低的界限标准,A类产品的市场增长率为13%,相对市场占有率=2600/4200=61.90%,所以A类产品属于问题类产品。B类产品的市场增长率为6%,相对市场占有率=8800/22000=40%,所以B类产品属于瘦狗类产品。C类产品的市场增长率为1%,相对市场占有率=14500/11000=131.82%。所以C类产品属于现金牛产品。
在矩阵图中标出所处的位置:
 
(3)产品A属于问题类产品,对产品A的策略是进一步深入分析企业是否具有发展潜力和竞争力优势,从而决定是否追加投资,扩大市场份额。因为该业务特点是市场增长率较高,需要企业投入大量资金予以支持,但企业该业务的相对市场占有率不高,不能给企业带来较高的资金回报。产品C属于现金牛产品,对产品C采取的策略是维持稳定生产,不再追加投资,尽可能回收资金,获取利润。因为其特点是市场相对占有率较高,但市场增长率较低,处于生命周期中的成熟期,企业生产规模较大,能带来大量稳定的现金收益。

你可能感兴趣的试题

2 垃圾发电产业作为一项新能源产业,在我国也得到了快速发展。从1988年在深圳建成了我国第一座工业化垃圾焚烧发电厂后,到2009年垃圾焚烧发电厂已经达到93座,而且还有许多垃圾发电项目正在建设中。
我国垃圾发电产业的发展得益于以下因素:
(1)目前中国城市生活垃圾累积堆存量已达70亿吨,且以每年8%左右的速度递增。根据国家环保总局预测,随着城镇化进程的加快,预计2020年城市垃圾产量将达到3.23亿吨。而与之形成鲜明对比的是我国的垃圾处理率。1990年以前,全国城市垃圾处理率不足2%.2003--2009年,城市生活垃圾清运量年平均增长率为0.47%。据统计,城市垃圾产生量、清运量和处理量分别为3.7亿吨、1.57亿吨、1.12亿吨,未处理量为2.58亿吨,占城市垃圾产生量的69.73%,清运量与处理量甚微。
(2)我国实现了大型垃圾焚烧发电技术的本土化,垃圾焚烧处理能力在近5年间增长了5倍。(3)目前我国的垃圾发电厂主要集中分布在北京、上海等经济发达城市和地区。但是,国家政策也逐步向欠发达的省份倾斜,至2009年,西部地区经济水平已有了很大改善。
(4)其主要的建设形式由原先的以政府投资并负责运行管理为主,转变为现在的大多采取BOT方式建设,另外,BOO(Bui1ding-Owning-Operation)模式是一种正在推行中的全新的市场化运行模式。
(5)根据全国电力工业统计快报统计,2010年全国基建新增电力装机8500万千瓦,可见我国电力供应距国民经济发展的实际需要的差距还很大,还要加大电力发展力度。在发展传统的水电、火电的同时,也要发展核电、风力发电和垃圾发电等。在几种主要的发电方式中,火力发电受煤价影响较大,燃料成本约占总成本的60%以上;水力发电存在对自然生态环境破坏的问题,且受季节影响较大;太阳能发电目前受技术水平限制,成本较高。风力发电受风速影响,受发展地区的影响。而垃圾发电由于受这些因素影响较小,适于在城市周边建设。(6)据国家统计局统计,2010年上半年,能源消费同比增长11.2%,国内生产总值同比增长11.1%,单位GDP能耗同比上升0.09%。2011年上半年GDP 204459亿元,同比增长9.6%,CP1同比上涨5.4%,单位GDP能耗同比下降35%
(7)“十二五”期间,中国电力需求将保持8.5%的年均增长速度,每年要增加5000亿度电。“十三五”期间中国电力需求还将保持5.5%的增长速度,即未来十年全国电力需求将保持平均7%左右的增长速度。有关专家预计,到2020年我国将新增垃圾发电装机容量330万千瓦左右,按每千瓦4500元的设备造价计算,中国垃圾发电市场容量为149亿元人民币。(8)据《中国统计信息报》报道21世纪20年代,我国人口将达到15亿,人地矛盾将越来越尖锐。与此同时,我国土地资源浪费现象相当严重。然而目前我国垃圾的处理方式主要是填埋,垃圾处理设施超负荷运行,垃圾填埋量相当于每年占掉500亩土地城市规模越来越大,因此,在经济发达的大型城市,要多建设垃圾焚烧设施,来解决处理能力不足的问题。
(9)从垃圾发电产业的上游来看:一方面,垃圾发电设备需求将带动设备制造业的发展。另一方面,垃圾发电产业的发展,需要建立大量的发电厂,那么必定推动垃圾收集、转运工作,以及为建设垃圾场的道路、水、电等配套基础工程建设的发展。从垃圾发电产业链的下游来看,垃圾发电厂生产的电需接入国家级电网,必将带动生产电缆、变压器、电风扇等设备的产业的发展。垃圾发电最后产生的废水、废气和废渣的处理,则带动相关产业发展。
(10)我国垃圾发电投资运营商可以分为三类:政府主导型企业:由地方政府出资建立垃圾发电项目,公司作为政府建设这一项目的平台。投资运营型企业:引进其他企业的技术,专注于BOT模式建设运营垃圾发电项目的企业。工程投资型企业:使用自己开发的技术,对垃圾发电项目提供从工程建设到运营管理服务的企业,以工程建设为主。目前垃圾发电产业竞争格局呈现外资试图进入、内资大企业垄断竞争、内资小企业试图以价格战抢夺市场份额的局面。
要求:
(1)利用波特钻石模型分析目前我国垃圾发电产业的竞争力;
(2)针对我国垃圾发电产业整体竞争力进行评述。
3 大龙汽车有限公司总部位于中国内地,成立于1992年,由国内某汽车集团与法国A公司合资组建,合资双方各占50%的股份。大龙公司在引进法国A公司最新产品和技术的同时,不断加强自主创新和自主研发能力的提升,实现了由产品引进到技术输出的飞跃。作为合资企业,大龙公司内部每个部门都由法方人员任命为部门经理,双方员工观念不一致,导致沟通交流出现问题,使得在技术引进及生产进度方面滞后于同产业其他竞争对手。目前大龙汽车采用双品牌构架,拥有多种车型,布局各个细分车型。在营销方法上,大龙公司确立了“产品聚焦”、“区域聚焦”和“客户聚焦”三个聚焦的核心主张,强化客户关系管理,并开始致力于完善渠道网络布局,在产业内部率先向二三线城市及农村市场进行延伸和覆盖,持续提升营销能力。但受制于资金制约,效果目前并未完全体现出来,销售网点和产品供应系统建立缓慢。同时,大龙公司也在扩大零部件供给及整车生产布局,在多地开工建设了工厂。随着营销布局的扩张和生产能力的提升,大龙公司也面临了资金短缺的问题,公司长期贷款额度大、期限长,平均每年需还本付息几十亿元。目前中国汽车产业厂商数量较多。除原有若干厂商外,一些其他产业巨头也已进入汽车产业。汽车产业既属于资本技术密集型,也属于劳动密集型产业,具有明显的规模经济性。整个产业高端产品的差异性较为明显,而低端产品差异性表现不明显。生产时对专用性加工设备、装配线和专用型技术人才的依赖较大。老品牌已经占据了大部分的渠道资源,在目前情况下,新企业建立自己的供应者体系和经销商体系将越来越难。汽车本身包含了很多零部件,围绕这些零部件的提供,中国也形成了一个庞大的汽车零部件产业。据不完全统计,国内零部件企业共有2万多家,其中规模以上汽车零部件企业近8000家,汽车零配件产业的集中程度明显低于乘用车制造产业的集中程度。与零部件厂商相比,整车生产企业的品牌效应更高,采购规模很大,企业实力更强,因此配件厂商的生存很大程度上依赖于整车生产企业。而且一些大的汽车生产企业零部件自给率也很高,平均自产率达到50%~60%。作为消费升级的典型代表,随着中国国民收入和整个消费的扩张,中国的汽车消费也扶摇直上。1980年初全国汽车年销量不过二三十万辆,2003年已达439万辆,其后年年大幅增长:2004年,507.2万辆;2005年,575.8万辆;2006年,721.6万辆;2007年,879.2万辆;2008年,938.05万辆;到2009年,终于以1364.48万辆的成绩首次突破年销量千万辆大关,成为世界第一大汽车生产国和汽车销售国。伴随着汽车市场的发展,尤其是2001年“人世”后,汽车产业受保护程度降低,导致中国汽车产业竞争加剧。而能源短缺、油价上涨、环保问题也是一直阻碍汽车工业发展的威胁。从产业中长期发展趋势来看,我国汽车产业将主要呈现以下几方面特征。一是我国汽车市场增长的内生动力没有发生根本变化,中长期还将保持稳定增长的基本格局。未来一段时期,我国宏观经济总体仍处于向上攀升的历史阶段,不断提升消费对经济增长的贡献度是今后的一项长期任务,这为汽车市场增长提供了最根本的内生动力。同时,根据先导国家的经验,一国的人均GDP超过3000美元,私人购车将出现爆发性增长。2008年我国人均GDP超过3000美元,据此判断,未来几年国内汽车市场仍将保持稳定增长的趋势。二是三、四线城市汽车消费潜力巨大。我国区域经济发展不平衡,不同地区所处的消费发展阶段有所不同,导致一线城市的汽车消费领先三、四线城市5-10年,这为我国汽车市场的持续增长提供了足够的战略纵深。三是汽车消费逐步升级和多样化的趋势日益明显。未来一段时期,我国汽车消费结构仍以首购为主,但增购、换购比例将不断增加。根据权威市场调查,增购、换购消费与首购相比,中高级车和SUV、MPV的比例都明显上升,国内汽车消费层次将更加丰富。从近期发展趋势来看,汽车产业总体环境发生了明显的变化,原材料价格、劳动力成本等不断上升。自2010年下半年以来,国家已多次加息和上调存款准备金率,企业经营所需的资金闸口被逐步收紧。同时,随着国家刺激汽车消费的一系列政策逐步退出,汽车消费政策环境面临政策基调从“偏暖”向“中性”的变化。国内一些城市已出台或正在酝酿以“限牌、限购”为主要手段的治理交通拥堵的措施,短期内会对一、二线城市的汽车市场形成一定制约,国内汽车销量难以迅速恢复以往几年的高增长态势。国内市场销售减速,意味着国内汽车厂商的现金流量相应将继续劣于此前两年。由于市场增长趋缓,消费者对产品以及服务更加挑剔,对汽车现有品牌的认知度和忠诚度均已慢慢形成。汽车市场竞争开始从低层次的价格战慢慢向高层次产品质量、服务维修体系等的竞争转移;竞争已不再完全体现在产品价格上,更多表现在性价比以及新车型推出以满足不同文化层次的需求上。鉴于此种环境,2011年大龙公司开始加大整车出口,计划在未来三年内出口所占比重达到45%。同时,在越南建立了合资企业,利用当地廉价的劳动力资源和便利的海上运输实现产品当地生产当地销售,并可出口到其他国家。越南汽车业整体水平并不高。长期以来,越南汽车业受高关税保护,2004年以前关税高达300%,近年来为把汽车销售市场做大,带动汽车工业的发展,关税在逐年降低。越南政府还提供了税收、贷款等多方面的优惠政策,鼓励外国企业在越南投资建厂。2001--2010年,越南经济年均增长速度达到7.2%,2010年人均GDP为1162美元,虽然整体不富裕,但老百姓对汽车消费的要求很高,他们宁愿坐公共汽车,也不愿意开质量差、外观不美的私家车。
要求:
(1)使用SWOT分析法对大龙公司环境进行分析
(2)简述五种竞争力模型中除替代品和购买者议价能力之外的其他“三力”的内涵,并根据上述资料对此“三力”进行分析;
(3)简要分析大龙公司在越南建立合资企业需要分析的政治因素、经济因素和社会因素;
(4)大龙公司需要了解汽车产业主要竞争对手的特征,简要分析大龙公司进行战略群组分析的作用。
找试题 · 找答案 · 找资料 在线模考