多选题
财务成本管理
题号 #4299653
在企业可持续增长的情况下,下列计算各相关项目的本期增加额的公式中,正确的有( ) 。
参考答案
A,D
答案解析
因为满足可持续增长,所以销售增长率=资产增长率=股东权益增长率,增加的留存收益=增加的股东权益,因此:(本期营业增加/基期营业收入)×基期期末总资产=销售增长率X基期期末总资产=资产增长率×基期期末总资产=本期资产增加,所以选项A正确:基期营业收入×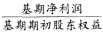 ×利润留存率=基期营业收入X基期增加的留存收益/基期期初股东权益=基期营业收入×所有者权益增长率=基期营业收入×销售增长率=本期营业增加,因此选项D正确。选项B、C的错误在于不应该用基期营业收入,而应该用本期营业收入计算。
 你可能感兴趣的试题
1
甲公司是一家汽车销售企业,现对公司贝才务状况和经营成果进行分析,以发现与主要竞争对手乙公司的差异,相关资料如下:
(1)甲公司2015年的主要财务报表数据
(单位:万元)
续表
假设资产负债表项目年末余额可代表全年平均水平。
(2)乙公司相关财务比率
要求:
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2015年甲公司相对乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数3个指标各自的经济含义及各评价企业哪方面能力,并指出甲公司与乙公司在经营战略和财务政策上的差别。
(1)甲公司2015年的主要财务报表数据
(单位:万元)
|
资产负债表项目 |
2015年末 |
|
货币资金 |
1050 |
|
应收账款 |
1750 |
|
预付账款 |
300 |
|
存货 |
1200 |
|
固定资产 |
3700 |
|
资产总计 |
8000 |
|
流动负债 |
3500 |
|
非流动负债 |
500 |
|
股东权益 |
4000 |
|
负债和股东权益总计 |
8000 |
|
利润表项日 |
2015年度 |
|
营业收入 |
10000 |
|
减:营业成本 |
6500 |
|
营业税金及附加 |
300 |
|
销售费用 |
1400 |
|
管理费用 |
160 |
|
财务费用 |
40 |
|
利润总额 |
1600 |
|
减:所得税费用 |
400 |
|
净利润 |
1200 |
(2)乙公司相关财务比率
|
营业净利率 |
总资产周转次数 |
权益乘数 |
|
24% |
0.6 |
1.5 |
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2015年甲公司相对乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数3个指标各自的经济含义及各评价企业哪方面能力,并指出甲公司与乙公司在经营战略和财务政策上的差别。
2
甲公司是一家制造业企业,为做好财务计划,甲公司管理层拟采用财务报表进行分析,相关材料如下:
(1)甲公司2014年的重要财务报表数据
单位:万元
(2)甲公司没有优先股,股东权益变动均来自利润留存,经营活动所需的货币资金是本年营业收入的2%,投资收益均来自长期股权投资。
(3)根据税法相关规定,甲公司长期股权投资收益不缴纳所得税,其他损益的所得税税率为25%。
(4)甲公司使用固定股利支付率政策,股利支付率60%,经营性资产、经营性负债与销售收入保持稳定的百分比关系。
要求:
(1)编制甲公司2014年的管理用财务报表(提示:按照各种损益的适用税率计算应分担的所得税,结果填人下方表格中,不用列出计算过程)
单位:万元
(1)甲公司2014年的重要财务报表数据
单位:万元
|
资产负债表项目 |
2014年末 |
|
货币资金 |
600 |
|
应收账款 |
1600 |
|
存货 |
1500 |
|
长期股权投资 |
1000 |
|
固定资产 |
7300 |
|
资产合计 |
12000 |
|
应付账款 |
3000 |
|
长期借款 |
3000 |
|
股东权益 |
6000 |
|
负债及股东权益合计 |
12000 |
|
利润表项目 |
2014年度 |
|
营业收入 |
20000 |
|
减:营业成本 |
12000 |
|
营业税金及附加 |
640 |
|
管理费用 |
4000 |
|
财务费用 |
160 |
|
加:投资收益 |
100 |
|
利润总额 |
3300 |
|
减:所得税费用 |
800 |
|
净利润 |
2500 |
(3)根据税法相关规定,甲公司长期股权投资收益不缴纳所得税,其他损益的所得税税率为25%。
(4)甲公司使用固定股利支付率政策,股利支付率60%,经营性资产、经营性负债与销售收入保持稳定的百分比关系。
要求:
(1)编制甲公司2014年的管理用财务报表(提示:按照各种损益的适用税率计算应分担的所得税,结果填人下方表格中,不用列出计算过程)
单位:万元
3
甲公司是一个材料供应商,拟与乙公司建立长期合作关系,为了确定对乙公司采用何种信用政策,需要分析乙公司的偿债能力和营运能力。为此,甲公司收集了乙公司2013年度的财务报表,相关的财务报表数据以及财务报表附注中披露的信息如下:
(1)资产负债表项目(单位:万元)
(2)利润表项目(单位:万元)
(3)乙公司的生产经营存在季节性,每年3月份至10月份是经营旺季,11月份至次年2月份是经营淡季。
(4)乙公司按照应收账款余额的5%计提坏账准备,2013年年初坏账准备余额140万元,2013年年末坏账准备余额150万元。最近几年乙公司的应收账款回收情况不好,截至2013年年末账龄三年以上的应收账款已达到应收账款余额的10%。为了控制应收账款的增长,乙公司在2013年收紧了信用政策,减少了赊销客户的比例。
(5)乙公司2013年资本化利息支出100万元,计人在建工程。
(6)计算财务比率时。涉及到的资产负债表数据均使用其年初和年末的平均数。
要求:
(1)计算乙公司2013年的速动比率。评价乙公司的短期偿债能力时,需要考虑哪些因素?具体分析这些因素对乙公司短期偿债能力的影响。
(2)计算乙公司2013年的利息保障倍数;分析并评价乙公司的长期偿债能力。
(3)计算乙公司2013年的应收账款周转次数;评价乙公司的应收账款变现速度时,需要考虑哪些因素?具体分析这些因素对乙公司应收账款变现速度的影响。
(1)资产负债表项目(单位:万元)
|
项目 |
年末金额 |
年初金额 |
|
流动资产合计 |
4600 |
4330 |
|
其中:货币资金 |
100 |
100 |
|
交易性金融资产 |
500 |
460 |
|
应收账款 |
2850 |
2660 |
|
预付账款 |
150 |
130 |
|
存货 |
1000 |
980 |
|
流动负债合计 |
2350 |
2250 |
|
项目 |
本年金额 |
上年金额(略) |
|
营业收入 |
14500 |
|
|
财务费用 |
500 |
|
|
资产减值损失 |
10 |
|
|
所得税费用 |
32.50 |
|
|
净利润 |
97.50 |
|
(4)乙公司按照应收账款余额的5%计提坏账准备,2013年年初坏账准备余额140万元,2013年年末坏账准备余额150万元。最近几年乙公司的应收账款回收情况不好,截至2013年年末账龄三年以上的应收账款已达到应收账款余额的10%。为了控制应收账款的增长,乙公司在2013年收紧了信用政策,减少了赊销客户的比例。
(5)乙公司2013年资本化利息支出100万元,计人在建工程。
(6)计算财务比率时。涉及到的资产负债表数据均使用其年初和年末的平均数。
要求:
(1)计算乙公司2013年的速动比率。评价乙公司的短期偿债能力时,需要考虑哪些因素?具体分析这些因素对乙公司短期偿债能力的影响。
(2)计算乙公司2013年的利息保障倍数;分析并评价乙公司的长期偿债能力。
(3)计算乙公司2013年的应收账款周转次数;评价乙公司的应收账款变现速度时,需要考虑哪些因素?具体分析这些因素对乙公司应收账款变现速度的影响。