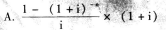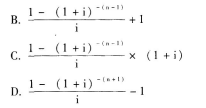多选题
财务成本管理
题号 #4299749
甲证券的期望报酬率为6%(标准差为10%),乙证券的期望报酬率为8%(标准差为15%),则由甲、乙证券构成的投资组合( )。★
参考答案
A,B,C
答案解析
投资组合的期望报酬率等于各项资产期望报酬率的加权平均数,所以投资组合的期望报酬率的影响因素只受投资比重和个别资产报酬率影响,当把资金100%投资于甲证券时,组合期望报酬率最低为6%,当把资金100%投资于乙证券时,组合期望报酬率最高为8%,选项A、B的说法正确;组合标准差的影响因素包括投资比重、个别资产标准差以及相关系数,当100%投资于乙证券时,组合风险最大,组合标准差为15%,选项C正确。如果相关系数小于1,则投资组合会产生风险分散化效应,并且相关系数越小,风险分散化效应越强,当相关系数足够小时投资组合最低的标准差可能会低于单项资产的最低标准差,所以选项D不正确。
你可能感兴趣的试题
A.最小方差组合是全部投资于A证券
B.最高期望报酬率组合是全部投资于B证券
C.两种证券报酬率的相关性较高,风险分散化效应较弱
D.可以在有效集曲线上找到风险最小、期望回报最高的投资组合
A.普通年金现值系数X投资回收系数=1
B.普通年金终值系数×偿债基金系数=1
C.普通年金现值系数×(1+折现率)=预付年金现值系数
D.普通年金终值系数×(1+折现率)=预付年金终值系数
 下列各项中,其数值等于n期预付年金现值系数的有( )。