简答题
财务成本管理
题号 #4299814
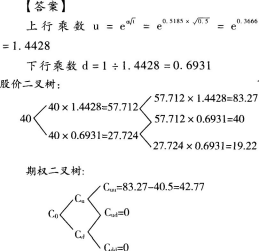
假设A公司的股票现在的市价为40元。有1份以该股票为标的资产的看涨期权和1份以该股票为标的资产的看跌期权,执行价格均为40.5元,到期时间是1年。根据股票过去的历史数据所测算的连续复利报酬率的标准差为0.5185,无风险利率为每年4%。
要求:利用两期二叉树模型确定看涨期权的价格。
参考答案
暂无
答案解析
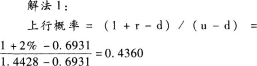
下行概率=1-0.4360=0.5640
解法2:
2%=上行概率×44.28%+(1-上行概率)×(-30.69%)
上行概率=0.4360
下行概率=1-0.4360=0.5640
Cu=(上行概率× Cuu+下行概率×Cud)÷(1+持有期无风险利率)=(0.4360 × 42.77+0.5640×0)/(1+2%)=18.28(元)
Cd=(上行概率×Cud+下行概率×Cdd)÷(1+持有期无风险利率)=0
Co=(0.4360×18.28+0.5640×0)/(1+2%)=7.81(元)。