简答题
财务成本管理
题号 #4299819
D公司是一家上市公司,其股票于2009年8月1日的收盘价为每股40元。有一种以该股票为标的资产的看涨期权,执行价格为42元,到期时间是3个月。3个月以内公司不会派发股利,3个月以后股价有2种变动的可能:上升到46元或者下降到30元。3个月到期的政府债券利率为4%(年名义利率)。
要求:
(1)利用风险中性原理,计算D公司股价的上行概率和下行概率,以及看涨期权的价值。
(2)如果该看涨期权的现行价格为2.5元,请根据套利原理,构建一个投资组合进行套利。
参考答案
暂无
答案解析
【考点分析】本题的考点是期权的风险中性原理与复制原理。
【答案】
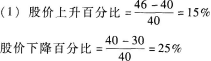
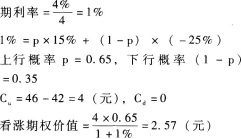
(2)购买股票的股数H=(4-0)/(46-30)=0.25(股)
借款额=0.25 × 30/(1+1%)=7.43(元)
按照复制原理看涨期权的价值=0.25 × 40-7.43=2.57(元)
由于目前看涨期权价格为2.5元,低于2.57元,所以存在套利空间。套利组合应为:卖空0.25股股票,买入无风险债券(或按照无风险利率贷出款项)7.43元,同时买入1股看涨期权进行套利,可套利0.07元。
【答案】
(2)购买股票的股数H=(4-0)/(46-30)=0.25(股)
借款额=0.25 × 30/(1+1%)=7.43(元)
按照复制原理看涨期权的价值=0.25 × 40-7.43=2.57(元)
由于目前看涨期权价格为2.5元,低于2.57元,所以存在套利空间。套利组合应为:卖空0.25股股票,买入无风险债券(或按照无风险利率贷出款项)7.43元,同时买入1股看涨期权进行套利,可套利0.07元。
你可能感兴趣的试题
A.保护性看跌期权可以锁定最低净收入和最低净损益,但不改变净损益的预期值
B.抛补性看涨期权可以锁定最低净收入和最低净损益,是机构投资者常用的投资策略
C.多头对敲组合策略可以锁定最低净收人和最低净损益,其最坏的结果是损失期权的购买成本
D.空头对敲组合策略可以锁定最低净收入和最低净损益,其最低收益是出售期权收取的期权费
A.0.5
B.0.58
C.1
D.1.5
A.期权出售人不一定拥有标的资产
B.期权是可以“卖空”的
C.期权到期时出售人和持有人双方要进行标的物的实物交割
D.双方约定的期权到期的那一天称为“到期日”,在那一天之后,期权失效