简答题
财务成本管理
题号 #4299851
假设ABC公司的股票现在的市价为30元。有1份以该股票为标的资产的看涨期权,执行价格为30.5元,到期时间是6个月。6个月以后股价有两种可能:上升35%,或者下降20%。无风险利率为每年4%。拟利用复制原理,建立一个投资组合,包括购进适量的股票以及借入必要的款项,使得该组合6个月后的价值与购进该看涨期权相等。
要求:
(1)计算利用复制原理所建组合中股票的数量(套期保值比率)为多少?
(2)计算利用复制原理所建组合中借款的数额为多少?
(3)期权的价值为多少?
(4)如果该看涨期权的现行价格为4元,请根据套利原理,构建一个投资组合进行套利。★
参考答案
暂无
答案解析
(1)上行股价=30×(1+35%)=40.5(元)
下行股价=30×(1-20%)=24(元)
股价上行时期权到期日价值=40.5-30.5=10(元)
股价下行时期权到期日价值=0
组合中股票的数量(套期保值比率)=期权
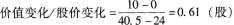
(2)借款数额=(到期日下行股价×套期保值比率-股价下行时期权到期日价值)/(1+持有期无风险利率)
=(24×0.61-0)/(1+2%)=14.35(元)
(3)期权价值=投资组合成本=购买股票支出-借款=0.61×30-14.35=3.95(元)
(4)由于目前看涨期权价格为4元,高于3.95元,所以存在套利空间。套利组合应为:
按4元出售1份看涨期权,卖空14.35元的无风险证券,买入0.61股股票,进行套利,可套利0.05元。
下行股价=30×(1-20%)=24(元)
股价上行时期权到期日价值=40.5-30.5=10(元)
股价下行时期权到期日价值=0
组合中股票的数量(套期保值比率)=期权
(2)借款数额=(到期日下行股价×套期保值比率-股价下行时期权到期日价值)/(1+持有期无风险利率)
=(24×0.61-0)/(1+2%)=14.35(元)
(3)期权价值=投资组合成本=购买股票支出-借款=0.61×30-14.35=3.95(元)
(4)由于目前看涨期权价格为4元,高于3.95元,所以存在套利空间。套利组合应为:
按4元出售1份看涨期权,卖空14.35元的无风险证券,买入0.61股股票,进行套利,可套利0.05元。
你可能感兴趣的试题
1
假设A公司的股票现在的市价为30元。有1份以该股票为标的资产的看涨期权和1份以该股票为标的资产的看跌期权,执行价格均为32元,到期时间是1年。根据股票过去的历史数据所测算的连续复利报酬率的标准差为1,无风险报酬率为每年4%。
要求:
(1)利用多期二叉树模型填写下列股票期权的4期二叉树表,并确定看涨期权的价格。(保留四位小数)。
股票期权的4期二叉树
单位:元
(2)执行价格为32元的1年的A公司股票的看跌期权售价是多少(精确到0.0001元)?
要求:
(1)利用多期二叉树模型填写下列股票期权的4期二叉树表,并确定看涨期权的价格。(保留四位小数)。
股票期权的4期二叉树
单位:元
|
序号 |
0 |
1 |
2 |
3 |
4 |
|
时间(年) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
股票价格 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
买入期权价格 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
A.企业的实体价值等于各单项资产价值的总和
B.企业的实体价值等于企业的现时市场价格
C.企业的实体价值等于股权价值和净债务价值之和
D.企业的股权价值等于少数股权价值和控股权价值之和
A.现金流量折现模型的基本思想是增量现金流量原则和时间价值原则
B.实体自由现金流量是企业可提供给全部投资人的税后现金流量之和
C.在稳定状态下实体现金流量增长率一般不等于销售收入增长率
D.在稳定状态下股权现金流量增长率一般不等于销售收入增长率