简答题
财务成本管理
题号 #4299928
某公司息税前利润为600万元,且未来保持不变,公司适用的所得税税率为25%,公司目前总资本为2000万元,其中80%由普通股资本构成,股票账面价值为1600万元,20%由债务资本构成,债务账面价值为400万元,假设债务市场价值与其账面价值基本一致,净利润全部用来发放股利。该公司认为目前的资本结构不够合理,准备用发行债券购回股票的办法予以调整。经咨询调查,目前债务利息率和权益资本成本的情况见表1:
表1债务利息率与权益资本成本
|
债务市场价值 (万元) |
债务利息率 |
股票的β系数 |
无风险利率 |
平均风险股票的必要报酬率 |
权益资本成本 |
|
400 |
8% |
1.3 |
6% |
16% |
A |
|
600 |
10% |
1.42 |
6% |
B |
20.2% |
|
800 |
12% |
1.6 |
C |
16% |
22% |
|
1000 |
14% |
D |
6% |
16% |
26% |
(1)填写表1中用字母表示的空格。
(2)填写表2公司市场价值与加权平均资本成本(以市场价值为权重)中用字母表示的空格。
表2公司市场价值与加权平均资本成本
|
债务市场 价值(万元) |
股票市场 价值(万元) |
公司市场 总价值(万元) |
债务资本 比重 |
权益资本 比重 |
债务资本 成本 |
权益资本 成本 |
加权平均 资本成本 |
|
400 |
E |
F |
15.14% |
84.86% |
G |
H |
I |
|
600 |
2004.95 |
2604.95 |
23.03% |
76.97% |
7.5% |
20.2% |
17.28% |
|
800 |
1718.18 |
2518.18 |
31.77% |
68.23% |
9% |
22% |
17.87% |
|
1000 |
J |
K |
L |
M |
N |
0 |
P |
参考答案
暂无
答案解析
(1)根据资本资产定价模型:
A=6%+1.3×(16%-6%)=19%
20.2%=6%+1.42 ×(B-6%),得:B=16%
22%=C+1.6×(16%-C),得:C=6%
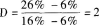
(2)
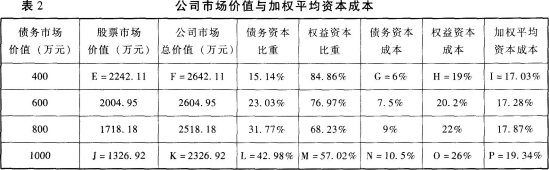
E=净利润/权益资本成本=(600-400×8%)×(1-25%)/19%=2242.1l(万元)
F=400+2242.11=2642.11(万元)
G=8%×(1-25%)=6%
H=A=19%
I=6%× 15.14%+19%× 84.86%=17.03%
J=(600-1000×14%)×(1-25%)/26%=1326.92(万元)
K=1326.92+1000=2326.92(万元)
L=1000/2326.92=42.98%
M=1326.92/2326.92=57。02%
N=14%×(1-25%)=10.5%
O=26%
P=10.5%×42.98%+26%× 57.02%=19.34%
(3)由于债务资本为400万元时,公司价值最大同时加权平均资本成本最低,所以目前的结构为公司最优资本结构,不应调整。
A=6%+1.3×(16%-6%)=19%
20.2%=6%+1.42 ×(B-6%),得:B=16%
22%=C+1.6×(16%-C),得:C=6%
(2)
E=净利润/权益资本成本=(600-400×8%)×(1-25%)/19%=2242.1l(万元)
F=400+2242.11=2642.11(万元)
G=8%×(1-25%)=6%
H=A=19%
I=6%× 15.14%+19%× 84.86%=17.03%
J=(600-1000×14%)×(1-25%)/26%=1326.92(万元)
K=1326.92+1000=2326.92(万元)
L=1000/2326.92=42.98%
M=1326.92/2326.92=57。02%
N=14%×(1-25%)=10.5%
O=26%
P=10.5%×42.98%+26%× 57.02%=19.34%
(3)由于债务资本为400万元时,公司价值最大同时加权平均资本成本最低,所以目前的结构为公司最优资本结构,不应调整。
你可能感兴趣的试题
A.税差理论认为.当股票资本利得税与股票交易成本之和大于股利收益税时,应采用高现金股利支付率政策
B.客户效应理论认为,对于高收入阶层和风险偏好投资者,应采用高现金股利支付率政策
C.“一鸟在手”理论认为,由于股东偏好当期股利收益胜过未来预期资本利得,应采用高现金股利支付率政策
D.代理理论认为,为解决控股股东和中小股东之间的代理冲突,应采用高现金股利支付率政策
A.700
B.800
C.900
D.600
A.公司的目标资本结构
B.2009年末的货币资金
C.2009年实现的净利润
D.2010年需要的投资资本