简答题
财务成本管理
题号 #4299982
甲公司为在上海证券交易所上市的A股公司,在2017年1月发布的2016年度利润分配及资本公积转增股本实施公告中披露的分配方案主要信息:每10股送2股(按面值发放),按未转股送股前股数派发现金红利0.5元(含税),转增4股。
股权登记日:2017年3月1日(注:该日收盘价为49元);除权(除息)日:2017年3月2日(注:该日的开盘价为32元);新增可流通股份上市流通日:2017年3月3日;现金红利到账日:2017年3月15日。
甲公司在实施利润分配前,所有者权益情况如下表所示:
单位:万元
|
项目 |
金额 |
|
股本(面额1元,已发行普通股50000万股) |
50000 |
|
资本公积 |
50000 |
|
盈余公积 |
20000 |
|
未分配利润 |
100000 |
|
所有者权益合计 |
220000 |
要求:
(1)从甲公司的利润分配及资本公积转增股本实施公告披露的信息分析该公司的股利分配形式包括哪些?
(2)计算确定甲公司的利润分配及资本公积转增股本后的所有者权益各项目的数额。
(3)确定甲公司对各种投资者应代扣代缴的个人所得税为多少,扣税后每股实际派发现金为多少?
(4)计算甲公司在2017年3月2日除权(除息)日的参考价。
(5)分析甲公司2016年度利润分配及资本公积转增股本方案对股东的影响。★
参考答案
暂无
答案解析
(1)从甲公司的利润分配及资本公积转增股本实施公告披露的信息得知,该公司的股利分配形式包括现金股利和股票股利。
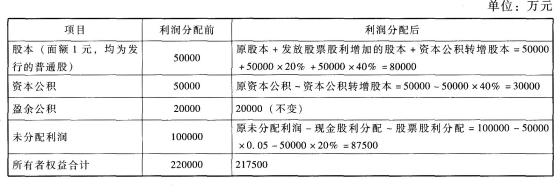
(2)甲公司2016年度利润分配方案实施后的所有者权益各项目如表所示:
(3)①甲公司对于持有本公司A股的自然人股东及证券投资基金,甲公司暂不扣缴个人所得税,现金红利按每股0.05元派发,派发给自然人股东及证券投资基金的现金股利=0.05×50000×20%=500(万元)
②对于A股的居民企业股东,其现金红利所得税自行缴纳,甲公司派发每股税前现金红利0.05元,派发给A股的居民企业股东的现金股利=0.05×50000×60%=1500(万元)
③对于境外合格机构投资者,甲公司统一按10%的税率代扣代缴的企业所得税。应代扣代缴的现金股利的企业所得税=50000×0.05×15%×10%=37.5(万元)
应代扣代缴的股票股利企业所得税=50000×20%×15%×10%=150(万元)
扣税后每股实际派发给境外合格机构投资者的现金=0.05-0.05×10%-0.2×10%=0.025(万元)
④对于香港联合交易所有限公司的投资者,甲公司统一按l0%的税率代扣代缴的企业所得税。
应代扣代缴的现金股利的企业所得税=50000×0.05×5%×10%=12.5(万元)
应代扣代缴的股票股利企业所得税=50000×20%×5%×10%=50(万元)
扣税后每股实际派发给香港联合交易所有限公司的投资者的现金=0.05-0.05 ×10%-0.2×10%=0.025(万元)
(4)除权参考价
=(股权登记日收盘价-每股现金股利)/(1+送股率+转增率)=(49-0.05)/(1+20%+40%)=
30.59(元)
(5)由于该公司除权(除息)日股票的开盘价为32元,相对于股权登记日
(2017年3月1日)的股价(该日收盘价为49元)有较大幅的下降,有利于使股价保持在合理的范围之内,而且由于除权(除息)日股票的开盘价32元高于除权参考价30.59元,会使股东获得股价相对上升的好处。
(2)甲公司2016年度利润分配方案实施后的所有者权益各项目如表所示:
(3)①甲公司对于持有本公司A股的自然人股东及证券投资基金,甲公司暂不扣缴个人所得税,现金红利按每股0.05元派发,派发给自然人股东及证券投资基金的现金股利=0.05×50000×20%=500(万元)
②对于A股的居民企业股东,其现金红利所得税自行缴纳,甲公司派发每股税前现金红利0.05元,派发给A股的居民企业股东的现金股利=0.05×50000×60%=1500(万元)
③对于境外合格机构投资者,甲公司统一按10%的税率代扣代缴的企业所得税。应代扣代缴的现金股利的企业所得税=50000×0.05×15%×10%=37.5(万元)
应代扣代缴的股票股利企业所得税=50000×20%×15%×10%=150(万元)
扣税后每股实际派发给境外合格机构投资者的现金=0.05-0.05×10%-0.2×10%=0.025(万元)
④对于香港联合交易所有限公司的投资者,甲公司统一按l0%的税率代扣代缴的企业所得税。
应代扣代缴的现金股利的企业所得税=50000×0.05×5%×10%=12.5(万元)
应代扣代缴的股票股利企业所得税=50000×20%×5%×10%=50(万元)
扣税后每股实际派发给香港联合交易所有限公司的投资者的现金=0.05-0.05 ×10%-0.2×10%=0.025(万元)
(4)除权参考价
=(股权登记日收盘价-每股现金股利)/(1+送股率+转增率)=(49-0.05)/(1+20%+40%)=
30.59(元)
(5)由于该公司除权(除息)日股票的开盘价为32元,相对于股权登记日
(2017年3月1日)的股价(该日收盘价为49元)有较大幅的下降,有利于使股价保持在合理的范围之内,而且由于除权(除息)日股票的开盘价32元高于除权参考价30.59元,会使股东获得股价相对上升的好处。
你可能感兴趣的试题
1
资料:甲公司正在研究其股利分配政策。目前该公司发行在外的普通股共100万股,净资产200万元,今年每股支付1元股利。预计未来3年的税后利润和需要追加的投资资本如下:
假设公司目前没有借款并希望逐步增加负债的比重,但是负债率不能超过30%。
筹资时优先使用留存收益,其次是长期借款,必要时增发普通股。假设上表给出的“税后利润”可以涵盖新增债务增加的利息,并且不考虑所得税的影响。增发股份时,每股面值1元,预计发行价格每股2元。
要求:
(1)假设增发当年不需要支付股利,维持目前的每股股利,下一年开始发放股利,计算各年需要增加的借款和外部股权资金;
(2)假设采用剩余股利政策,计算各年需要增加的借款和外部股权资金。
|
年份 |
1 |
2 |
3 |
|
税后利润(万元) |
200 |
250 |
200 |
|
净投资资本(万元) |
100 |
500 |
200 |
筹资时优先使用留存收益,其次是长期借款,必要时增发普通股。假设上表给出的“税后利润”可以涵盖新增债务增加的利息,并且不考虑所得税的影响。增发股份时,每股面值1元,预计发行价格每股2元。
要求:
(1)假设增发当年不需要支付股利,维持目前的每股股利,下一年开始发放股利,计算各年需要增加的借款和外部股权资金;
(2)假设采用剩余股利政策,计算各年需要增加的借款和外部股权资金。