简答题
财务成本管理
题号 #4300340
甲公司是一个汽车挡风玻璃批发商,为5家汽车制造商提供挡风玻璃。该公司总经理为了降低与存货有关的总成本,请你帮助他确定最佳的采购批量。有关资料如下:
(1)挡风玻璃的单位进货成本为1300元。
(2)全年需求预计为9900块。
(3)每次订货发出与处理订单的成本为38.2元。
(4)每次订货需要支付运费68元。
(5)每次收到挡风玻璃后需要验货,验货时外聘一名工程师,验货需要6小时,每小时支付工资12元。
(6)为存储挡风玻璃需要租用公共仓库。仓库租金每年2800元,另外按平均存量加收每块挡风玻璃12元/年。
(7)挡风玻璃为易碎品,损坏成本为年平均存货价值的1%。
(8)公司的年资金成本为5%。
(9)从订货至挡风玻璃到货,需要6个工作日。
(10)在进行有关计算时,每年按300个工作日计算。
要求:
(1)计算每次订货的变动成本。
(2)计算每块挡风玻璃的变动储存成本。
(3)计算经济订货量。
(4)计算与经济订货量有关的存货总成本。
(5)计算再订货点。
参考答案
暂无
答案解析
【考点分析】存货经济订货批量的确定与再订货点的确定。
【答案】
(1)每次订货的变动成本=每次处理订单成本+每次运费+每次验货费=38.2+68+6X12=178.20(元)
(2)每块玻璃的变动储存成本=单件仓储成本+单件损毁成本+单件存货占用资金成本=12+1300X1%+1300X5%=90(元)
(3)
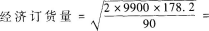 198(块)
(4)与经济订货量有关的存货总成本=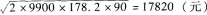
(5)再订货点=6 X(9900/300)=198(块)。
【答案】
(1)每次订货的变动成本=每次处理订单成本+每次运费+每次验货费=38.2+68+6X12=178.20(元)
(2)每块玻璃的变动储存成本=单件仓储成本+单件损毁成本+单件存货占用资金成本=12+1300X1%+1300X5%=90(元)
(3)
198(块) (4)与经济订货量有关的存货总成本=
(5)再订货点=6 X(9900/300)=198(块)。
你可能感兴趣的试题
A.订货数量多
B.不增加专属设备
C.定价大于单位成本
D.提供净边际贡献
A.若乙产品的利润超过甲产品的亏损,甲就不应停产
B.若甲产品能够提供正的边际贡献,甲就不应停产
C.若甲产品能够提供边际贡献大于乙产品,甲就不应停产
D.若甲产品能够提供销售收入,甲就不应停产
A.以完全成本加成法定价时,其成本基础包括单位产品的直接材料、直接人工与变动制造费用
B.以完全成本加成法定价时,其成本基础包括单位产品的直接材料、直接人工与制造费用
C.以完全成本加成法定价时,其加成数为目标利润
D.以完全成本加成法定价时,其加成数包括单位产品的销售费用、管理费用