不定项选择题
期货投资分析
题号 #4300611
一位德国投资经理持有一份价值为500万美元的美国股票的投资组合。为了对可能的美元贬值进行对冲,该投资经理打算做空美元期货合约进行保值,卖出的期货汇率价格为1.02欧元/美元。两个月内到期。当前的即期汇率为0.974 欧元/美元。一个月后,该投资者的价值变为515万美元,同时即期汇率变为1.1欧元/美美元,期货汇率价格变为1.15欧元/美元。
一个月后股票投资组合收益率为()。
参考答案
D
答案解析
股票投资组合的初始价值是:500 ×0.974 =487万欧元;一个月后的股票投资组合价值是:515 ×1.1 =566. 5万欧元;股票投资收益率为(566.5 -487) / 487 = 16. 3% 。
考点
创设新产品进行对冲
考点
创设新产品进行对冲
你可能感兴趣的试题
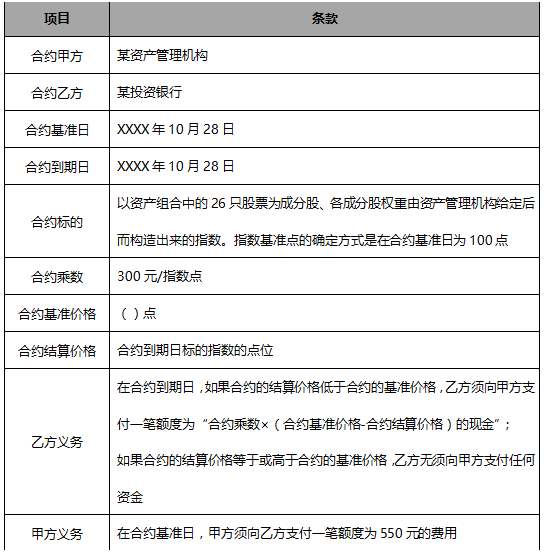
A.3600
B.4000
C.4600
D.5000
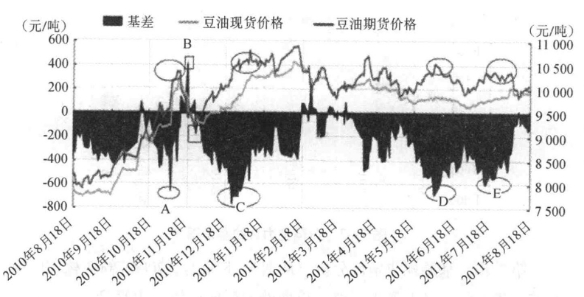
A.在A、C、D、E时点做卖出套期保值获得完全保值的可能性大,并且有很大的可能还会出现净盈利
B.在B时点,做买入套期保值获得完全保值的可能性大,并且有很大的可能还会出现净盈利
C.在B时点做卖出套期保值获得完全保值的可能性大,并且有很大的可能还会出现净盈利
D.在A、C、D、E时点,做买入套期保值获得完全保值的可能性大,并且有很大的可能还会出现净盈利
A.盈利170万元
B.盈利50万元
C.盈利20万元
D.亏损120万元