不定项选择题
期货投资分析
题号 #4301010
假设A和B两家公司都希望借入期限为5年的1亿美元,各自的利率如下表所示。B公司想按固定利率借款,而A公司想按3个月期SHIBOR(上海银行间同业拆借利率)的浮动利率借款。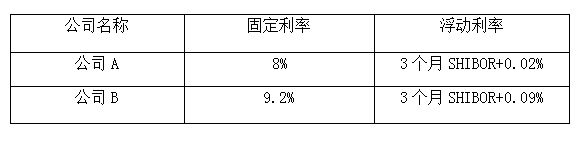
利率互换后,A公司和B公司的借款利率( )。
参考答案
B,C
答案解析
固定利率市场上,B公司比A公司多付1.2%,浮动利率市场,B公司比A公司多付0.07%,则利率差为:1.2%-0.07%=1.13%。因此A公司和B公司借款利率一共降低1.13%,各自降低0.565%。
考点
利用利率互换协议管理融资活动
考点
利用利率互换协议管理融资活动
你可能感兴趣的试题
A.2400
B.2560
C.2760
D.3040
A.1860.2
B.1874.5
C.1906.0
D.1916.7
A.180
B.200
C.380
D.400