简答题
财务成本管理
题号 #4301931
某投资人购入1份ABC公司的股票,购入时价格为40元;同时购入该股票的1份看跌期权,执行价格为40元,期权费为2元,一年后到期。该投资人预测一年后股票市价变动情况如下表所示:
|
股价变动幅度 |
-20% |
-5% |
5% |
20% |
|
概率 |
0.1 |
0.2 |
0.3 |
0.4 |
(1)判断该投资人采取的是哪种投资策略,其目的是什么?
(2)确定该投资人的预期投资组合净损益为多少?若投资人单独投资股票的预期净损益为多少?若单独投资购买看跌期权的预期净损益为多少?
(3)确定预期组合收益的标准差为多少?
参考答案
暂无
答案解析
(1)股票加看跌期权组合,称为保护性看跌期权。单独投资于股票风险很大,同时增加一
份看跌期权,情况就会有变化,可以降低投资的风险。
(2)
单位:元
|
股价变动幅度 |
-20% |
-5% |
5% |
20% |
|
概率 |
0.1 |
0.2 |
0.3 |
0.4 |
|
股票净收入 |
40×(1-20%)=32 |
40×(1-5%)=38 |
40×(13-5%)=42 |
40×(1+20%)=48 |
|
期权净收入 |
8 |
2 |
0 |
0 |
|
组合净收入 |
40 |
40 |
42 |
48 |
|
股票净损益 |
32-40=-8 |
38-40=-2 |
42-40=2 |
48-40=8 |
|
期权净损益 |
8-2=6 |
2-2=0 |
0-2=-2 |
0-2=-2 |
|
组合净损益 |
-2 |
-2 |
0 |
6 |
单独投资股票的预期净损益=0.1×(-8)+0.2×(-2)+0.3X2+0.4×8=2.6(元)
单独投资期权的预期净损益=0.1×6+0.2X0+0.3×(-2)+0.4×(-2)=-0.8(元)
(3)预期组合收益的标准差=
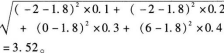
你可能感兴趣的试题
1
某公司只生产和销售两种产品,假没该公司两种产品的财务和成本数据如下:
公司管理会计师划分了下列作业、间接成本集合及成本动因:
两种产品的实际作业量如下:
(1)采用传统(产量基础)成本计算制度,以直接人工工时为分配标准,确定两种产品的单位盈利能力。
(2)采用作业基础成本计算制度,确定两种产品的单位盈利能力。
(3)分析两种方法盈利能力区别的原因。
|
品种 |
甲产品 |
乙产品 |
|
产量(台) |
25000 |
75000 |
|
售价(元/台) |
1500 |
1000 |
|
单位直接材料和人工成本(元) |
500 |
200 |
|
直接人工(小时) |
50000 |
150000 |
|
作业 |
间接成本集合 |
作业动因 |
|
调整 |
7500000元 |
调整次数 |
|
机器运行 |
40625000元 |
机器工时 |
|
包装 |
1875000元 |
包装单数量 |
|
合计 |
50000000元 |
|
|
作业动因 |
甲产品 |
乙产品 |
合计 |
|
调整次数(次) |
400 |
200 |
600 |
|
机器工时(小时) |
137500 |
268750 |
406250 |
|
包装单数量(个) |
12500 |
25000 |
37500 |
(2)采用作业基础成本计算制度,确定两种产品的单位盈利能力。
(3)分析两种方法盈利能力区别的原因。