简答题
财务成本管理
题号 #4305982
附认股权证债券筹资与资本成本、债券价值确定的综合
ABC公司目前股价5.93元/股。该公司可持续增长率为5%。
现在急需筹集债务资金10000万元,准备发行20年期限的公司债券。投资银行认为,目前长期公司债券的市场利率为8%,ABC公司风险较大,按此利率发行债券并无售出的把握。经投资银行与专业投资机构联系后,建议债券面值为每份1000元,期限20年,票面利率设定为3%,每年付息一次,同时每份债券附送20张认股权证,认股权证在10年后到期,在到期前每张认股权证可以按6元的价格购买1股普通股。
假设公司的资产、负债及股权的账面价值均与其市场价值始终保持一致。
要求:
(1)计算每份纯债券的价值。
(2)计算每张认股权证的价值。
(3)计算投资附带认股权证债券的内含报酬率。
(4)判断此附带认股权证债券的发行方案是否可行。
参考答案
暂无
答案解析
(1)每份纯债券价值=1000X3%X(P/A,8%,20)+1000X(P/F,8%,20)=30 X 9.8181+1000X0.2145=509.04(元)
(2)20张认股权证价值=1000-509.04=490.96(元)
每张认股权证价值=490.96/20=24.55(元)
(3)第10年年末每股股价=5,93 X(1+5%)10=9.66(元)
第1年年初:流出现金1000元,购买债券和认股权证;
第1~20年,每年利息流入30元;
第10年年来,行权支出=6×20=120(元),取得股票的市价=9.66×20=193.2(元),现金净流入=193.2-120=73.2(元);
第20年年末,取得归还本金1000元。
1000=1000×3%×(P/A,i.20) +73.2×(P/F,i,10)+1000×(P/F,i,20)
当i=3%时,1000 X 3%X(P/A,3%,20) +73.2 X(P/F,3%,10) +1000 X(P/F.3%.20)=1054.49
当i=4%时,1000 X 3%X(P/A,4%,20) +73.2 X(P/F,4%.10) +1000X(P/F,4%.20)=913.56
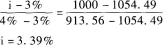
(4)凶为附带认股权证债券投资报酬率小于普通债券市场利率8%,对投资人没有吸引力,所以附带认股权证债券的发行方案不可行。
(2)20张认股权证价值=1000-509.04=490.96(元)
每张认股权证价值=490.96/20=24.55(元)
(3)第10年年末每股股价=5,93 X(1+5%)10=9.66(元)
第1年年初:流出现金1000元,购买债券和认股权证;
第1~20年,每年利息流入30元;
第10年年来,行权支出=6×20=120(元),取得股票的市价=9.66×20=193.2(元),现金净流入=193.2-120=73.2(元);
第20年年末,取得归还本金1000元。
1000=1000×3%×(P/A,i.20) +73.2×(P/F,i,10)+1000×(P/F,i,20)
当i=3%时,1000 X 3%X(P/A,3%,20) +73.2 X(P/F,3%,10) +1000 X(P/F.3%.20)=1054.49
当i=4%时,1000 X 3%X(P/A,4%,20) +73.2 X(P/F,4%.10) +1000X(P/F,4%.20)=913.56
(4)凶为附带认股权证债券投资报酬率小于普通债券市场利率8%,对投资人没有吸引力,所以附带认股权证债券的发行方案不可行。
你可能感兴趣的试题
1
可转换债券与资本成本计算综合
甲公司是一家国有控股上市公司,其股票在上海证券交易所A股挂牌交易。公司拟投资新项目A,所需资金30000万元全部从外部筹措。甲公司计划通过发行债券等方式筹集。2016年6月,甲公司管理层提出了筹集A项目所需资金的方案:
方案1:于2016年7月1日发行5年期的公司债券,面值每份1000元,票面年利率9%,从发行日起算,债券发行每满1年时,支付该年利息。
根据调查,2016年6月新发行的5年期政府债券的到期收益率为5.O%。甲公司的信用级别为AA级,2016年6月上市交易的AA级公司债券有3种。这3种公司债券及与其到期日接近的政府债券的到期收益率如下表所示:
方案2:于2016年7月1日发行5年期的可转换债券,面值每份1000元,票面年利率2%,从发行日起算,可转债发行每满1年时,支付该年利息。持有者在可转债发行满3年后方可将债券转换为普通股,转换价格为20元。另外,赎回条款还规定了甲公司可在可转债发行满4年后按一定价格赎回可转债。假设等风险普通债券的市场利率为10%。
要求:
(1)若甲公司按上述资料中方案1发行5年期公司债券,计算该债券的税前资本成本,并计算甲公司需要发行多少份该债券,所筹集资金才能满足A项目建设的需要?
(2)若甲公司按上述资料中方案2发行可转换债券,且2019年6月30日甲公司股票市场价格为26.5元/股。试计算可转换债券的底线价值和投资者的税前投资报酬率。
(3)相比于普通股融资和债券融资,可转换债券融资有哪些优缺点?
甲公司是一家国有控股上市公司,其股票在上海证券交易所A股挂牌交易。公司拟投资新项目A,所需资金30000万元全部从外部筹措。甲公司计划通过发行债券等方式筹集。2016年6月,甲公司管理层提出了筹集A项目所需资金的方案:
方案1:于2016年7月1日发行5年期的公司债券,面值每份1000元,票面年利率9%,从发行日起算,债券发行每满1年时,支付该年利息。
根据调查,2016年6月新发行的5年期政府债券的到期收益率为5.O%。甲公司的信用级别为AA级,2016年6月上市交易的AA级公司债券有3种。这3种公司债券及与其到期日接近的政府债券的到期收益率如下表所示:
|
债券发行公司 |
上市债券到期日
|
上市债券到期收益率
|
政府债券到期日
|
政府债券到期收益率
|
|
乙
|
2017年4月113
|
10.25%
|
2017年3月31日
|
5.O5%
|
|
丙
|
2017年12月31日
|
9.6%
|
2018年1月113
|
4.7%
|
|
丁
|
2019年9月1日
|
9.5%
|
2019年9月1日
|
4.6%
|
要求:
(1)若甲公司按上述资料中方案1发行5年期公司债券,计算该债券的税前资本成本,并计算甲公司需要发行多少份该债券,所筹集资金才能满足A项目建设的需要?
(2)若甲公司按上述资料中方案2发行可转换债券,且2019年6月30日甲公司股票市场价格为26.5元/股。试计算可转换债券的底线价值和投资者的税前投资报酬率。
(3)相比于普通股融资和债券融资,可转换债券融资有哪些优缺点?
2
资料:
(1)某工业企业大量生产A、B两种产品。生产分为两个步骤,分别由第一、第二两个车间进行。第一车间是机加工(包括设备调整作业、加工作业、检验作业、车问管理作业),第一车间为第二车间提供半成品,第二车间为组装(包括组装、检验、包装、车间管理作业),第二车间将半成品组装成为产成品。该厂为了加强成本管理,采用逐步结转分步法按照生产步骤(车间)计算产品成本,各步骤在产品的完工程度为本步骤的50%,材料在生产开始时一次投入,其他成本费用陆续发生。该企业不设半成品库,一车间完工半成品直接交由二车间组装。完工和在产之间按约当产量法分配成本。各车间7月份有关产品产量的资料如下表所示:
单位:件
(2)该企业目前试行作业成本法,企业只生产A和B两种产品。
(3)一车间(机加工车间)采用作业成本法计算产品成本。公司管理会计师划分了下列作业及作业动因:
根据一车间材料分配表,2017年7月一车间A产品领用的直接材料成本为172000元,B产品领用的直接材料成本为138000元;由于一车间实行的是计时工资,人工成本属于间接成本,并已将人工成本全部分配到各有关作业中,所以没有直接人工成本发生。
根据一车间工薪分配表、固定资产折旧计算表、燃料和动力分配表、材料分配表及其他间接费用的原始凭证等将当期发生的费用登记到“作业成本”账户及其所属明细账户,如下表所示:
单位:元
一车间生产A和B两种产品的实际耗用作业量如下:
(4)二车间实行作业成本法的相关资料略。 (5)2017年7月份有关成本计算账户的期初余额如下表:
第一车间 单位:元
第二车间 单位:元
要求:
(1)按实际作业成本分配率分配作业成本,计算填列一车间A和B的成本计算单(单位产品成本保留两位小数,误差计入月末在产品成本)。
成本计算单 产品名称:A半成品 2017年7月 单位:元
成本计算单
产品名称:B半成品 2017年7月 单位:元
(2)按照逐步综合结转分步法计算填列二车间产品A和产品B的成本计算单(单位产品成本保留两位小数,误差计入月末在产品成本)。 成本计算单
产品名称:A产品 2017年7月 单位:元
成本计算单
产品名称:B产品 2017年7月 单位:元
(3)对二车间A产品和B产品的完工产品分别进行成本还原,还原时按一车间本月所产半成品成本项目的构成比率进行还原。 A产品成本还原表
单位:元
B产品成本还原表
单位:元
(1)某工业企业大量生产A、B两种产品。生产分为两个步骤,分别由第一、第二两个车间进行。第一车间是机加工(包括设备调整作业、加工作业、检验作业、车问管理作业),第一车间为第二车间提供半成品,第二车间为组装(包括组装、检验、包装、车间管理作业),第二车间将半成品组装成为产成品。该厂为了加强成本管理,采用逐步结转分步法按照生产步骤(车间)计算产品成本,各步骤在产品的完工程度为本步骤的50%,材料在生产开始时一次投入,其他成本费用陆续发生。该企业不设半成品库,一车间完工半成品直接交由二车间组装。完工和在产之间按约当产量法分配成本。各车间7月份有关产品产量的资料如下表所示:
单位:件
|
产品 |
月初在产品 |
本月完工 |
月末在产品 |
|
一车间-A |
300 |
600 |
200 |
|
一车间-B |
200 |
400 |
200 |
|
二车间-A |
100 |
600 |
100 |
|
二车间-B |
150 |
350 |
200 |
(3)一车间(机加工车间)采用作业成本法计算产品成本。公司管理会计师划分了下列作业及作业动因:
|
作业 |
作业动因 |
|
设备调整作业 |
调整次数 |
|
加工作业 |
机器工时 |
|
检验作业 |
检验次数 |
|
车间管理作业 |
分摊的办法,以各种产品生产所占用面积为分配基础 |
根据一车间工薪分配表、固定资产折旧计算表、燃料和动力分配表、材料分配表及其他间接费用的原始凭证等将当期发生的费用登记到“作业成本”账户及其所属明细账户,如下表所示:
单位:元
|
|
根据有关凭证记录的费用发生额 |
|||||
|
项目 |
职工薪酬 |
折旧 |
动力费 |
水电费 |
机物料消耗 |
合计 |
|
设备调整作业 |
5000 |
20000 |
4500 |
6400 |
8000 |
43900 |
|
加工作业 |
25720 |
68000 |
96000 |
48000 |
32000 |
269720 |
|
检验作业 |
6000 |
24000 |
5400 |
7650 |
9600 |
52650 |
|
车间管理作业 |
7174 |
30000 |
6750 |
9600 |
12652 |
66176 |
|
合计 |
43894 |
142000 |
112650 |
71650 |
62252 |
432446 |
|
作业动因 |
A |
B |
合计 |
|
调整次数(次) |
6 |
10 |
16 |
|
机器工时(小时) |
16000 |
6000 |
22000 |
|
检验次数(次) |
56 |
34 |
90 |
|
经营占用面积(平方米) |
16000 |
12160 |
28160 |
第一车间 单位:元
|
|
直接材料成本 |
作业成本 |
合计 |
|
-车间-A |
7800 |
25400 |
33200 |
|
-车间-B |
72000 |
18600 |
90600 |
|
|
直接材料 |
直接人工 |
作业成本 |
|
|
|
A产品 |
15600 |
8900 |
7600 |
|
月初余额 |
B产品 |
24300 |
12600 |
21540 |
|
|
A产品 |
|
35000 |
64000 |
|
本月发生额 |
B产品 |
|
64360 |
56340 |
(1)按实际作业成本分配率分配作业成本,计算填列一车间A和B的成本计算单(单位产品成本保留两位小数,误差计入月末在产品成本)。
成本计算单 产品名称:A半成品 2017年7月 单位:元
|
项目 |
产量(件) |
直接材料成本 |
直接人工成本 |
作业成本 |
合计 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
产品名称:B半成品 2017年7月 单位:元
|
项目 |
产量(件) |
直接材料成本 |
直接人工成本 |
作业成本 |
合计 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
产品名称:A产品 2017年7月 单位:元
|
项目 |
产量(件) |
直接材料成本 |
直接人工成本 |
作业成本 |
合计 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
产品名称:B产品 2017年7月 单位:元
|
项目 |
产量(件) |
直接材料成本 |
直接人工成本 |
作业成本 |
合计 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
单位:元
|
项目 |
半成品成本 |
直接材料成本 |
直接人工成本 |
作业成本 |
合计 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
单位:元
|
项目 |
半成品成本 |
直接材料成本 |
直接人工成本 |
作业成本 |
合计 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3
业务预算编制与成本管理的综合C公司只生产一种产品。相关预算资料如下:
资料一:预计每个季度实现的销售收入均以赊销方式售出,其中60%在本季度内收到现金,其余40%要到下一季度收讫,假定不考虑坏账因素。部分与销售预算有关的数据如表1所示:
表1 单位:元
说明:上表中“X”表示省略的数据。
资料二:预计每个季度所需要的直接材料均以赊购方式采购,其中50%于本季度内支付现金,其余50%需要到下个季度付讫,假定不存在应付账款到期现金支付能力不足的问题。部分与直接材料采购预算有关的数据如表2所示:
表2 单位:元
说明:上表中“X”表示省略的数据。
资料三:公司加工一件产品需要的必不可少的加工操作时间为30小时,设备调整时间为3小时,必要的工间休息为5小时,正常废品率为5%。公司的年预算产量为1000件,年固定制造费用预算总额为360000元,变动制造费用的预算额为200000元。
资料四:若该年度公司实际的年生产量为1050件,实际耗用的工时为40000小时,实际发生的固定制造费用400000元,实际发生的变动制造费用为210000元。
要求:
(1)根据资料一确定表1中用字母表示的数值(不需要列示计算过程);
(2)根据资料二确定表2中用字母表示的数值(不需要列示计算过程);
(3)根据资料一和资料二,计算预算年度应收账款和应付账款的年末余额;
(4)根据资料三和资料四,计算该年变动制造费用耗费差异和变动制造费用效率差异,以及固定制造费用的耗费差异和能量差异。
资料一:预计每个季度实现的销售收入均以赊销方式售出,其中60%在本季度内收到现金,其余40%要到下一季度收讫,假定不考虑坏账因素。部分与销售预算有关的数据如表1所示:
表1 单位:元
|
季度 |
1 |
2 |
3 |
4 |
全年 |
|
预计销售收入 |
117000 |
117000 |
128700 |
128700 |
491400 |
|
期初应收账款 |
20800 |
X |
X |
X |
(A) |
|
第一季度销售收现额 |
(B) |
(C) |
X |
X |
(D) |
|
第二季度销售收现额 |
X |
(E) |
X |
X |
X |
|
第三季度销售收现额 |
X |
X |
X |
X |
X |
|
第四季度销售收现额 |
X |
X |
X |
(F) |
X |
|
现金收入合计 |
X |
(G) |
124020 |
128700 |
X |
资料二:预计每个季度所需要的直接材料均以赊购方式采购,其中50%于本季度内支付现金,其余50%需要到下个季度付讫,假定不存在应付账款到期现金支付能力不足的问题。部分与直接材料采购预算有关的数据如表2所示:
表2 单位:元
|
季度 |
1 |
2 |
3 |
4 |
全年 |
|
预计材料采购成本 |
70200 |
70200 |
76050 |
77220 |
293670 |
|
期初应付账款 |
10000 |
35100 |
(I) |
X |
(J) |
|
第一季度购料当期付现 |
X |
|
|
|
|
|
第二季度购料当期付现 |
|
X |
|
|
|
|
第三季度购料当期付现 |
|
|
38025 |
|
|
|
第四季度购料当期付现 |
|
|
|
X |
|
|
现金支出合计 |
(H) |
X |
X |
X |
|
资料三:公司加工一件产品需要的必不可少的加工操作时间为30小时,设备调整时间为3小时,必要的工间休息为5小时,正常废品率为5%。公司的年预算产量为1000件,年固定制造费用预算总额为360000元,变动制造费用的预算额为200000元。
资料四:若该年度公司实际的年生产量为1050件,实际耗用的工时为40000小时,实际发生的固定制造费用400000元,实际发生的变动制造费用为210000元。
要求:
(1)根据资料一确定表1中用字母表示的数值(不需要列示计算过程);
(2)根据资料二确定表2中用字母表示的数值(不需要列示计算过程);
(3)根据资料一和资料二,计算预算年度应收账款和应付账款的年末余额;
(4)根据资料三和资料四,计算该年变动制造费用耗费差异和变动制造费用效率差异,以及固定制造费用的耗费差异和能量差异。