简答题
财务成本管理
题号 #4322972
D股票的当前市价为25元/股,市场上有以该股票为标的资产的期权交易,有关资料如下:
(1)以D股票为标的资产的到期时间为半年的看涨期权,执行价格为25.3元;以D股票为标的资产的到期时间为半年的看跌期权,执行价格也为25.3元。
(2)根据D股票历史数据测算的连续复利报酬率的标准差为0.4。
(3)无风险年利率为4%。
(4)1元的连续复利终值如下:

要求:
(1)若年收益的标准差不变,利用两期二叉树模型计算股价上行乘数与下行乘数,并确定以该股票为标的资产的看涨期权的价格。
(2)利用看涨期权一看跌期权平价定理确定看跌期权价格。
(3)D股票半年后市价的预测情况如
下表:
|
股价变动幅度 |
-40% |
-20% |
20% |
40% |
|
概率 |
0.2 |
0.3 |
0.3 |
0.2 |
参考答案
暂无
答案解析
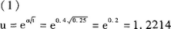
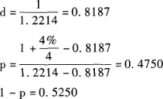
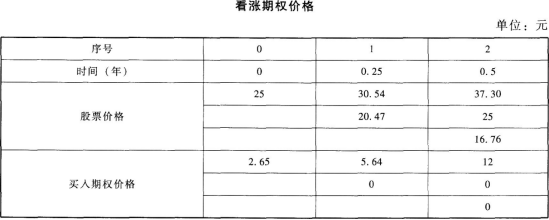
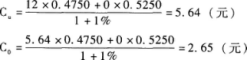
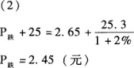
(3)投资者采取的是保护性看跌期权投资策略。
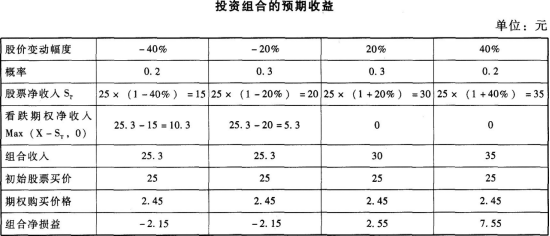
组合预期收益=0.2×(-2.15)+0.3 ×(-2.15)+0.3×2.55+0.2×7.55=1.2(元)。
你可能感兴趣的试题
1
G公司是一家生产企业,2009年度的资产负债表和利润表如下所示:
资产负债表
编制单位:G公司2009年12月31日单位:万元
续表
利润表
编制单位:G公司2009年单位:万元
G公司没有优先股,目前发行在外的普通股为500万股,2010年年初的每股价格为20元。公司的货币资金全部是经营活动必需的资金,长期应付款是经营活动引起的长期应付款;利润表中的资产减值损失是经营资产减值带来的损失,公允价值变动收益属于金融资产公允价值变动产生的收益。
G公司管理层拟用改进的财务分析体系评价公司的财务状况和经营成果,并收集了以下财务比率的行业平均数据:
为进行2010年度财务预测,G公司对2009年财务报表进行了修正,并将修正后结果作为基期数据,具体内容如下:
单位:万元
G公司2010年的预计销售增长率为8%,经营营运资本、净经营性长期资产、税后经营净利润占销售收入的百分比与2009年修正后的基期数据相同。公司采用剩余股利分配政策,以修正后基期的资本结构(净负债/净经营资产)作为2010年的目标资本结构。公司2010年不打算增发新股,税前借款利率预计为8%。假定公司年末净负债代表全年净负债水平,利息费用根据年末净负债和预计借款利率计算。
G公司适用的所得税税率为25%,加权平均资本成本为l0%。
要求:
(1)计算G公司2009年度的净经营资产、净负债、税后经营净利润和金融损益。
(2)计算G公司2009年度的净经营资产净利率、税后利息率、经营差异率、净财务杠杆、杠杆贡献率和权益净利率,分析其权益净利率高于或低于行业平均水平的原因。
(3)预计G公司2010年度的实体现金流量、债务现金流量和股权现金流量。
(4)如果G公司2010年及以后年度每年的现金流量保持8%的稳定增长,计算其每股股权价值,并判断2010年年初的股价被高估还是被低估。
资产负债表
编制单位:G公司2009年12月31日单位:万元
|
资产 |
金额 |
负债和股东权益 |
金额 |
|
货币资金 |
95 |
短期借款 |
300 |
|
以公允价值计量且其变动计入当期损益的金融资产 |
5 |
应付账款 |
535 |
|
应收账款 |
400 |
应付职工薪酬 |
25 |
|
存货 |
450 |
应付利息 |
15 |
|
其他流动资产 |
50 |
流动负债合计 |
875 |
|
流动资产合计 |
1000 |
长期借款 |
600 |
|
可供出售金融资产 |
10 |
长期应付款 |
425 |
|
固定资产 |
1900 |
非流动负债合计 |
1025 |
|
其他非流动资产 |
90 |
负债合计 |
1900 |
|
资产 |
金额 |
负债和股东权益 |
金额 |
|
非流动资产合计 |
2000 |
股本 |
500 |
|
|
|
未分配利润 |
600 |
|
|
|
股东权益合计 |
1100 |
|
资产总计 |
3000 |
负债和股东权益总计 |
3000 |
编制单位:G公司2009年单位:万元
|
项目 |
金额 |
|
一、营业收入 |
4500 |
|
减:营业成本 |
2250 |
|
销售及管理费用 |
1800 |
|
财务费用 |
72 |
|
资产减值损失 |
12 |
|
加:公允价值变动收益 |
一5 |
|
二、营业利润 |
361 |
|
加:营业外收入 |
8 |
|
减:营业外支出 |
6 |
|
三、利润总额 |
363 |
|
减:所得税费用(税率25%) |
90.75 |
|
四、净利润 |
272.25 |
G公司管理层拟用改进的财务分析体系评价公司的财务状况和经营成果,并收集了以下财务比率的行业平均数据:
|
财务比率 |
行业平均数据 |
|
净经营资产净利率 |
16.60% |
|
税后利息率 |
6.30% |
|
经营差异率 |
10.30% |
|
净财务杠杆 |
0.5236 |
|
杠杆贡献率 |
5.39% |
|
权益净利率 |
21.99% |
单位:万元
|
年份 |
2009年 (修正后基期数据) |
|
利润表项目(年度): |
|
|
营业收入 |
4500 |
|
税后经营净利润 |
337.5 |
|
减:税后利息费用 |
54 |
|
净利润合计 |
283.5 |
|
资产负债表项目(年末): |
|
|
经营营运资本 |
435 |
|
净经营性长期资产 |
1565 |
|
净经营资产合计 |
2000 |
|
净负债 |
900 |
|
股本 |
500 |
|
未分配利润 |
600 |
|
股东权益合计 |
1100 |
G公司适用的所得税税率为25%,加权平均资本成本为l0%。
要求:
(1)计算G公司2009年度的净经营资产、净负债、税后经营净利润和金融损益。
(2)计算G公司2009年度的净经营资产净利率、税后利息率、经营差异率、净财务杠杆、杠杆贡献率和权益净利率,分析其权益净利率高于或低于行业平均水平的原因。
(3)预计G公司2010年度的实体现金流量、债务现金流量和股权现金流量。
(4)如果G公司2010年及以后年度每年的现金流量保持8%的稳定增长,计算其每股股权价值,并判断2010年年初的股价被高估还是被低估。
2
请你对H公司的股权价值进行评估。有关资料如下:
(1)以2016年为预测基期,该年经修正的利润表和资产负债表如下:
单位:万元
(2)以2017年和2018年为详细预测期,2017年的预计销售增长率为10%,2018年的预计销售增长率为5%,以后各年的预计销售增长率稳定在5%的水平。
(3)假设H公司未来的“税后经营净利润/营业收入”、“经营营运资本/营业收入”、“净经营性长期资产/营业收入”可以维持基期的水平。
(4)假设H公司未来将维持基期的资本结构(净金融负债/净经营资产),并持续采用剩余股利政策。公司资金不足时,优先选择有息负债筹资;当进一步增加负债会超过目标资本结构限制时,将选择增发股份筹资。
(5)假设H公司未来的“净金融负债平均利息率(税后)
”为5%,各年的“利息费用”按年初“净金融负债”的数额预计。
要求:
(1)编制价值评估所需的预计利润表和资产负债表(结果填入表中,不必列出计算过程)。
表1预计利润表和资产负债表
单位:万元
(2)计算2017年和2018年的“实体现金流量”、“股权现金流量”。
(3)假设H公司未来的加权平均资本成本为10%,编制实体现金流量法的股权价值评估表,假设净债务价值按账面价值确定(结果填入表中,不必列出计算过程)。
表2实体现金流量法股权价值评估表
单位:万元
(4)假设H公司未来的股权资本成本为l2%,编制股权现金流量法的股权价值评估表,结果填入表中(不必列出计算过程)。★
表3股权现金流量法股权价值评估表
单位:万元
(1)以2016年为预测基期,该年经修正的利润表和资产负债表如下:
单位:万元
|
年份 |
2016年 |
|
利润表项目(年度): |
|
|
营业收入 |
10000 |
|
税后经营净利润 |
1500 |
|
减:税后利息费用 |
275 |
|
税后利润 |
1225 |
|
减:应付股利 |
725 |
|
本期利润留存 |
500 |
|
加:年初未分配利润 |
4000 |
|
年末未分配利润 |
4500 |
|
资产负债表项目(年末): |
|
|
经营营运资本 |
1000 |
|
净经营性长期资产 |
10000 |
|
净经营资产总计 |
11000 |
|
净金融负债 |
5500 |
|
股本(股数l000万股) |
1000 |
|
年末未分配利润 |
4500 |
|
股东权益合计 |
5500 |
|
净金融负债及股东权益总计 |
11000 |
(3)假设H公司未来的“税后经营净利润/营业收入”、“经营营运资本/营业收入”、“净经营性长期资产/营业收入”可以维持基期的水平。
(4)假设H公司未来将维持基期的资本结构(净金融负债/净经营资产),并持续采用剩余股利政策。公司资金不足时,优先选择有息负债筹资;当进一步增加负债会超过目标资本结构限制时,将选择增发股份筹资。
(5)假设H公司未来的“净金融负债平均利息率(税后)
”为5%,各年的“利息费用”按年初“净金融负债”的数额预计。
要求:
(1)编制价值评估所需的预计利润表和资产负债表(结果填入表中,不必列出计算过程)。
表1预计利润表和资产负债表
单位:万元
|
年份 |
2016年 |
2017年 |
2018年 |
|
利润表项目(年度): |
|
|
|
|
营业收入 |
|
|
|
|
税后经营净利润 |
|
|
|
|
减:税后利息费用 |
|
|
|
|
税后利润 |
|
|
|
|
减:应付股利 |
|
|
|
|
本期利润留存 |
|
|
|
|
加:年初未分配利润 |
|
|
|
|
年末未分配利润 |
|
|
|
|
资产负债表项目(年末): |
|
|
|
|
经营营运资本 |
|
|
|
|
净经营性长期资产 |
|
|
|
|
净经营资产总计 |
|
|
|
|
净金融负债 |
|
|
|
|
股本(股数l000万股) |
|
|
|
|
年末未分配利润 |
|
|
|
|
股东权益合计 |
|
|
|
|
净金融负债及股东权益总计 |
|
|
|
(3)假设H公司未来的加权平均资本成本为10%,编制实体现金流量法的股权价值评估表,假设净债务价值按账面价值确定(结果填入表中,不必列出计算过程)。
表2实体现金流量法股权价值评估表
单位:万元
|
年份(年末) |
2016年 |
2017年 |
2018年 |
|
实体现金流量 |
|
|
|
|
加权平均资本成本 |
|
|
|
|
折现系数 |
|
|
|
|
预测期价值 |
|
|
|
|
后续期价值 |
|
|
|
|
实体价值合计 |
|
|
|
|
净债务价值 |
|
|
|
|
股权价值 |
|
|
|
|
股数(万股) |
|
|
|
|
每股价值(元) |
|
|
|
表3股权现金流量法股权价值评估表
单位:万元
|
年份(年末) |
2016年 |
2017年 |
2018年 |
|
股权现金流量 |
|
|
|
|
股权资本成本 |
|
|
|
|
现值系数 |
|
|
|
|
预测期股权现金流量现值 |
|
|
|
|
后续期价值 |
|
|
|
|
股权价值 |
|
|
|
|
每股价值(元) |
|
|
|