简答题
财务成本管理
题号 #4322983
ABC公司是一个商业企业。现行的信用政策是40天内全额付款,赊销额平均占销售额的75%,其余部分为立即付现购买。
目前的应收账款周转天数为45天(假设一年为360天,根据赊销额和应收账款期末余额计算,下同)。总经理今年l月初提出,将信用政策改为50天内全额付款,改变信用政策后,预期总销售额可增长20%,赊销比例增加到90%,其余部分为立即付现购买。预计应收账款周转天数延长到60天。
改变信用政策预计不会影响存货周转率(按存货期末金额计算)和销售成本率(目前销货成本占销售额的70%),工资由目前的每年200万元,增加到380万元。假设除工资以外不存在其他固定费用。
上年末的资产负债表如下:
资产负债表
201×年12月31日
单位:万元
|
资产 |
金额 |
负债及所有者权益 |
金额 |
|
现金 |
200 |
应付账款 |
100 |
|
应收账款 |
450 |
银行借款 |
600 |
|
存货 |
560 |
实收资本 |
1500 |
|
固定资产 |
1000 |
未分配利润 |
10 |
|
资产总计 |
2210 |
负债及所有者权益总计 |
2210 |
参考答案
暂无
答案解析
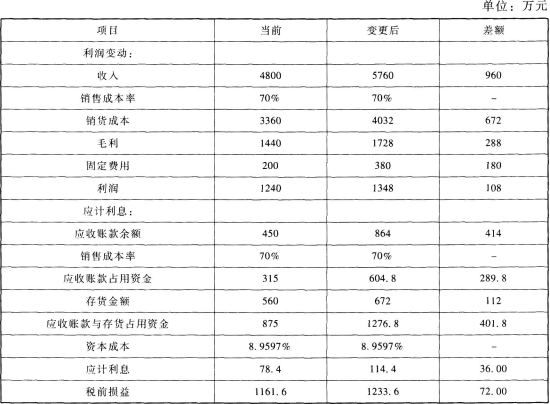
【解析】
(1)现应收账款周转天数为45天现应收账款周转率=360/45=8(次)
现赊销收入=应收账款周转率×应收账款余额=8×450=3600(万元)
现信用政策年销售收入=赊销收入÷赊销百分比=3600÷75%=4800(万元)
改变信用政策后年销售收入=4800×(1+20%)=5760(万元)
现信用政策毛利=4800×(1-70%)=1440(万元)
改变信用政策后毛利=5760×(1-70%):1728(万元)
毛利增加=1728-1440=288(万元)
(2)固定成本增加=380-200=180(万元)
(3)利润增加=288-180=108(万元)
(4)新应收账款余额=日赊销额×平均收现期=(5760×90%)÷360×60=864(万元)
应收账款余额增加=864-450=414(万元)
(5)应收账款占用资金增加=414×70%=289.8(万元)
(6)存货周转率=销售成本/存货余额=4800×70%/560=6(次)
新存货余额=新销售成本/存货周转率=5760×70%/6=672(万元)
存货增加=672-560=112(万元)
(7)应计利息增加=(289.8+112)×8.9597%=36(万元)
(8)税前损益增加额=108-36=72(万元)
因此,应当改变信用政策。
你可能感兴趣的试题
1
F公司采用平行结转分步法计算产品成本。实际发生生产费用在各种产品之间的分配方法是:材料费用按定额材料费用比例分配;生产工人薪酬和制造费用按实际生产工时分配。月末完工产品与在产品之间生产费用的分配方法是:材料费用按定额材料费用比例分配;生产工人薪酬和制造费用按定额工时比例分配。F公司8月份有关成本计算资料如下:
(1)甲、乙两种产品定额资料:
甲产品定额咨料
乙产品定额资料
(2)8月份甲产品实际完工入库产成品2000套
(3)8月份裁剪车间、缝纫车间实际发生的原材料费用、生产工时数量以及生产工人薪酬、制造费用如下:
8月份裁剪车间实际耗用生产工时和生产费用
8月份缝纫车间实际耗用生产工时和生产费用
(4)裁剪车间和缝纫车间甲产品的期初在产品成本如下:
要求:
(1)将裁剪车间和缝纫车间8月份实际发生的材料费用、生产工人薪酬和制造费用在甲、乙两种产品之间分配。
(2)编制裁剪车间和缝纫车间的甲产品成本计算单,结果填入答题卷给定的“甲产品成本计算单”中。
甲产品成本计算单
裁剪车间
甲产品成本计算单
缝纫车间
(3)编制甲产品的成本汇总汁算表,结果填入答题卷给定的“甲产品成本汇总计算表”中。(2009年新)
甲产品成本汇总计算表
(1)甲、乙两种产品定额资料:
甲产品定额咨料
|
|
单件产成品定额 |
本月(8月份)投人 |
||
|
生产车间 |
材料费用(元) |
工时(小时) |
材料费用(元) |
工时(小时) |
|
裁剪车间 |
60 |
1.0 |
150000 |
1500 |
|
缝纫车间 |
|
2.0 |
|
4000 |
|
合计 |
60 |
30 |
150000 |
5500 |
|
|
单件产成品定额 |
本月(8月份)投入 |
||
|
生产车间 |
材料费用(元) |
工时(小时) |
材料费用(元) |
工时(小时) |
|
裁剪车间 |
80 |
05 |
100000 |
500 |
|
缝纫车间 |
|
15 |
|
2500 |
|
合计 |
80 |
2.0 |
100000 |
3000 |
(3)8月份裁剪车间、缝纫车间实际发生的原材料费用、生产工时数量以及生产工人薪酬、制造费用如下:
8月份裁剪车间实际耗用生产工时和生产费用
|
产品名称 |
材料费用(元) |
生产工时(小时) |
生产工人薪酬(元) |
制造费用(元) |
|
甲产品 |
|
1600 |
|
|
|
乙产品 |
|
800 |
|
|
|
合计 |
280000 |
2400 |
30000 |
120000 |
|
产品名称 |
材料费用(元) |
生产工时(小时) |
生产工人薪酬(元) |
制造费用(元) |
|
甲产品 |
|
4200 |
|
|
|
乙产品 |
|
2800 |
|
|
|
合计 |
|
7000 |
140000 |
350000 |
|
|
|
直接材料(元) |
定额工时 |
直接人工 |
制造费用 |
合计 |
|
|
项目 |
车间 |
定额 |
实际 |
(小时) |
(元) |
(元) |
(元) |
|
月初在 |
裁剪车间 |
30000 |
30000 |
2000 |
18500 |
60000 |
108500 |
|
产品成本 |
缝纫车间 |
|
|
800 |
7200 |
15600 |
22800 |
(1)将裁剪车间和缝纫车间8月份实际发生的材料费用、生产工人薪酬和制造费用在甲、乙两种产品之间分配。
(2)编制裁剪车间和缝纫车间的甲产品成本计算单,结果填入答题卷给定的“甲产品成本计算单”中。
甲产品成本计算单
裁剪车间
|
|
产品产量 |
直接材料(元) |
定额工时 |
直接人工 |
制造费用 |
合计 |
|
|
项目 |
(套) |
定额 |
实际 |
(小时) |
(元) |
(元) |
(元) |
|
月初在产品成本 |
|
30000 |
30000 |
2000 |
18500 |
60000 |
108500 |
|
本月生产费用 |
|
|
|
|
|
|
|
|
生产费用合计 |
|
|
|
|
|
|
|
|
分配率 |
|
|
|
|
|
|
|
|
计入产成品份额 |
|
|
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
|
缝纫车间
|
|
产品产量 |
直接材料(元) |
定额工时 |
直接人工 |
制造费用 |
合计 |
|
|
项目 |
(套) |
定额 |
实际 |
(小时) |
(元) |
(元) |
(元) |
|
月初在产品成本 |
|
|
|
800 |
7200 |
15600 |
22800 |
|
本月生产费用 |
|
|
|
|
|
|
|
|
生产费用合计 |
|
|
|
|
|
|
|
|
分配率 |
|
|
|
|
|
|
|
|
计入产成品份额 |
|
|
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
|
甲产品成本汇总计算表
|
生产车间 |
产成品数量 (套) |
直接材料费用 (元) |
赢接人工费用 (元) |
制造费用 (元) |
合计 (元) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2
甲公司有第一、第二两个基本生产车间,生产A、B两种产品,A产品在第一车间完成后直接对外出售;B产品需经过第一、第二两个车间分步完成,第一车间加工B半成品后转入半成品库,第二车间领用B半成品并将每件B半成品继续加工成一件产成品。<--Next-->
甲公司还有锅炉和供电两个辅助生产车间,分别为基本生产车间和行政管理部门提供蒸汽和电力,两个辅助生产车间之间也相互提供产品。公司按照交互分配法分配辅助生产费用,分配至各基本生产车的辅助生产费用计入该车间的“制造费用”账户,分配至行政管理部门的辅助生产费用计入“管理费用”账户。
第一车间原材料由A、B两种产品直接领用,其他各项费用均为两种产品共同耗用,生产工人的工资及其他职工薪酬按产品实用人工工时比例分配,制造费用按产品实用机器工时比例分配。
B半成品仅用于第二车间生产,不对外出售,半成品发出采用加权平均法计价,第二车间从半成品库领用B半成品继续加工,不再耗用其他原材料。公司采用逐步结转分步法核算B产品成本,第二车间不设“半成品”成本项目,耗用的B半成品成本直接计入“直接材料费用”成本项目,为分析产品成本的构成和水平,按本月B半成品成本构成对B产成品进行成本还原。
A产品的在产品数量流动不大,定额成本比较准确,月末在产品成本按定额成本法计算,B产品采用约当产量法在完工产品和在产品之间分配生产费用,第一车间原材料陆续投入,其他费用陆续发生,在产品平均完工程度为50%,第二车问半成品一次投入,其他费用陆续发生,在产品平均完工程度为40%。
甲公司2016年9月份的成本核算资料如下:
(1)产量
(2)辅助生产费用
锅炉车间本月发生生产费用60000元,提供蒸汽15000吨;供电车间本月发生生产费用37500元,提供电力200000度。各部门耗用辅助生产成本情况如下:
续表
(3)月初在产品成本
(4)本月基本生产费用
第一车间发生材料费用740000元,其中A产品领用材料320000元,B半成品领用材料420000元,生产工人工资及其他职工薪酬900000元,A产品实用人工工时20000小时,B半成品实用人工工时40000小时;制造费用(尚未包括分配的辅助生产费用)547800元,A产品实用机器工时1000小时,B半成品实用机器工时1000/小时。
第二车间发生生产工人工资及其他职工薪酬580000元,制造费用(尚未包括应分配的辅助生产费用)445500元。
(5)A产品的在产品单位定额成本
A产品的在产品单位定额成本1300元,其中直接材料费用700元/件,直接人工费用300元/件,制造费用300元/件。
(6)B半成品收发结存情况B半成品月初结存200件,成本388000元,本月入库600件,本月出库550件,月末结存250件。
要求:★
(1)编制生产费用分配表,结果填入下方表格中,分配过程中,分配率精确到万分之一。
辅助生产费用分配表
金额单位:元
续表
(2)编制A产品的成本计算单(结果填入下方表格中,不用列出计算过程)。
A产品成本计算单
第一车间 2016年9月 单位:元
(3)编制B半成品、B产成品的成本计算单(结果填入下方表格中,不用列出计算过程)。
B半成品成本计算单
第一车间 2016年9月 单位:元
B产成品成本计算单
第二车间 2016年9月 单位:元
(4)编制B产成品成本还原计算表(结果填人下方表格中,不用列出计算过程)。
B产成品成本还原计算表
单位:元
甲公司还有锅炉和供电两个辅助生产车间,分别为基本生产车间和行政管理部门提供蒸汽和电力,两个辅助生产车间之间也相互提供产品。公司按照交互分配法分配辅助生产费用,分配至各基本生产车的辅助生产费用计入该车间的“制造费用”账户,分配至行政管理部门的辅助生产费用计入“管理费用”账户。
第一车间原材料由A、B两种产品直接领用,其他各项费用均为两种产品共同耗用,生产工人的工资及其他职工薪酬按产品实用人工工时比例分配,制造费用按产品实用机器工时比例分配。
B半成品仅用于第二车间生产,不对外出售,半成品发出采用加权平均法计价,第二车间从半成品库领用B半成品继续加工,不再耗用其他原材料。公司采用逐步结转分步法核算B产品成本,第二车间不设“半成品”成本项目,耗用的B半成品成本直接计入“直接材料费用”成本项目,为分析产品成本的构成和水平,按本月B半成品成本构成对B产成品进行成本还原。
A产品的在产品数量流动不大,定额成本比较准确,月末在产品成本按定额成本法计算,B产品采用约当产量法在完工产品和在产品之间分配生产费用,第一车间原材料陆续投入,其他费用陆续发生,在产品平均完工程度为50%,第二车问半成品一次投入,其他费用陆续发生,在产品平均完工程度为40%。
甲公司2016年9月份的成本核算资料如下:
(1)产量
|
项目 |
月初在产品(件) |
本月投产(件) |
月末在产品(件) |
本月完工(件) |
|
|
|
A产品 |
250 |
450 |
200 |
500 |
|
第一车间 |
B半成品 |
200 |
700 |
300 |
600 |
|
第二车间 |
B产品 |
50 |
550 |
100 |
500 |
锅炉车间本月发生生产费用60000元,提供蒸汽15000吨;供电车间本月发生生产费用37500元,提供电力200000度。各部门耗用辅助生产成本情况如下:
|
耗用部门 |
锅炉车间 |
供电车间 |
|
锅炉车间 |
|
40000度 |
|
耗用部门 |
锅炉车间 |
供电车间 |
|
供电车间 |
2500吨 |
|
|
第一车间 |
7000吨 |
80000度 |
|
第二车间 |
5000吨 |
60000度 |
|
行政管理部门 |
500吨 |
20000度 |
|
合计 |
15000吨 |
200000度 |
|
项目 |
直接材料(元) |
直接人工(元) |
制造费用(元) |
|
|
|
A产品 |
175000 |
75000 |
75000 |
|
第一车间 |
B半成品 |
30000 |
75000 |
75000 |
|
第二车间 |
B产品 |
48250 |
14000 |
56500 |
第一车间发生材料费用740000元,其中A产品领用材料320000元,B半成品领用材料420000元,生产工人工资及其他职工薪酬900000元,A产品实用人工工时20000小时,B半成品实用人工工时40000小时;制造费用(尚未包括分配的辅助生产费用)547800元,A产品实用机器工时1000小时,B半成品实用机器工时1000/小时。
第二车间发生生产工人工资及其他职工薪酬580000元,制造费用(尚未包括应分配的辅助生产费用)445500元。
(5)A产品的在产品单位定额成本
A产品的在产品单位定额成本1300元,其中直接材料费用700元/件,直接人工费用300元/件,制造费用300元/件。
(6)B半成品收发结存情况B半成品月初结存200件,成本388000元,本月入库600件,本月出库550件,月末结存250件。
要求:★
(1)编制生产费用分配表,结果填入下方表格中,分配过程中,分配率精确到万分之一。
辅助生产费用分配表
金额单位:元
|
|
锅炉车间 |
供电车间 |
|
|||||
|
项目 |
耗用量 (吨) |
单位 成本 |
分配 金额 |
耗用量 (度) |
单位 成本 |
分配 金额 |
合计 |
|
|
待分配费用 |
|
|
|
|
|
|
|
|
|
交互 |
辅助生产——锅炉 |
|
|
|
|
|
|
|
|
分配 |
辅助生产——供电 |
|
|
|
|
|
|
|
|
对外分配辅助生产费用 |
|
|
|
|
|
|
|
|
|
|
锅炉车间 |
供电车间 |
|
|||||
|
项目 |
耗用量 (吨) |
单位 成本 |
分配 金额 |
耗用量 (度) |
单位 成本 |
分配 金额 |
合计 |
|
|
|
制造费用——一车间 |
|
|
|
|
|
|
|
|
对外 |
制造费用——二车间 |
|
|
|
|
|
|
|
|
分配 |
管理费用 |
|
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
|
|
A产品成本计算单
第一车间 2016年9月 单位:元
|
项日 |
产品数量(件) |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
本月完工产品成本 |
|
|
|
|
|
B半成品成本计算单
第一车间 2016年9月 单位:元
|
项目 |
产品数量(件) |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
- |
|
|
|
|
|
本月生产费用 |
- |
|
|
|
|
|
合计 |
- |
|
|
|
|
|
月末在产品成本 |
- |
|
|
|
|
|
本月完工产品成本 |
- |
|
|
|
|
第二车间 2016年9月 单位:元
|
项目 |
产品数量(件) |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
- |
|
|
|
|
|
本月生产费用 |
- |
|
|
|
|
|
合计 |
- |
|
|
|
|
|
月末在产品成本 |
- |
|
|
|
|
|
本月完工产品成本 |
- |
|
|
|
|
B产成品成本还原计算表
单位:元
|
项目 |
半成品 |
直接材料 |
直接人工 |
制造费用 |
成本合计 |
|
还原前产成品成本 |
|
|
|
|
|
|
本月所产半成品成本 |
|
|
|
|
|
|
成本还原 |
|
|
|
|
|
|
还原后产成品成本 |
|
|
|
|
|
3
甲公司生严A严晶,生严过程分为两个步骤,分别在两个车间进行。一车间为二车间提供半成品。二车间将半成品加工成产成品。每件产成品消耗一件半成品。甲公司用平行结转分步法结转产品成本,月末对在产品和产成品进行盘点,用约当产量法在产成品和在产品之间分配成本。原材料在生产开始时一次投入,其他成本费用陆续发生。第二车间除了耗用第一车间的半成品外,还需要其他辅助材料,辅助材料在生产过程中陆续投入,其他成本费用陆续发生。两个车间的在产品相对本车间的完工程度均为50%。相关资料如下:
月初在产品成本余额
单位:元
本月产量
单位:件
本月发生费用
单位:元
续表
要求:
(1)编制第一车间的A产品成本计算单。
A产品成本计算单
第一车间 单位:元
(2)编制第二车间的A产品成本计算单。
A产品成本计算单
第二车间 单位:元
(3)编制A产品的成本汇总计算表。
A产品成本汇总计算表
单位:元
(4)与逐步结转分步法相比,平行结转分步法主要有什么优缺点?
月初在产品成本余额
单位:元
|
车间 |
第一车间 |
第二车间 |
|
直接材料费用 |
20000 |
1500 |
|
直接人工费用 |
4000 |
3600 |
|
制造费用 |
4000 |
2400 |
|
合计 |
28000 |
7500 |
单位:件
|
车间 |
第一车间 |
第二车间 |
|
月初在产品 |
40 |
60 |
|
本月投入 |
600 |
590 |
|
本月完工产品 |
590 |
610 |
|
月末在产品 |
50 |
40 |
单位:元
|
车间 |
第一车间 |
第二车间 |
|
直接材料费用 |
120000 |
30000 |
|
车间 |
第一车间 |
第二车间 |
|
直接人工费用 |
29750 |
72000 |
|
制造费用 |
29750 |
48000 |
|
合计 |
179500 |
150000 |
(1)编制第一车间的A产品成本计算单。
A产品成本计算单
第一车间 单位:元
|
项目 |
产量(件) |
约当产量(件) |
直接材料费用 |
直接人工费用 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
|
产成品中本步骤份额 |
|
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
A产品成本计算单
第二车间 单位:元
|
项目 |
产量(件) |
约当产量(件) |
直接材料费用 |
直接人工费用 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
|
产成品中本步骤份额 |
|
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
A产品成本汇总计算表
单位:元
|
生产车间 |
产成品数量(件) |
直接材料费用 |
直接人工费用 |
制造费用 |
合计 |
|
第一车间 |
|
|
|
|
|
|
第二车间 |
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
单位成本 |
|
|
|
|
|