简答题
中级财务管理
题号 #4340360
企业面临投产决策,有以下三种方案可供选择:
方案一:投产新产品甲,甲产品将达到20000件的产销量,并使原有产品的产销量减少25%;
方案二:投产新产品乙,乙产品将达到9000件的产销量,并使原有产品的产销量减少20%;
方案三:甲、乙两种新产品一起投产,由于相互之间的影响,产销量将分别为14000件和7000件,并使原有产品的产销量减少40%。
另外,投产新产品还需要增加额外的辅助生产设备,将导致甲产品每年的固定成本增加25000元,投产乙产品会增加固定成本开支20000元。其他相关资料如表所示:
|
项目 |
原有产品 |
新产品甲 |
新产品乙 |
|
年销售量(件) |
20000 |
20000 |
9000 |
|
单价(元) |
110 |
130 |
160 |
|
单位产品变动成本(元) |
90 |
100 |
110 |
|
年固定成本(元) |
160000 |
25000 |
20000 |
参考答案
暂无
答案解析
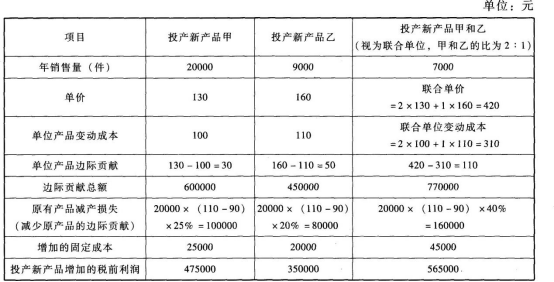
应选择方案三。
你可能感兴趣的试题
1
E公司运用标准成本系统控制甲产品的成本。甲产品每月正常生产量为500件,每件产品直接材料的标准用量为6公斤,每公斤的标准价格为1.5元;每件产品标准耗用工时为4小时,每小时标准工资率为4元;制造费用预算总额为10000元,其中变动制造费用为6000元,固定制造费用为4000元。
本月实际生产了440件甲产品,实际材料价格1.6元/公斤,全月实际耗用3250公斤;本期实际耗用直接人工2100小时,支付工资8820元,实际支付变动制造费用6480元,支付固定制造费用3900元。
要求:
(1)编制甲产品标准成本卡。
(2)计算和分解产品标准成本差异(固定制造费用成本差异按三差异分析法计算)。
本月实际生产了440件甲产品,实际材料价格1.6元/公斤,全月实际耗用3250公斤;本期实际耗用直接人工2100小时,支付工资8820元,实际支付变动制造费用6480元,支付固定制造费用3900元。
要求:
(1)编制甲产品标准成本卡。
|
项目 |
用量标准 |
价格标准 |
单位标准成本 |
|
直接材料 |
|
|
|
|
直接人工 |
|
|
|
|
变动制造费用 |
|
|
|
|
固定制造费用 |
|
|
|
|
单位标准成本 |
|
|
|
2
北方高科技有限公司成功地生产和销售两种打印机,假设该公司两种产品的财务和
成本数据如下:
公司管理会计师划分了下列作业、间接成本集合及成本动因:
两种产品的实际作业量如下:
要求:
(1)采用传统成本计算法,以直接人工工时为分配标准,确定两种产品的单位产品成本及单位产品利润。
(2)采用作业成本计算法,确定两种产品的单位产品成本及单位产品利润。
成本数据如下:
|
项目 |
豪华型 |
普通型 |
|
产量(台) |
5000 |
15000 |
|
单价(元) |
4000 |
2000 |
|
单位直接材料和人工成本(元) |
2000 |
800 |
|
直接人工(小时) |
25000 |
75000 |
|
作业 |
制造费用集合 |
作业动因 |
|
调整 |
300万元 |
调整次数 |
|
机器运行 |
1625万元 |
机器工时 |
|
包装 |
75万元 |
包装单数量 |
|
合计 |
2000万元 |
|
|
作业动因 |
豪华型作业消耗 |
普通型作业消耗 |
合计 |
|
调整次数(次) |
200 |
100 |
300 |
|
机器工时(小时) |
55000 |
107500 |
162500 |
|
包装单数量(个) |
5000 |
10000 |
15000 |
(1)采用传统成本计算法,以直接人工工时为分配标准,确定两种产品的单位产品成本及单位产品利润。
(2)采用作业成本计算法,确定两种产品的单位产品成本及单位产品利润。