简答题
中级财务管理
题号 #4340641
A公司资料如下:
资料一:
A公司资产负债表
2016年12月31日单位:万元
|
资产 |
年初 |
年末 |
负债及所有者权益 |
年初 |
年末 |
|
货币资金 |
1OO |
90 |
流动负债合计 |
450 |
300 |
|
应收账款 |
120 |
180 |
长期负债合计 |
250 |
400 |
|
存货 |
230 |
360 |
负债合计 |
700 |
700 |
|
流动资产合计 |
450 |
630 |
所有者权益合计 |
700 |
700 |
|
非流动资产合计 |
950 |
770 |
|
|
|
|
资产合计 |
1400 |
1400 |
负债及所有者权益合计 |
1400 |
1400 |
A公司2015年度销售净利率为16%,总资产周转率为0.5次,权益乘数为2.2,净资产收益率为17.6%,A公司2016年度销售收入为840万元,净利润为117.6万元。
要求:
(1)计算2016年年末速动比率、资产负债率;
(2)计算2016年总资产周转率、销售净利率、权益乘数和净资产收益率;
(3)利用因素分析法分析销售净利率、总资产周转率和权益乘数变动对净资产收益率的影响。
参考答案
暂无
答案解析
(1)速动比率=(630-360)/300=0.9
资产负债率=700/1400=50%
(2)总资产周转率=840/[(1400+1400)/2]=0.6(次)
销售净利率=117.6/840=14%
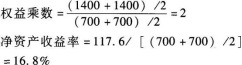
(3)分析对象:本期净资产收益率-上期净资产收益率=16.8%-17.6%=-0.8%
①上期数:16%×0.5×2.2=17.6%
②替代销售净利率:14%× 0.5×2.2=15.4%
③替代总资产周转率:14%× 0.6 × 2.2=18.48%
④替代权益乘数:14%× 0.6 × 2=16.8%
销售净利率降低的影响=②-①=15.4%-17.6%=-2.2%
总资产周转率加快的影响=③-②=18.48%-15.4%=3.O8%
权益乘数变动的影响=④-③=16.8%-18.48%=-1.68%
各因素影响合计数=-2.2%+3.08%-1.68%=-0.8%
或者:采用差额计算法分析各因素变动的影响
销售净利率变动的影响=(14%-16%)×0.5 × 2.2=-2.2%
总资产周转率变动的影响=14%×(0.6-0.5)×2.2=3.08%
权益乘数变动的影响=14%×0.6×(2-2.2)=-1.68%
各因素影响合计数=-2.2%+3.08%-1.68%=-0.8%。
资产负债率=700/1400=50%
(2)总资产周转率=840/[(1400+1400)/2]=0.6(次)
销售净利率=117.6/840=14%
(3)分析对象:本期净资产收益率-上期净资产收益率=16.8%-17.6%=-0.8%
①上期数:16%×0.5×2.2=17.6%
②替代销售净利率:14%× 0.5×2.2=15.4%
③替代总资产周转率:14%× 0.6 × 2.2=18.48%
④替代权益乘数:14%× 0.6 × 2=16.8%
销售净利率降低的影响=②-①=15.4%-17.6%=-2.2%
总资产周转率加快的影响=③-②=18.48%-15.4%=3.O8%
权益乘数变动的影响=④-③=16.8%-18.48%=-1.68%
各因素影响合计数=-2.2%+3.08%-1.68%=-0.8%
或者:采用差额计算法分析各因素变动的影响
销售净利率变动的影响=(14%-16%)×0.5 × 2.2=-2.2%
总资产周转率变动的影响=14%×(0.6-0.5)×2.2=3.08%
权益乘数变动的影响=14%×0.6×(2-2.2)=-1.68%
各因素影响合计数=-2.2%+3.08%-1.68%=-0.8%。
你可能感兴趣的试题
1
某企业2016年12月31日的资产负债表
(简表)如下:
资产负债表(简表)
2016年12月31日单位:万元
该企业2016年的销售收入为6000万元,销售净利率为10%,净利润的50%分配给投资者。预计2017年销售收入比上年增长25%,为此需要增加固定资产200万元,增加无形资产100万元,根据有关情况分析,企业流动资产项目和流动负债项目将随销售收入同比例增减。
假定该企业2017年的销售净利率和利润分配政策与上年保持一致,该年度长期借款不发生变化;2017年年末固定资产和无形资产合计为2700万元。2017年企业需要增加对外筹集的资金由股东增加投入解决。(假设不考虑折旧与摊销的影响)
要求:
(1)预测2017年需要增加的营运资金额。
(2)预测2017年需要增加对外筹集的资金额。
(3)预测2017年年末的流动资产额、流动负债额、资产总额、负债总额和所有者权益总额。
(4)预测2017年年末的速动比率和产权比率。
(5)预测2017年的流动资产周转次数和总资产周转次数。
(6)预测2017年的净资产收益率。
(7)预测2017年的资本积累率和总资产增长率。
(简表)如下:
资产负债表(简表)
2016年12月31日单位:万元
|
资产 |
期末数 |
负债及所有者权益 |
期末数 |
|
货币资金 |
300 |
应付账款 |
300 |
|
应收账款 |
900 |
应付票据 |
600 |
|
存货 |
1800 |
长期借款 |
2700 |
|
固定资产 |
2100 |
实收资本 |
1200 |
|
无形资产 |
300 |
留存收益 |
600 |
|
资产总计 |
5400 |
负债及所有者权益总计 |
5400 |
假定该企业2017年的销售净利率和利润分配政策与上年保持一致,该年度长期借款不发生变化;2017年年末固定资产和无形资产合计为2700万元。2017年企业需要增加对外筹集的资金由股东增加投入解决。(假设不考虑折旧与摊销的影响)
要求:
(1)预测2017年需要增加的营运资金额。
(2)预测2017年需要增加对外筹集的资金额。
(3)预测2017年年末的流动资产额、流动负债额、资产总额、负债总额和所有者权益总额。
(4)预测2017年年末的速动比率和产权比率。
(5)预测2017年的流动资产周转次数和总资产周转次数。
(6)预测2017年的净资产收益率。
(7)预测2017年的资本积累率和总资产增长率。