简答题
中级财务管理
题号 #4340652
第2章货币时间价值考点与第6章固定资产更新决策考点的综合
甲公司是一家机械制造企业,适用的企业所得税税率为25%,该公司要求的最低收益率为10%,为了节约成本支出,提升运营效率和盈利水平,拟对正在使用的一台旧流水线予以更新。其他资料如下:
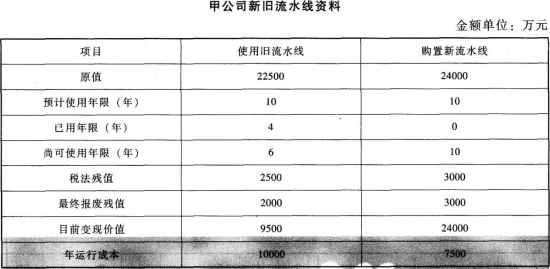
资料一:新旧流水线数据资料如下表所示。
资料二:相关货币时间价值系数如下表所示。
|
货币时间价值系数 |
|||
|
期限(n) |
6 |
9 |
10 |
|
(P/F,10%,n) |
0.5645 |
0.4241 |
0.3855 |
|
(P/A,10%,n) |
4.3553 |
5.759 |
6.1446 |
(1)计算与购置新流水线相关的下列指标;①税后年运行成本;②每年折旧抵税;③残值变价收入;④残值净收益纳税;⑤第1~9年现金净流量(NCF1~9)和第10年现金净流量(NCF10);⑥年金成本。
(2)计算与使用旧流水线相关的下列指标:
①目前账面价值;②目前资产报废损益;③资产报废损益对所得税的影响;④残值报废损失减税。
(3)已知使用旧流水线的相关流量的净现值为-40037.54万元,通过计算,做出固定资产是否更新的决策,并说明理由。
专题五营运资本管理
营运资本管理容易出综合题的点主要是应收账款管理与成本管理中量本利分析相结合。在应收账款信用政策决策时,计算改变信用政策增加的收益,实质就是增加的边际贡献,而计算应收账款占用资金应计利息时需要利用变动成本率,这些都要利用第8章的相关知识。
参考答案
暂无
答案解析
(1)①税后年运行成本=7500 ×(1-25%)=5625(万元)
②每年折旧=(24000-3000)/10=2100(万元)
每年折旧抵税=2100×25%=525(万元)
③残值变价收入=3000万元
④残值净收益纳税=(3000-3000)×25%=0(万元)
⑤NCF1~9=-5625+525=-5100(万元)
NCF10=-5100+3000-0=-2100(万元)
⑥NPV=-24000-5100×(P/A,10%,9)-2100×(P/F,10%,10)=-24000-5100 × 5.7590-2100×0.3855=-54180.45(万元)
年金成本=54180.45/(P/A,10%,10)=54180.45/6.1446=8817.57(万元)
(2)①年折旧=(22500-2500)/10=2000(万元)
目前账面价值=22500-2000×4=14500(万元)
②目前资产报废损失=14500-9500=5000(万元)
③资产报废损失抵税=5000×25%=1250(万元)
④残值报废损失减税=(2500-2000)×25%=125(万元)
(3)年金成本=40037.54/(P/A,10%.6)=40037.54/4.3553=9192.83(万元)
因为继续使用旧流水线的年金成本高于购置新流水线的年金成本,所以应选择更新。
②每年折旧=(24000-3000)/10=2100(万元)
每年折旧抵税=2100×25%=525(万元)
③残值变价收入=3000万元
④残值净收益纳税=(3000-3000)×25%=0(万元)
⑤NCF1~9=-5625+525=-5100(万元)
NCF10=-5100+3000-0=-2100(万元)
⑥NPV=-24000-5100×(P/A,10%,9)-2100×(P/F,10%,10)=-24000-5100 × 5.7590-2100×0.3855=-54180.45(万元)
年金成本=54180.45/(P/A,10%,10)=54180.45/6.1446=8817.57(万元)
(2)①年折旧=(22500-2500)/10=2000(万元)
目前账面价值=22500-2000×4=14500(万元)
②目前资产报废损失=14500-9500=5000(万元)
③资产报废损失抵税=5000×25%=1250(万元)
④残值报废损失减税=(2500-2000)×25%=125(万元)
(3)年金成本=40037.54/(P/A,10%.6)=40037.54/4.3553=9192.83(万元)
因为继续使用旧流水线的年金成本高于购置新流水线的年金成本,所以应选择更新。
你可能感兴趣的试题
2
股利分配与纳税筹划的综合
F公司为一家稳定成长的上市公司,2016年度公司实现净利润8000万元。公司上市三年来一直执行稳定增长的现金股利政策,年增长率为5%,吸引了一批稳健的战略性机构投资者。公司投资者中个人投资者持股比例占60%,其中一半的股东是持股时间超过一年的稳健投资人,40%的股东持股时间是平均半年左右的,还有10%的股东是短期炒作,持有期不到1个月。2015年度每股派发0.2元的现金股利。公司2017年计划新增一投资项目,需要资金8000万元。公司目标资产负债率为50%。由于公司良好的财务状况和成长能力,公司与多家银行保持着良好的合作关系。公司2016年12月31日资产负债表有关数据如下表所示:
单位:万元
2017年3月15日公司召开董事会会议,讨论了甲、乙、丙三位董事提出的2016年度股利分配方案:
(1)甲董事认为考虑到公司的投资机会,应当停止执行稳定增长的现金股利政策,将净利润全部留存,不分配股利,以满足投资需要。
(2)乙董事认为既然公司有好的投资项目,有较大的现金需求,应当改变之前的股利政策,采用每10股送5股的股票股利(按面值发放)分配政策。
(3)丙董事认为应当维持原来的股利分配政策,因为公司的战略性机构投资者主要是保险公司,他们要求固定的现金回报,且当前资本市场效率较高,不会由于发放股票股利使股价上涨。
要求:
(1)计算维持稳定增长的股利分配政策下公司2016年度应当分配的现金股利总额。
(2)分别计算甲、乙、丙三位董事提出的股利分配方案的个人所得税税额。
(3)分别站在企业和投资者的角度,比较分析甲、乙、丙三位董事提出的股利分配方案的利弊,并指出最佳股利分配方案。
专题七责任中心业绩评价
责任中心业绩评价的主要考点是投资中心业绩评价和利润中心业绩评价。去年教材新增加纳税管理相关内容可以和本章结合。
F公司为一家稳定成长的上市公司,2016年度公司实现净利润8000万元。公司上市三年来一直执行稳定增长的现金股利政策,年增长率为5%,吸引了一批稳健的战略性机构投资者。公司投资者中个人投资者持股比例占60%,其中一半的股东是持股时间超过一年的稳健投资人,40%的股东持股时间是平均半年左右的,还有10%的股东是短期炒作,持有期不到1个月。2015年度每股派发0.2元的现金股利。公司2017年计划新增一投资项目,需要资金8000万元。公司目标资产负债率为50%。由于公司良好的财务状况和成长能力,公司与多家银行保持着良好的合作关系。公司2016年12月31日资产负债表有关数据如下表所示:
单位:万元
|
货币资金 |
12000 |
|
负债 |
20000 |
|
股本(面值1元,发行在外10000万股普通股) |
10000 |
|
资本公积 |
8000 |
|
盈余公积 |
3000 |
|
未分配利润 |
9000 |
|
股东权益总额 |
30000 |
(1)甲董事认为考虑到公司的投资机会,应当停止执行稳定增长的现金股利政策,将净利润全部留存,不分配股利,以满足投资需要。
(2)乙董事认为既然公司有好的投资项目,有较大的现金需求,应当改变之前的股利政策,采用每10股送5股的股票股利(按面值发放)分配政策。
(3)丙董事认为应当维持原来的股利分配政策,因为公司的战略性机构投资者主要是保险公司,他们要求固定的现金回报,且当前资本市场效率较高,不会由于发放股票股利使股价上涨。
要求:
(1)计算维持稳定增长的股利分配政策下公司2016年度应当分配的现金股利总额。
(2)分别计算甲、乙、丙三位董事提出的股利分配方案的个人所得税税额。
(3)分别站在企业和投资者的角度,比较分析甲、乙、丙三位董事提出的股利分配方案的利弊,并指出最佳股利分配方案。
专题七责任中心业绩评价
责任中心业绩评价的主要考点是投资中心业绩评价和利润中心业绩评价。去年教材新增加纳税管理相关内容可以和本章结合。
3
已知甲集团公司下设多个责任中心,有关资料如下:
资料一:
资料二:D利润中心营业收入为52000元,变动成本总额为25000元,利润中心负责人可控的固定成本为15000元,利润中心负责人不可控但应由该中心负担的固定成本为6000元。
资料三:E利润中心的边际贡献为80000元,负责人可控边际贡献为60000元,利润中心部门边际贡献总额为45000元。
资料四:D中心下设了两个成本中心,其中甲成本中心,生产一种产品,预算产量5000件,预算单位成本200元,实际产量6000件,实际成本为1170000元。
资料五:集团公司拟吸收合并乙公司,乙公司除了一项无形资产外,乙公司的所有资产和负债的计税基础都与公允价值一致,该无形资产的计税基础为0,公允价值为500万元,并且没有规定使用年限。乙公司未弥补的亏损为100万元(未超过税前利润亏损弥补年限),净资产的公允价值为3000万元。截至合并业务发生当年年末,国家发行的最长期国债利率为5.32%,A公司适用的所得税税率为25%。A公司可以采用股权支付或非股权支付方式,该合并事项已经满足了特殊性税务处理的其他条件。
要求:
(1)根据资料一计算各个投资中心的下列指标:
①投资报酬率,并据此评价各投资中心的业绩。
②剩余收益,并据此评价各投资中心的业绩。
(2)根据资料二计算D利润中心边际贡献总额、可控边际贡献和部门边际贡献总额。
(3)根据资料三计算E利润中心负责人的可控固定成本以及不可控但应由该利润中心负担的固定成本。
(4)根据资料四计算甲成本中心的预算成本节约额和预算成本节约率。
(5)根据资料五计算如果企业采用非股权支付方式,合并对所得税纳税义务的影响。
(6)根据资料五计算如果企业采用股权支付方式弥补亏损,合并对所得税纳税义务的影响。并据此判断A公司是否应采取股权支付方式。
专题八财务分析
财务分析在综合题中主要是财务指标的计算、杜邦分析体系与其他相关章节的综合,指标计算要按照规律把握,杜邦分析体系要注意与因素分析法的结合使用,此外上市公司财务比率计算也是容易和其他章节综合出题的地方,应该把握相关指标计算。
资料一:
|
指标 |
A投资中心 |
B投资中心 |
C投资中心 |
|
息税前利润(万元) |
10400 |
15800 |
8450 |
|
经营资产平均占用额(万元) |
94500 |
145000 |
75500 |
|
规定的最低投资报酬率 |
10% |
||
资料三:E利润中心的边际贡献为80000元,负责人可控边际贡献为60000元,利润中心部门边际贡献总额为45000元。
资料四:D中心下设了两个成本中心,其中甲成本中心,生产一种产品,预算产量5000件,预算单位成本200元,实际产量6000件,实际成本为1170000元。
资料五:集团公司拟吸收合并乙公司,乙公司除了一项无形资产外,乙公司的所有资产和负债的计税基础都与公允价值一致,该无形资产的计税基础为0,公允价值为500万元,并且没有规定使用年限。乙公司未弥补的亏损为100万元(未超过税前利润亏损弥补年限),净资产的公允价值为3000万元。截至合并业务发生当年年末,国家发行的最长期国债利率为5.32%,A公司适用的所得税税率为25%。A公司可以采用股权支付或非股权支付方式,该合并事项已经满足了特殊性税务处理的其他条件。
要求:
(1)根据资料一计算各个投资中心的下列指标:
①投资报酬率,并据此评价各投资中心的业绩。
②剩余收益,并据此评价各投资中心的业绩。
(2)根据资料二计算D利润中心边际贡献总额、可控边际贡献和部门边际贡献总额。
(3)根据资料三计算E利润中心负责人的可控固定成本以及不可控但应由该利润中心负担的固定成本。
(4)根据资料四计算甲成本中心的预算成本节约额和预算成本节约率。
(5)根据资料五计算如果企业采用非股权支付方式,合并对所得税纳税义务的影响。
(6)根据资料五计算如果企业采用股权支付方式弥补亏损,合并对所得税纳税义务的影响。并据此判断A公司是否应采取股权支付方式。
专题八财务分析
财务分析在综合题中主要是财务指标的计算、杜邦分析体系与其他相关章节的综合,指标计算要按照规律把握,杜邦分析体系要注意与因素分析法的结合使用,此外上市公司财务比率计算也是容易和其他章节综合出题的地方,应该把握相关指标计算。