简答题
中级财务管理
题号 #4340656
第10章杜邦分析体系与第7章放弃折扣信用成本决策综合
A公司是一家上市公司,公司相关资料如下:
资料一:A公司资产负债表简表如表1所示:
表1A公司资产负债表简表(2016年12月31日)
单位:万元
|
资产 |
年末金额 |
负债和股东权益 |
年末金额 |
|
货币资金 |
5000 |
流动负债合计 |
25000 |
|
应收账款 |
15000 |
非流动负债合计 |
50000 |
|
存货 |
17500 |
负债合计 |
75000 |
|
流动资产合计 |
37500 |
股东权益合计 |
50000 |
|
非流动资产合计 |
87500 |
|
|
|
资产合计 |
125000 |
负债和股东权益合计 |
125000 |
资料三:A公司2016年及2015年部分财务指标如表2所示(财务指标的计算如需年初、年末平均数时使用年末数代替);
表22016年及2015年部分财务指标
|
项目 |
2016年 |
2015年 |
|
速动比率 |
(h) |
1 |
|
利息保障倍数 |
(B) |
× |
|
资产负债率 |
× |
(G) |
|
销售净利率 |
(C) |
(H) |
|
总资产周转率(次) |
(D) |
2 |
|
总资产净利率 |
× |
15% |
|
权益乘数 |
(E) |
2 |
|
净资产收益率 |
(17) |
(I) |
资料四:A公司拟购买价值100万元的材料,B供应商的报价如下:
(1)10天内付款,价格为97万元;
(2)11~30天内付款,价格为98.5万元;
(3)31~60天内付款,价格为98.7万元;
(4)61~90天内付款,价格为100万元。
假设企业资金不足,可向银行借入短期借款,银行短期借款利率为10%,每年按360天计算。
要求:
(1)确定表2中英文字母代表的数值(不需要列示计算过程)。
(2)计算A公司2016年净资产收益率与上年的差异,并使用因素分析法依次测算销售净利率、总资产周转率和权益乘数变动对净资产收益率差异的影响。
(3)计算A公司从B企业购买材料,计算不同时间付款的净收益。选择对该公司最有利的付款日期。
参考答案
暂无
答案解析
(1)
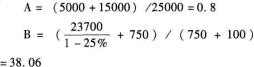
C=23700/296250×100%=8%
D=296250/125000=2.37
E=125000/50000=2.5
F=23700/50000=47.4%
G=1-1/2=50%
H=15%/2=7.5%
I=2 × 15%=30%
(2)2016年净资产收益率=8%×2.37×2.5=47.4%
2015年净资产收益率=7.5%×2×2=30%
销售净利率变动的影响=(8%-7.5%)×2×2=2%
总资产周转率变动的影响=8%×(2.37-2)×2=5.92%
权益乘数变动的影响=8%×2.37×(2.5-2)=9.48%
(3)从B供应商购买材料时:
第10天付款净收益=(100-97)-97
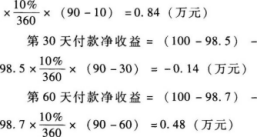
由于第10天付款和第60天付款的净收益大于0,所以应选择享受折扣,而且第10天付款享受折扣的净收益最大,所以对该公司有利的付款日期是在第10天付款。
|
项目 |
2016年 |
2015年 |
|
速动比率 |
A=0.8 |
1 |
|
利息保障倍数 |
B=38.06 |
x |
|
资产负债率 |
x |
G=50% |
|
销售净利率 |
C=8% |
H=7.5% |
|
总资产周转率(次) |
D=2.37 |
2 |
|
总资产净利率 |
x |
15% |
|
权益乘数 |
E=2.5 |
2 |
|
净资产收益率 |
F=47.4% |
I=30% |
C=23700/296250×100%=8%
D=296250/125000=2.37
E=125000/50000=2.5
F=23700/50000=47.4%
G=1-1/2=50%
H=15%/2=7.5%
I=2 × 15%=30%
(2)2016年净资产收益率=8%×2.37×2.5=47.4%
2015年净资产收益率=7.5%×2×2=30%
销售净利率变动的影响=(8%-7.5%)×2×2=2%
总资产周转率变动的影响=8%×(2.37-2)×2=5.92%
权益乘数变动的影响=8%×2.37×(2.5-2)=9.48%
(3)从B供应商购买材料时:
第10天付款净收益=(100-97)-97
由于第10天付款和第60天付款的净收益大于0,所以应选择享受折扣,而且第10天付款享受折扣的净收益最大,所以对该公司有利的付款日期是在第10天付款。
你可能感兴趣的试题
A.2.65%
B.3%
C.3.75%
D.4%