简答题
中级财务管理
题号 #4340704
某企业生产中使用的A标准件既可自制也可外购。若自制,单位成本为6元,每次生产准备成本500元,日产量40件;若外购,发出订单到货物到达需要3天,购入价格是单位自制成本的1.5倍,一次订货成本20元。A标准件全年共需耗用7200件,变动储存成本为标准件价值的10%,假设一年有360天,企业为防止缺货需要建立20件的保险储备量。(计算结果保留整数)
要求:
(1)计算外购存货条件下的下列指标:
①经济订货批量;
②与订货批量相关的总成本;
③再订货点。
(2)计算自制存货条件下的下列指标:
①经济订货批量;
②与订货批量相关的总成本。
(3)考虑存货的购置成本,企业应自制还是外购A标准件?
参考答案
暂无
答案解析
(1)外购:
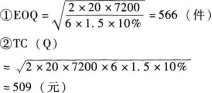
③企业存货平均每日耗用量=7200/360=20(件/天)
再订货点=3×20+20=80(件)
(2)自制:
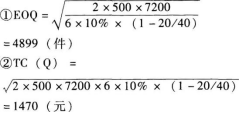
(3)自制考虑购置成本后的相关总成本=7200×6+1470=44670(元)
外购考虑购置成本后的相关总成本=7200×6×1.5+509=65309(元)
因为外购总成本大于自制总成本,所以企业应自制A标准件。
③企业存货平均每日耗用量=7200/360=20(件/天)
再订货点=3×20+20=80(件)
(2)自制:
(3)自制考虑购置成本后的相关总成本=7200×6+1470=44670(元)
外购考虑购置成本后的相关总成本=7200×6×1.5+509=65309(元)
因为外购总成本大于自制总成本,所以企业应自制A标准件。
你可能感兴趣的试题
1
某公司息税前利润为2000万元,假定未来保持不变,公司适用的所得税税率为25%,公司目前总资金为8000万元,全部是权益资金。公司准备用发行债券回购股票的办法调整资本结构,有两种调整方案。经咨询调查,目前无风险收益率为6%,所有股票的平均收益率为16%。假设净利润全部分配,债券市场价值等于债券面值,不同负债情况下利率和公司股票的贝塔系数如下表所示:
要求:
(1)计算不同债券筹资情况下公司股票的资本成本;
(2)计算各种筹资方案下公司的市场价值;
(3)计算不同债券筹资情况下公司的加权平均资本成本;
(4)根据公司总价值和加权资本成本为公司做出正确的筹资决策。
|
债券市场价值(万元) |
债券利率 |
股票的13系数 |
|
800 |
8% |
1.3 |
|
1200 |
10% |
1.45 |
(1)计算不同债券筹资情况下公司股票的资本成本;
(2)计算各种筹资方案下公司的市场价值;
(3)计算不同债券筹资情况下公司的加权平均资本成本;
(4)根据公司总价值和加权资本成本为公司做出正确的筹资决策。
3
F公司经营多种产品,最近两年的财务报表数据摘要如下:
单位:万元
2015年有关财务指标如下:销售净利率5%,总资产周转率1次,权益乘数2.4。
要求:
(1)计算2016年的销售净利率、总资产周转率和权益乘数,并计算2016年该公司的净资产收益率(利用杜邦分析关系式计算)。
(2)采用因素分析法分析2016年销售净利率、总资产周转率和权益乘数变动对净资产收益率的影响程度。
(3)假定该公司2017年的投资计划需要资金1000万元,公司目标资金结构按2016年的平均权益乘数水平确定,请按剩余股利政策确定该公司2016年向投资者分红的金额。
单位:万元
|
利润表数据: |
2015年 |
2016年 |
|
营业收入 |
10000 |
30000 |
|
销货成本(变动成本) |
7300 |
23560 |
|
管理费用(固定成本) |
600 |
800 |
|
营业费用(固定成本) |
1000 |
1200 |
|
财务费用(借款利息) |
300 |
2640 |
|
税前利润 |
800 |
1800 |
|
所得税 |
300 |
600 |
|
净利润 |
500 |
1200 |
|
资产负债表数据: |
2015年年末 |
2016年年末 |
|
货币资金 |
500 |
1000 |
|
应收账款 |
2000 |
8000 |
|
存货 |
5000 |
20000 |
|
其他流动资产 |
0 |
1000 |
|
流动资产合计 |
7500 |
30000 |
|
固定资产 |
5000 |
30000 |
|
资产总计 |
12500 |
60000 |
|
短期借款 |
1850 |
15000 |
|
应付账款 |
200 |
300 |
|
其他流动负债 |
450 |
700 |
|
流动负债合计 |
2500 |
16000 |
|
长期借款 |
0 |
29000 |
|
负债合计 |
2500 |
45000 |
|
股本 |
9000 |
13500 |
|
盈余公积 |
900 |
1100 |
|
未分配利润 |
100 |
400 |
|
所有者权益合计 |
10000 |
15000 |
|
负债及所有者权益总计 |
12500 |
60000 |
要求:
(1)计算2016年的销售净利率、总资产周转率和权益乘数,并计算2016年该公司的净资产收益率(利用杜邦分析关系式计算)。
(2)采用因素分析法分析2016年销售净利率、总资产周转率和权益乘数变动对净资产收益率的影响程度。
(3)假定该公司2017年的投资计划需要资金1000万元,公司目标资金结构按2016年的平均权益乘数水平确定,请按剩余股利政策确定该公司2016年向投资者分红的金额。