简答题
中级财务管理
题号 #4344210
A公司目前资本结构为:总资本3500万元,其中债务资本1400万元(年利息140万元);普通股股本210万元(210万股,面值1元,市价5元),资本公积1000万元,留存收益890万元。企业由于扩大经营规模,需要追加筹资2800万元,所得税税率25%,不考虑筹资费用因素。有三种筹资方案:
甲方案:增发普通股400万股,每股发行价6元;同时向银行借款400万元,利率保持原来的10%。
乙方案:增发普通股200万股,每股发行价6元;同时溢价发行1600万元面值为1000万元的公司债券,票面利率15%。
丙方案:不增发普通股,溢价发行2500万元面值为2300万元的公司债券,票面利率15%;由于受债券发行数额的限制,需要补充向银行借款300万元,利率10%。
要求:
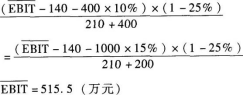
(1)计算甲方案与乙方案的每股收益无差别点息税前利润;
(2)计算乙方案与丙方案的每股收益无差别点息税前利润;
(3)计算甲方案与丙方案的每股收益无差别点息税前利润;
(4)若企业预计的息税前利润为500万元时应如何筹资;
(5)判断企业应如何选择筹资方式。
参考答案
暂无
答案解析
(1)
(2)
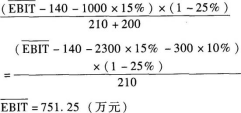
(3)
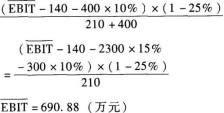
(4)EPS甲=(500-140-400×10%)×(1-25%)/(210+400)=0.39(元/股)
EPS乙=(500-140-1000 X 15%)X(1-25%)/(210+200)=0.38(元/股)
EPS丙=(500-140-2300 X 15%-300 X10%)×(1-25%)/210=-0.05(元/股)
若企业预计的息税前利润为500万元时应当采用甲筹资方案。
(5)当企业预计的息税前利润小于515.5万元时应采用甲方案,当企业预计的息税前利润大于515.5万元但小于751.25万元时应采用乙方案,当企业预计的息税前利润大于751.25万元时应采用丙方案。
(2)
(3)
(4)EPS甲=(500-140-400×10%)×(1-25%)/(210+400)=0.39(元/股)
EPS乙=(500-140-1000 X 15%)X(1-25%)/(210+200)=0.38(元/股)
EPS丙=(500-140-2300 X 15%-300 X10%)×(1-25%)/210=-0.05(元/股)
若企业预计的息税前利润为500万元时应当采用甲筹资方案。
(5)当企业预计的息税前利润小于515.5万元时应采用甲方案,当企业预计的息税前利润大于515.5万元但小于751.25万元时应采用乙方案,当企业预计的息税前利润大于751.25万元时应采用丙方案。
你可能感兴趣的试题
1
公司息税前利润为600万元,公司适用的所得税税率为25%,公司目前总资本为2000万元,其中80%由普通股资本构成,股票账面价值为1600万元,20%由债券资本构成,债券账面价值为400万元,假设债券市场价值与其账面价值基本一致。各期息税前利润保持不变,且净利润全部分配。该公司认为目前的资本结构不够合理,准备用发行债券回购股票的办法予以调整。经咨询调查,目前债务利息率和权益资本成本率情况见表1:
表1 债务利息率与权益资本成本率
要求:
(1)填写表1中用字母表示的空格;
(2)填写表2中用字母表示的空格;
表2
(3)根据表2的计算结果,确定该公司最优资本结构。
表1 债务利息率与权益资本成本率
|
债券市场价值 (万元) |
债券利息率 |
股票的 β系数 |
无风险报 酬率 |
证券市场平均 报酬率 |
权益资本 成本 |
|
400 |
8% |
1.3 |
6% |
16% |
(A) |
|
600 |
10% |
1.42 |
6% |
(B) |
20.2% |
|
800 |
12% |
1.5 |
(C) |
16% |
21% |
|
1000 |
14% |
2.O |
6% |
16% |
(D) |
(1)填写表1中用字母表示的空格;
(2)填写表2中用字母表示的空格;
表2
|
债券市场 价值(万元) |
股票市场 价值(万元) |
公司市场总 价值(万元) |
债券资 本比重 |
股票资 本比重 |
税后债券 资本成本 |
权益资 本成本 |
平均资 本成本 |
|
400 |
(E) |
(F) |
15.14% |
84.86% |
f G) |
( H) |
(I) |
|
600 |
2004.95 |
2604.95 |
23.03% |
76.97% |
7.50% |
20.20% |
17.28% |
|
800 |
1800.00 |
2600.00 |
30.77% |
69.23% |
9.00% |
21.00% |
17.31% |
|
1000 |
(J) |
(K) |
(L) |
(M) |
(N) |
(O) |
(P) |
2
某公司于2017年1月1日从租赁公司租入一台大型设备,该设备市场价格280万元,运输及安装调试费20万元(由租赁公司承担),租期5年,租赁期满时预计残值10万元,归租赁公司所有。年利率为8%,租赁手续费率为2%。租金于每年年末等额支付。
相关货币时间价值系数表
要求:
(1)计算该公司每年应支付的租金;
(2)填写下表中用字母表示的数字;
租金摊销计划表
单位:万元
注:表中*为省略数。
(3)假设经过协商确定每年年末支付的租金为75万元,计算租赁的资本成本。(计算过程保留四位小数)
相关货币时间价值系数表
|
n |
1 |
2 |
3 |
4 |
5 |
|
(P/F,10%, n) |
0.9091 |
0.8264 |
0.7513 |
0.6830 |
0.6209 |
|
(P/F,8%,n) |
0.9259 |
0.8573 |
0.7938 |
0.7350 |
0.6806 |
|
(P/A,10%,n) |
0.9091 |
1.7355 |
2.4869 |
3.1699 |
3.7908 |
|
(P/A,8%,n) |
0.9259 |
1.7833 |
2.5771 |
3.3121 |
3.9927 |
(1)计算该公司每年应支付的租金;
(2)填写下表中用字母表示的数字;
租金摊销计划表
单位:万元
|
年份 |
期初本金 |
支付租金 |
应计租费 |
本金偿还额 |
本金余额 |
|
2017年 |
300.O0 |
A |
30 |
B |
C |
|
2018年 |
* |
* |
D |
* |
* |
|
2019年 |
* |
* |
* |
* |
* |
|
2020年 |
* |
* |
* |
* |
* |
|
2021年 |
* |
* |
* |
* |
* |
|
合计 |
* |
* |
* |
* |
* |
(3)假设经过协商确定每年年末支付的租金为75万元,计算租赁的资本成本。(计算过程保留四位小数)