简答题 审计
题号 #4345944

(本小题可以选用中文或英文解答,如使用英文解答,须全部使用英文,答题正确的,增加5分,最高得分为11分。)
W会计师事务所承接M公司2013年度财务报表审计业务,其业务的性质和经营规模与其常年审计客户N公司相类似,W会计师事务所在制定总计审计策略和具体审计计划时,作出下列判断:
(1)M公司与常年审计客户N公司业务性质和规模相似,因此确定的重要性水平与N公司相同。
(2)完成审计计划后,应按照计划执行审计程序,不能够改变计划。
(3)在制定具体审计计划时,应当确定财务报表整体的重要性水平。
(4)因对M公司内部控制存在疑虑,拟不执行控制测试,而直接执行实质性程序。
(5)因M公司存货存放于外省市,监盘成本较高,拟不进行监盘,直接实施替代审计程序。
(6)注册会计师应当合理设计审计程序的性质、时间安排和范围,并有效执行审计程序,以降低重大错报风险。
要求:指出上述判断是否存在不恰当之处,并简要说明理由。

进入在线模考

参考答案

暂无

答案解析

(1)不恰当。重要性是根据审计所处的具体环境确定的,不能仅仅因为两个公司的业务性质和规模相似就确定相同的重要性。
(2)不恰当。计划审计工作不是孤立的阶段,而是持续地不断修正的过程,贯穿于审计过程始终。
(3)不恰当。在制定总体审计策略时,应当确定财务报表整体的重要性水平。
(4)恰当。
(5)不恰当。除非监盘程序不可行,注册会计师应当对存货实施监盘程序。注册会计师不能以执行程序成本过高为由不执行必要的审计程序。
(6)不恰当。注册会计师合理设计审计程序的性质、时间安排和范围,并有效执行审计程序,降低的是检查风险。重大错报风险是财务报表审计前存在重大错报的可能性,注册会计师只能评估和应对,无法降低。
[ Answer ]
(1) Inappropriate. Materiality could be determined depending on the specific audit environment,the same materiality should not be recognized because two companies have similar business nature and size.
(2) Inappropriate. Planning audit work is not an isolate phase, but a continuous revision process throughout the whole audit process.
(3) Inappropriate. When setting up overall audit strategy, the materiality on the whole financial statements should be determined.
(4) Appropriate.
(5) Inappropriate. Unless the procedures on supervision of counting are not feasible, CPA should perform supervision of inventory count procedures. CPA should not refuse to perform necessary audit procedures for the reason of high implementation cost.
(6)Inappropriate. The nature, time arrangement and scope of audit procedures are reasonably designed by CPA, and effectively implementation of audit procedures are to reduce the detection risk. The risk of material misstatement is the possibility that financial statements may be subject to the risk of material misstatement before auditing, CPA could only evaluate and response, but could not reduce.

你可能感兴趣的试题

1 甲集团创立于1983年,形成商业地产、高级酒店、文化旅游和连锁百货四大核心产业。集团公司下设7个子公司。XYZ会计师事务所负责审计甲集团公司2014年度财务报表,并确定集团公司合并财务报表整体的重要性为300万元。
资料一:甲集团主要下属子公司详细资料及审计策略记录如下:


公司名称

集团持

股比例

公司资产总额占集

团资产总额的比例

公司营业收人占集团

总营业收入的比例


备注

A商业有限公司

85%

16.0%

6.0%


B商业有限公司

80%

40.0%

35.0%


C高级酒店

70%

12.0%

8.0%


D酒店

85%

24.0%

41.0%


E百货

100%

2.0%

1.0%


F国际酒店

100%

2.0%

3.0%

从事外汇套期交易

G旅游公司

75%

4.0%

6.0%


资料二:
(1)对A商业有限公司执行审阅程序,无须确定该组成部分重要性。
(2)对C高级酒店执行集团层面分析程序,无须确定该组成部分重要性。
(3)对D酒店执行审计程序,该组成部分重要性水平为400万元,确定的实际执行的重要性水平为260万元。
资料三:
在针对销售费用的发生认定实施细节测试时,注册会计师决定采用传统变量抽样方法实施统计抽样,甲集团2014年销售费用账面金额合计7500万元。注册会计师决定采用传统变量抽样中的差额估计抽样方法,确定的总体规模为4000,样本规模为200,样本账面金额合计为400万元,样本审定金额合计为360万元。
要求:
(1)针对资料一,代集团项目组确定重要组成部分,说明理由,并指明需执行的工作。
(2)针对资料二,分别指出各项是否恰当。如不恰当,简要说明理由。
(3)针对资料三,计算销售费用错报金额的点估计值。
2

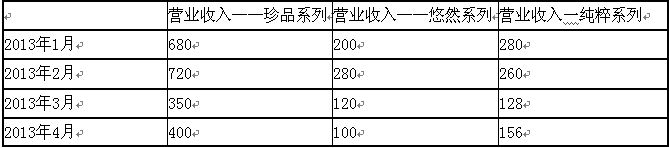
ZX酒业公司是TY会计师事务所的常年审计客户,主要从事珍品系列、悠然系列、纯粹系列酒的生产和销售,三系列酒所用基酒相同,只是勾兑中香精等用量不同,口感有差异。在对外宣传方面,声称珍品系列是百年窖藏,悠然系列是三十年窖藏,纯粹系列是十年窖藏。珍品系列市场价格在3000元/500ml左右,主要的消费群为政府机关、大型国企和高档酒店;悠然系列市场价格在800元/500ml左右;纯粹系列市场价格在100元/500ml左右。TY会计师事务所C注册会计师负责审计ZX酒业公司2013年财务报表,其中未审资产负债表资产总额为100000万元,未审利润表利润总额750万元,TY会计师事务所对酒业公司确定重要性的政策为资产总额的0.05%,利润总额的3%。
资料一:
C注册会计师在工作底稿中记录了所了解的ZX酒业公司及其环境,部分内容摘录如下:
(1)2012年,党的第十八次全国代表大会召开,会议提出当前反腐败形势十分严峻,并把公款吃喝作为今后要解决的问题之一。2013年3月份,党中央下发“禁酒令”,严禁政府机关、国有企业采购高端酒水作为招待使用。
(2)在2013年初召开的销售动员大会上,面对销售的严峻形势,董事长提出了“保五争七”的销售目标,即销售收人增长率无论如何也要保证在5%的水平上,力争达到7%,如果能够达到5%,管理层及销售经理年度奖金将比2012年同比增长;如果能够达到7%,则管理层及销售经理年度奖金将比2012年增长15%。
(3)为了实现销售目标,管理层要求加大促销力度,对于一些小额礼品费用,销售人员可以“先斩后奏”,未经销售经理批准即可先行垫付,然后再拿发票到公司报销。管理层为此提高销售费用预算,预算的销售费用在2012年的基础上增长30%。
(4)2013年11月份,记者对ZX酒业公司的虚假宣传行为进行曝光,引起政府监管部门注意,政府监管部门因此调查ZX酒业公司,调查结果认为ZX酒业公司存在虚假宣传侵犯消费者知情权的情况,ZX酒业公司面临巨额罚款。
(5)ZX酒业公司管理层看重销售而忽视财务,未能配置足够数量的财务人员,财务人员工作压力很大,报酬却比较低,因此,财务人员队伍极不稳定。
(6)ZX酒业2013年2月开工建设一处新厂房,为此向银行借入专门借款20000万元,借款年利率6%。
(7)相较于2012年,ZX酒业公司的固定资产规模未发生变动,与折旧相关的会计政策和会计估计未发生变更。
资料二:
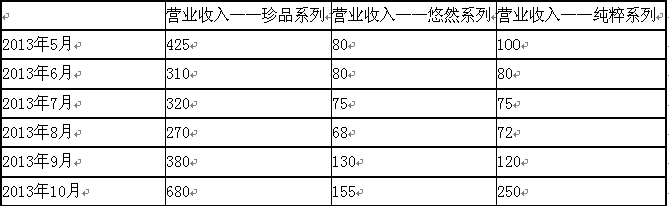
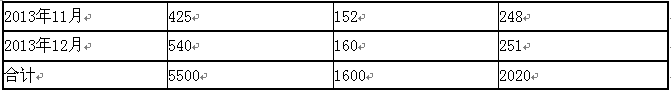
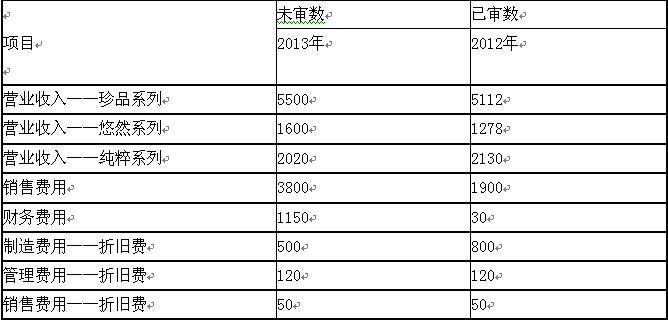
C注册会计师在工作底稿中记录了ZX酒业公司的相关财务数据,部分内容摘录如下:
金额单位:万元


续表


资料三:

C注册会计师在审计工作底稿中记录了拟实施的控制测试和实质性程序,部分内容摘录如下:
(1)检查销售发票副联是否附有提货单及销售单。
(2)将发运凭证与相关的销售发票和主营业务收入明细账以及应收账款明细账中的分录进行核对。
(3)提请ZX酒业公司对其持续经营能力进行评估,并评价其评估是否合理。
(4)对ZX酒业公司借入的专项借款执行函证程序。
(5)对2013年度按明细类别及按月列示的销售费用实施分析程序,评估销售费用的合理性,并调查异常情况。
(6)期末对三类产品执行存货监盘程序。
(7)获取新建厂房项目可行性研究报告、施工进度报告等项目资料,检查施工合同。
资料四:
C注册会计师在审计中发现,ZX酒业公司其他应收款中隐藏有已经发生的广告费用800万元,提出如下审计调整建议:
借:销售费用   800
      贷:其他应收款  800
ZX酒业管理层认为调整后报表净利润将传递非常悲观的信息,因此拒绝调整。
要求:
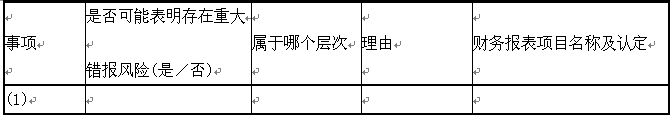
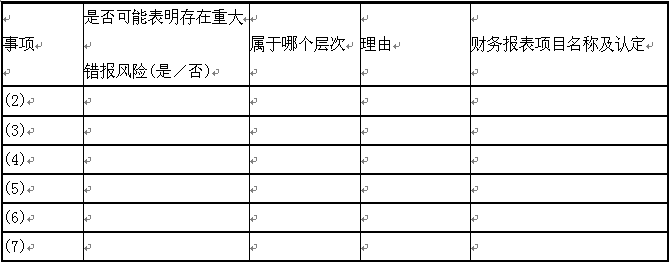
(1)针对资料一第(1)至(7)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并指明属于财务报表层次还是认定层次。如果属于认定层次,说明该风险主要与哪些财务报表项目(仅限于营业收人、应收账款、存货、营业成本、销售费用、固定资产、在建工程和财务费用)的哪些认定相关。

续表

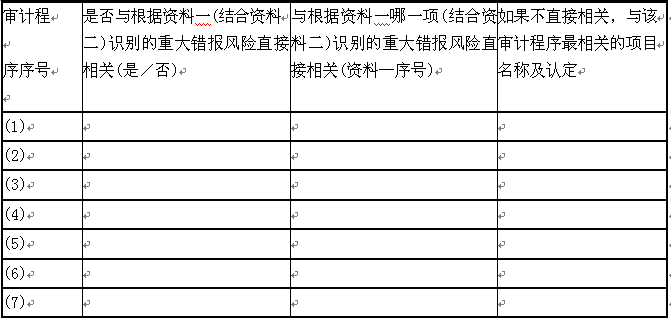
(2)针对资料三第(1)至(7)项,假定不考虑其他条件,逐项指出审计程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果直接相关,指出对应的是识别的哪一项重大错报风险;如果不直接相关,指出该审计程序与哪个财务报表项目的哪一项认定最相关。

(3)针对资料四,假定不考虑其他条件,代注册会计师判断应出具何种类型的审计报告,并撰写审计意见段和形成审计意见的基础段。

3 X会计师事务所首次接受委托,负责审计上市公司Q电子科技股份有限公司(以下简称Q科技)2013年度财务报表,委派W注册会计师担任审计项目合伙人。Q科技主要从事小型电子消费品的生产和销售。
资料一:
W注册会计师在审计工作底稿中记录了其了解到的Q科技针对销售与收款循环的内部控制:
(1)接受客户订单后,由销售部门的A职员根据客户订单编制销售单,交给审批赊销的信用管理部门B职员,B职员在职权范围内进行审批,如果超过职权范围内的赊销业务,全部交给信用管理部门经理进行审批。
(2)C职员在核对商品装运凭证和相应的经批准的销售单后,开具销售发票。具体程序为:根据已授权批准的商品价目表填写销售发票的金额,根据商品装运凭证上的数量填写销售发票的数量;销售发票一联交财务部D职员据以登记与销售业务相关的总账和明细账。
(3)开具账单部门在收到发运单并与销售单核对无误后,编制预先连续编号的销售发票,并将其连同发运单和销售单及时送交会计部门。会计部门在核对无误后确认销售收入并登记应收账款账簿。会计部门定期向顾客催收款项并寄送对账单,对顾客提出的异议进行专门追查。
(4)公司的应收账款账龄分析由专门的“应收账款账龄分析计算机系统”完成,该系统由独立的信息部门负责维护管理。会计部门相关人员负责在系统中及时录入所有与应收账款交易相关的基础数据。为了便于及时更正录入的基础数据可能存在的差错,信息部门拥有修改基础数据的权限。
资料二:
W注册会计师在审计工作底稿中记录了所了解的Q科技情况及其环境,部分内容摘录如下:
(1)Q科技于2013年初完成了部分主要产品的更新换代。由于利用现有主要产品(甲产品)生产线生产的换代产品(乙产品)的市场销售情况良好,Q科技自2013年2月起大幅减少了甲产品的生产。乙产品和甲产品所需原材料基本相同,原材料平均价格相比上年上涨了约2%。由于乙产品的功能更加齐全且设计新颖,其平均售价比甲产品高约10%。
(2)为加快新产品研发进度以应对激烈的市场竞争,Q科技于2013年6月支付800万元购入一项非专利技术的永久使用权,并将其确认为使用寿命不确定的无形资产。最新行业分析报告显示,Q科技竞争对手云中电子科技股份有限公司已于2013年初推出类似新产品,市场销售良好。同时,云中电子科技股份有限公司宣布将于2014年12月推出更新一代的换代产品。
(3)经董事会批准,Q科技于2013年12月5日与K科技有限公司股东达成协议,以2000万元受让K科技有限公司25%股权,并付讫股权受让款。2014年1月25日,Q科技向K科技有限公司派出1名董事(K科技有限公司共有5名董事)参与其生产经营决策。
资料三:
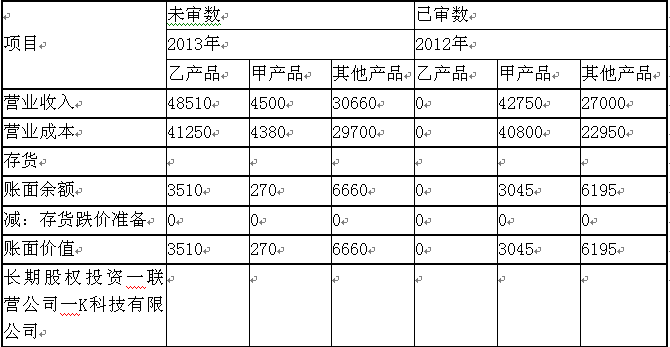
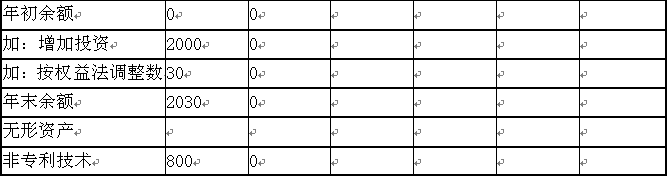
W注册会计师在审计工作底稿中记录了所获取的9科技财务数据,部分内容摘录如下(金额单位:万元):


资料四:
W注册会计师在审计工作底稿中记录了已实施的相关实质性程序,部分内容摘录如下:
(1)抽取一定数量的2013年度发运凭证,检查日期、品名、数量、单价、金额等是否与销售发票和记录凭证一致。
(2)计算期末存货的可变现净值,与存货账面价值比较,检查存货跌价准备的计提是否充分。
(3)对于外购无形资产,通过核对购买合同等资料,检查其人账价值是否正确。
(4)根据有关合同和文件,确认长期股权投资的股权比例和持有时间,检查股权投资的核算方法是否正确。
要求:
(1)根据资料一,假定不考虑其他条件,指出Q科技针对销售与收款循环的内部控制中存在哪些薄弱环节,说明理南并提出改进建议。
(2)针对资料二(1)至(3)项,结合资料三,假定不考虑其他条件,逐项指出资料二所述事项是否可能表明存在重大错报风险。如果认为存在,简要说明理由,并分别说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、存货、长期股权投资和无形资产)的哪些认定相关。
(3)针对资料四(1)至(4)项目,假定不考虑其他条件,逐项指出审计程序与根据资料二(结合资料三)识别的重大错报风险是否直接相关。如果直接相关,指出对应的是识别的哪一项重大错报风险,并简要说明理由。

找试题 · 找答案 · 找资料 在线模考